






5일 보험업계에 따르면, 보건복지부 건강보험연구원은 실손보험료 인상 요율을 정하기 위한 '건강보험 보장성 강화에 따른 실손보험 반사이익에 대한 연구' 결과를 기다리고 있다. 연구결과가 나오면 금융위원회, 보건복지부, 손해보험업계, 생명보험업계가 자료를 바탕으로 논의를 시작하게 된다.
보험업계는 내년 실손보험료 인상이 불가피하다고 입을 모은다. 실제로 올해 코로나19로 의료이용량이 줄었음에도 최대 적자가 예상되고 있다.
보험업계에 따르면, 올해 3분기 실손보험 발생손해액은 8조3237억원으로 보험료 대비 1조9696억원 적자가 발생했다.
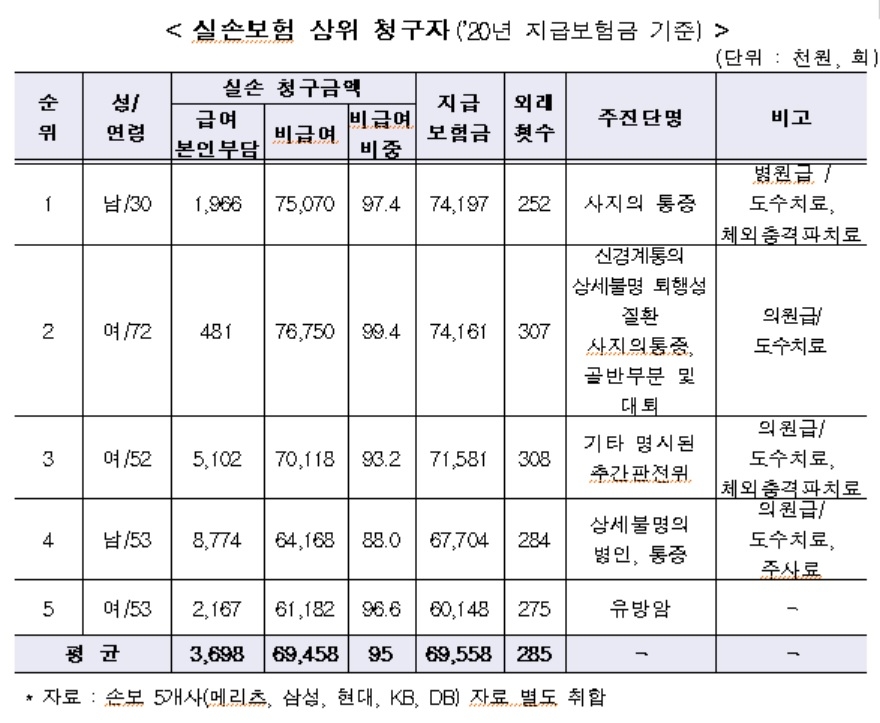
실손보험료를 많이 청구하는 상위 청구자가 평균 7000만원 가량을 타가는 것으로 나타났다.
삼성화재·DB손보·현대해상·KB손보·메리츠화재 작년 실손보험금 상위청구자를 살펴보면, 상위 청구자 5명 연간 지급보험금은 평균 6960만원, 외래진료 횟수는 평균 285회 수준으로 나타났다. 가장 많은 보험금을 지급받은 사례는 30대 남성 A씨가 사지 통증 등을 이유로 연 252회 외래진료를 받고 7400만원의 보험금을 수령했다. 상위 청구자의 비급여 보험금 청구금액 비중은 약 94.9%에 달했다. 상위청구자는 모두 1~2세대 실손보험에 가입돼있다.
실손보험 손해율은 대부분 1~2세대 상품에서 나타나고 있다. 1세대 실손보험 손해율은 140.7%, 2세대는 128.6%, 3세대는 112.1%를 기록했다.
보험업계 관계자는 "실손보험 손해율이 높아지면서 적자 규모가 커져 보험료를 많이 올릴 수 밖에 없는 상황"이라며 "보험료를 올리지 않으면 보험회사가 감당하기 힘들다"고 말했다.
관련기사
◇ 올해 자동차보험 흑자에…금융당국·업계 보험료 동상이몽
사진= 픽사베이
5일 보험업계에 따르면, 금융당국은 올해 자동차보험 손해율 안정화로 손보사들이 흑자를 기록한 만큼 인하 여력이 있다고 판단하고 있다.
정은보닫기
 정은보기사 모아보기 금융감독원장이 지난 1일 프레지던트호텔에서 열린 저축은행 최고경영자(CEO) 간담회 후 자동차 보험료 인하 관련 질문에 "보험의 전체적인 수익성 등을 고려해 금감원이 유도해야 할 부분이 있다면 검토를 좀 하겠다"고 밝히기도 했다.
올해 코로나19로 자동차 이동량이 줄어들면서 자동차보험 손해율이 안정화됐다. 삼성화재 3분기 자동차보험 손해율은 79.5%, DB손보는 77.4%, 현대해상은 79.3%, KB손보는 78.9%로 모두 보험사 손해율 안정권인 80% 아래를 기록했다.
업계에서는 위드코로나로 다시 이동량이 증가하면서 손해율이 높아지고 있다고 말한다. 게다가 겨울철 폭설 등으로 날씨가 악화되면 4분기에 손해율이 높아질 수 밖에 없어 인하 여력이 없다고 강조한다. 자동차보험 정비수가 4.5% 인상도 보험사들의 의견에 힘을 보태고 있다.
보험업계 관계자는 "코로나19로 반사이익을 얻어 자동차보험 손해율이 안정화됐지만 코로나19가 지속되면서 민감도가 떨어지고 있다"라며 "10년가량 자동차보험 적자가 지속됐고 다시 이동량이 늘어나면 인하 여력은 없다"고 말했다.
◇ "보험회사 망하면 보험료 못받아"…KDI 연구보고서 발표
보험회사가 파산하면 예금자보호법으로 보호받는 돈은 보험료가 아닌 해지환급금으로 소비자들의 주의가 필요하다는 지적이 나왔다. KDI는 보장성보험은 해지환급금이 거의 없는 만큼 예금자보호법 개정이 필요하다고 제언했다.
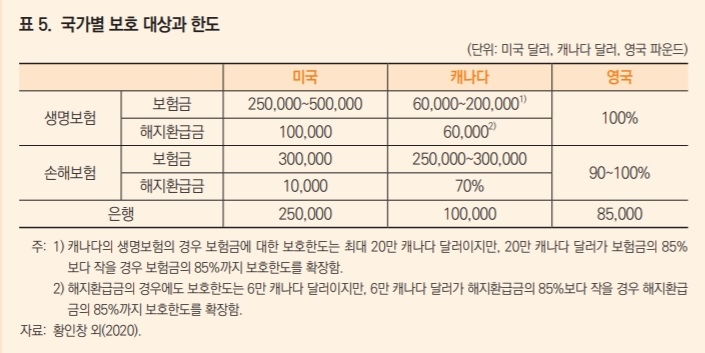
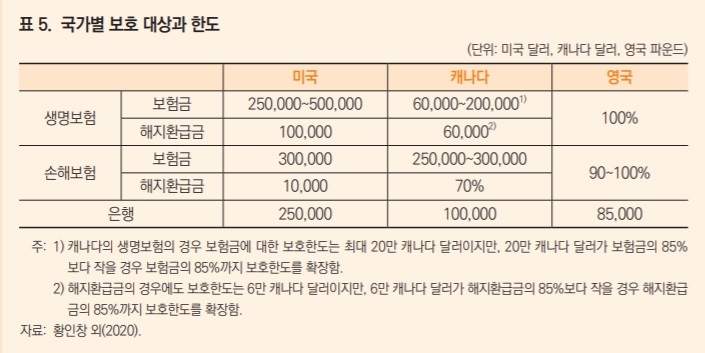
한국개발연구원(KDI)은 지난 3일 '보험소비자에 대한 예금자보호제도 개선방안'을 발표, "보험사가 무너져도 예금보험공사가 5천만원까지 보호하지만 주된 보호대상이 보험료나 보험금보다는 해지환급금이므로 해지환급금이 적은 편인 보장성 보험 소비자는 유사시 예상보다 큰 피해를 입을 가능성이 있다"라고 지적했다.
황순주 KDI 연구위원은 2023년 새 국제회계기준 IFRS17 도입 시 건전성 악화로 보험사 부실위험이 존재해 소비자보호가 필요하다고 진단했다. 특히 보험가입자 절반이 보험회사 파산 가능성을 고려하지 않고 있어 잠재 부실을 과소평가하고 있다고 지적했다.
보험가입자 대다수가 보험금도 예금자보호법에 따라 보호될 것이라고 인식하고 있지만 예상과 달리 해지환급금만 보호하고 있어 개선이 필요하다고도 지적해싸.
황 연구위원은 "예금자보호법에 따라 개인이 가입한 대부분의 보험상품에 대하여 예금보험공사가 5000만원까지 보호해 보험금도 보호대상으로 생각하는 인식이 있다"라며 "그러나 보험가입자 대다수의 예상과 달리, 5000만원까지 보호하는 대상은 매월 납입하는 보험료나 사고 또는 만기 시 지급되는 보험금보다는 주로 중도해지 시 받게되는 해지환급금"이라고 지적했다.
황순주 연구위원은 보장성 보험 소비자 보호를 위해 예금자보호제도 보호대상을 보험금으로 바꿔야한다고 제언했다.
황 연구위원은 " 보장성 보험 소비자를 실효적으로 보호하기 위해서는 주된 보호대상을 해지 환급금이 아닌 보험금으로 변경할 필요가 있다"라며 "보험사가 무너지면 가급적 계약이전을 추진하여 계약의 연속성을 유지하고, 이전된계약의 보험금을 일정 한도까지 보호할 필요가 있다"고 말했다.
전하경 기자 ceciplus7@fntimes.com



















