






#사례2. 30대 남성은 차량 운전 중 옆 차가 지나가면서 접촉사고가 발생, 사이드미러가 손상되는 사고로 치료를 받았다. 차량 손상은 사이드미러 교환 하나였으나 사고 피해자는 통원치료 88회, 치료비 603만원을 자동차 보험 처리를 했다.
교통사고 경상 환자 과잉진료 사례가 늘어나면서 자동차 보험료 인상 가능성이 제기되고 있다. 과잉 진료로 자동차 보험금 수령이 늘어나면서 자동차 보험 처리를 거의 하지 않는 보험 가입자 보험료까지 올라 선량한 가입자 피해가 늘어날 수 있어 과잉진료 방지를 위한 공학적 판단 활용이 필요하다는 지적이 나오고 있다.
통원·입원에 교통사고 경상자 치료비 800만원 훌쩍
교통사고 경상자는 심각한 중증 환자보다 더 많은 진료비가 소요되고 있다.26일 보험업계에 따르면, 2023년 자동차 사고 경상자 평균 진료비는 2014년 대비 140% 증가했다. 이는 2014년 대비 중상자 평균 진료비 증가율 32%보다 4.4배 높은 수치다.
업계에서는 병원 진료를 받지 않아도 될 경상자 과잉진료가 늘어나면서 자동차 운전자 보험료가 올라갈 수 밖에 없다고 지적한다.
김관희 보험개발원 자동차기술연구소 시험연구팀장은 "2019년 기준 경상환자 과잉진료 규모는 3484~6468억원으로 추정된다"라며 "굳이 진료를 안받아도 되는데 진료를 받은 경우는 결국 자동차 운전자들이 내는 보험료가 올라간다는 얘기"라고 말했다.
경상자 과잉진료는 사고 별로 다양하게 나타나고 있다. 사이드 미러 충돌, 추돌사고 접촉사고 차선변경 중 사고, 후진 중 충돌사고 등 실제 접촉사고 뿐 아니라 비접촉 사고까지 과잉진료고 과도하게 치료를 받는 경우가 많아지고 있다.
실제 사고 사례 중 차선변경 중 접촉사고는 차량손상은 범퍼, 도어 긁힘 정도였던 반면, 사고 피해자는 입원 15일, 통원 치료 14일을 받으며 발생 치료비만 832만원이 발생했다.
소비자 인식 조사에서도 피해자 자신이 받은 진료가 과도했다고 응답하는 사람도 있었다.
소비자 인식조사에 따르면, 피해자 10명 중 1명은 자신이 받은 진료 보험금이 과도했다고 응답했다. 사고 가해자 47.4%는 피해자가 과도한 치료를 받았다고 응답했다.
실제 사고 재현 실험 이상소견 '무'…법적 분쟁에 공학적 분석 결과 활용
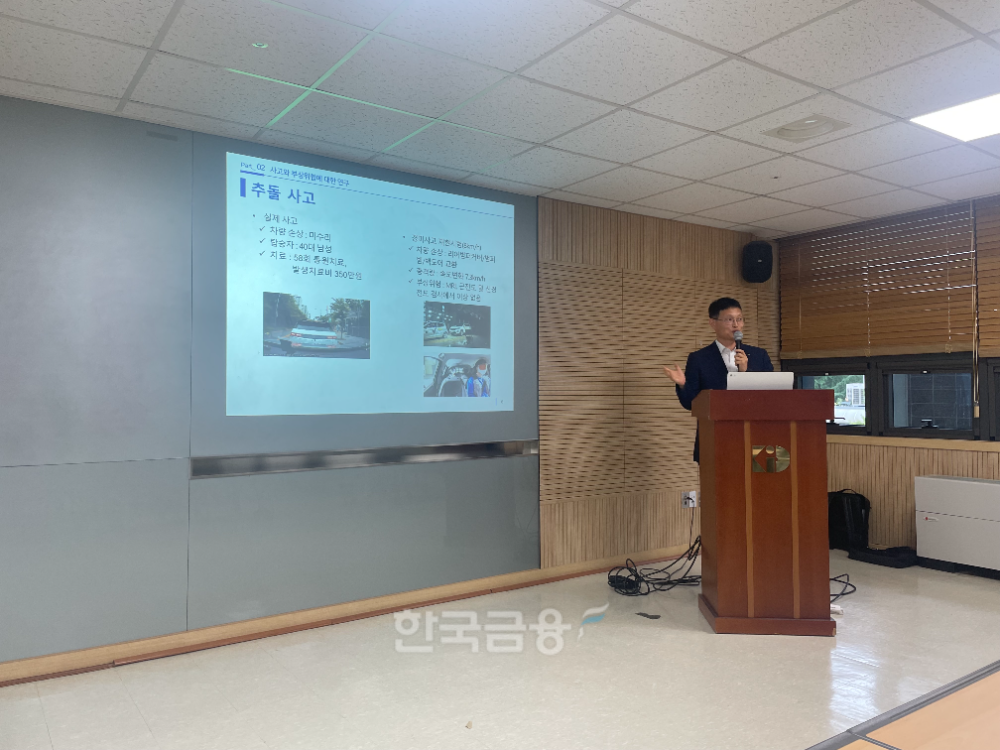
실제 보험개발원이 실제 사고 사례를 재현한 실험에서는 사고 피해자 경상자가 소요한 치료비가 나올 정도 충격이 발생하지 않은 것으로 나타났다. 보험개발원은 환자 상태를 측정하기 위해 연세대 원주의대, 대한외상소생협회 등과 협업했다.김관희 보험개발원 팀장은 "후진 중 충돌사고로 발생치료비가 467만원이 발생한 실제 사고를 재현하고자 8km/h 속도에서 속도변화 5.2km/h 환경을 만들어 실험했다"라며 "충격을 받은 실험자 상태를 측정한 결과, MRI, 근전도와 신경전도 검사에서 이상이 없는 것으로 나타났다"라고 말했다.
김관희 팀장은 "대한외상소생협회와 연세대 원주의대는 경미사고에서는 신체 손상이 희박하며 일상생활로 복귀해 활동하는 것을 추천하기를 권고했다"라고 덧붙였다.
업계에서는 경상자 과잉진료를 방지하기 위해서는 법적으로 공학적 분석 결과 활용이 필요하다고 입을 모으고 있다.
작년 보험개발원은 송석준·김정재 의원과 주최한 ‘자동차 경미사고 대인보험금 적정화 정책토론회’를 열고 ‘자동차보험진료수가에 관한 기준’ 등 관련 규정에 경상자 진료시 의료계의 표준화된 임상진료지침을 활용하고, 사고와 부상의 인과관계 판단시 공학적 분석결과 적용을 명시하는 등 제도 기반 마련이 필요하다고 제언했다.
현재 보험개발원 분석 결과를 공학적 판단은 법적 소송 참고자료로 활용되고 있으나 법적으로 의무화 할 필요가 있다는게 보험업계 의견이다.
김관희 팀장은 "현재는 분석 결과가 법적 소송에서 활용되고 있다"라며 "작년에 의원실과 토론회도 열었고 제도적으로 의무화할 수 있어야 한다고 업계에서는 의견을 제시하고 있다"라고 말했다.
지난 3년(2021년~2023년)간 경미한 사고에서 보험금 관련 소송이 제기된 50건에 가해자측 요청으로 상해위험 분석서를 제공해 48건은 법원이 증거로 채택하여 보험금 지급 관련 분쟁 해소에 기여했다.
가해 자동차가 피해 자동차 후면을 추돌해 피해자가 2015~2021년간 1600만원 장기 치료를 해야한다고 주장해 발생한 소송에서는 상해위험 분석 결과가 활용됐다. 해당 소송에서 법원은 분석 결과를 인용해 피해자에 대한 보상은 위자료 50만원을 초과해서는 안된다고 판결했다.
해외에서도 경미사고 대인 보상에서 공학적 근거가 활용되고 있다.
독일은 사회적 합의를 통해 부딪힌 차량의 속도변화가 11km/h 미만인 경우 부상위험이 없다고 판단하여 대인 보상을 면책하고 있다.
스페인에서는 시간적 인과관계, 사고가 해당 부상을 유발할 정도인지에 대한 심도적 인과관계 등을 고려하도록 법을 2016년에 개정했다.
캐나다 온타리오 주와 호주 뉴사우스웨일즈 주는 상 진단부터 치료 종료까지 일련의 치료절차를 법제화했다.
허창언 보험개발원 원장은 ″경미한 자동차 사고에서 보험금 특히, 진료비가 과도하게 증가하여 보험료 인상의 원인이 되고 있다″라며 ″공정한 보상을 통한 가해자와 피해자 간 분쟁 해소 및 운전자의 보험료 부담 경감을 위해, 사고의 충격 정도 등 공학적 근거가 활용될 수 있는 제도 마련이 필요하다″라고 밝혔다.
전하경 한국금융신문 기자 ceciplus7@fntimes.com





















