






천지연 보험연구원 연구위원·임석희 보험연구원 연구원은 30일 '국내 UBI(Usage-Based Insurance) 상품 현황과 과제'에서 이같이 밝혔다.
UBI 보험은 사용량기반보험으로 차량으로부터 얻은 주행거리 또는 운전 습관 등의 주행 정보를 바탕으로 위험을 산정하여 보험료를 책정하는 보험을 의미한다.
기존 자동차보험은 차량의 종류, 배기량, 용도, 보험가입금액, 성별, 연령 등에 따라 기본보험료를 책정한다. 반면, UBI는 차량으로부터 입수된 정보인 주행거리, 운전 습관 등을 기반으로 위험을 산출하여 보험요율을 산정하는 것으로 기존 보험에 비해 비교적 차등화된 요율 반영이 가능하다.
국내외 주요 보험회사들은 UBI 상품을 출시하고 있으며, 관련 시장 확대를 위한 다양한 노력하고 있다.
천지연 연구위원은 UBI 보험 시장은 확대될 것으로 전망되며 안전운전자에게 합리적 보험료 제시가 가능해 긍정적이라고 섬령했다.
천지연 연구위원은 "운전행태와 관련된 추가 정보를 기반으로 위험 책정 시 안전운전자에게 더욱 합리적인 보험료 제시가 가능하다"라며 "국내의 경우에도 일부 보험회사에서만 제공하던 안전운전 특약이 최근 대부분의 주요 보험회사로 확대된바, 국내 UBI 시장도 점차 성장할 것으로 보인다"라고 말했다.
현재 국내에서는 주로 특약 형태로 UBI 상품을 출시하고 있으며, 일정한 조건을 충족하는 경우 가입할 수 있다.
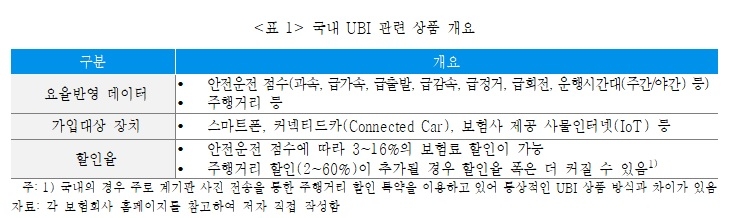
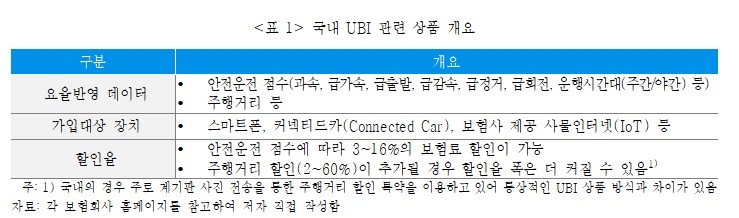
스마트폰, 커넥티드카(Connected Car), 또는 보험회사에서 제공하는 사물인터넷(IoT) 제품으로 입수된 주행거리 또는 안전운전행태 등에 대한 정보를 통해 위험을 산정하여 주행거리 할인 또는 안전운전 할인 특약 등 UBI 상품을 제공하고 있다.
UBI 관련 특약 가입 시 할인율은 보험회사마다 다르지만 안전운전 점수에 따라 3~16%의 할인을 적용받을 수 있다.
천지연 연구위원은 향후 UBI 자동화된 장치가 정확한 데이터 전송으로 할인율이 세분화될 수 있다고 지적했다. 해외에서는 블랙박스 등 국내보다 다양한 장치로 안전운전을 측정하고 있다고 설명했다.
천 연구위원은 "국내의 UBI 특약은 주로 주행거리 및 안전운전행태 각각에 특약을 적용하여 보험료를 할인해 주고 있으나, 해외의 경우 대부분 주행거리를 안전운전점수 산정의 한 요소로 산정하여 보험료 할인율을 정하고 있는 것으로 나타났다"라며 "해외에서는 안전운전 할인의 경우 국내와 마찬가지로 주로 과속, 급가속, 급출발, 급감속, 급정거, 급회전, 운행시간대(주간/야간) 등의 요소를 반영하고 있으며, 교통정체 시 대기시간(Idle time) 등 측정 요소도 비교적 다양하다"라고 말했다.
천지연 연구위원은 해외에서는 UBI 보험을 활성화 하기 위한 다양한 데이터 협력을 하고 있어 국내에서도 데이터 외부 협력 중요성이 커지고 있다고 지적했다.
천 연구위원은 "미국, 유럽 등의 주요 보험회사는 보험회사 제공 제품(플러그인 장치, 블루투스 등)을 통해 직접 데이터를 수집함과 동시에 커넥티드카를 통한 UBI 상품 제공을 위해 차량제조업체 또는 차량데이터 가공 업체와의 다양한 협력을 시도하고 있다"라며 "국내는 보험회사 자체 사물인터넷을 이용한 UBI 특약은 일부 회사에서만 시도되고 있는바, 안전운전 점수를 산정하기 위한 데이터에 접근하기 위해서는 외부업체와 협력의 중요성이 더욱 커질 것"이라고 말했다.
천 연구위원은 UBI보험이 사고율 감소 효과가 있는 만큼 활성화를 위해서는 데이터 제도 개선이 필요하다고 제언했다.
천지연 연구위원은 "EU 데이터 법에서는 차량데이터에 대한 접근 권한을 차량 소유자에게 부여하고 있어 차량데이터를 보험회사, 수리·정비업자 등이 활용할 수 있게됐다"라며 "향후 커넥티드카의 증가가 예견되는바, 차량을 이용한 UBI 상품 가입에 대한 선택이 용이해질 수 있도록 차량데이터 공유에 대한 소비자의 권리를 강화할 수 있는 제도적 장치가 필요하다"라고 말했다.
전하경 한국금융신문 기자 ceciplus7@fntimes.com





















