





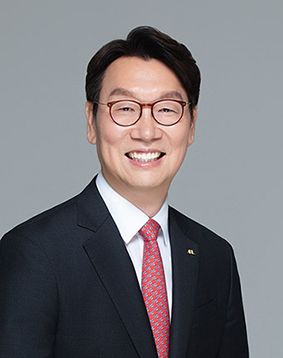
▲ 곽희필 ABL생명 대표이사
알리안츠그룹, 안방보험에 이어 ABL생명이 우리금융지주 자회사로 편입된 가운데 금융지주 편입 효과에 관심이 모아지고 있다.
ABL생명은 과거부터 진행해온 보장성 중심 체질 개선, 높은 자산운용수익률이 높은 평가를 받고 있다.
17일 보험업계에 따르면, 동양생명과 ABL생명은 지난 7월부터 재무진단TF, 영업경쟁력강화 TF 신설하고 동양생명과 ABL생명 점검에 나서고 있다.
보험업계 관계자는 "우리금융지주로 7월 1일 자로 편입됐고 3분기부터 지주 연결 실적에 반영되므로 전반적 점검에 나선 것"이라고 말했다.
ABL생명 동양생명 패키지 인수로 '덤'으로 매각됐다는 평가가 지배적이지만 우리금융지주 인수 효과로 턴어라운드가 가능하다는 긍정적 전망도 나오고 있다.
자산운용수익률 선전·유지율·전속설계사 안정적 유지
ABL생명 자산건전성, 자본적정성에 대한 평가는 엇갈리고 있지만 자산운용수익률에서는 지속적으로 높은 수익률로 강점을 보이고 있다.ABL생명은 8년 연속 업계 상위권의 안정적인 자산운용수익률를 기록하고 있다. ABL생명 자산운용수익률은 2017년 3.9%, 2018년 4.0%, 2019년 3.8%, 2020년 3.6%, 2021년 3.9%, 2022년 4.0%, 2023년 4.3%, 2024년 4.3%를 기록하고 있다.
올해 1분기도 4.33%로 4%를 넘었다. 생보 빅3인 삼성생명, 한화생명 자산운용수익률이 4%가 되지 않는다는 점을 고려하면 효과적으로 자산을 운용하고 있다.
ABL생명 관계자는 "시장 환경에 대한 깊이 있는 이해, 균형 잡힌 운용 전략 수립, 신속한 투자 판단 등이 만들어낸 성과"라고 설명했다.
높은 자산운용수익률은 제일생명, 알리안츠생명, ABL생명으로 넘어오면서 투자 경험이 축적된 것으로 분석된다.
당시 전신 제일생명이 알리안츠그룹에 인수된 이후, 알리안츠그룹은 저금리 환경 속 투자수익률 제고를 진행해왔다. 이를 위해 장기우량채권, SOC, 부동산 담보 대출 등 안정적인 수익원 확보에 집중했다.
전속설계사 채널이 안정적으로 운영되어온 점도 강점이다. ABL생명은 제일생명, 알리안츠생명 등을 거치면서 남성중심 중심 전문 설계사 조직 PA를 운영한 바 있다.
ABL생명은 2010년 알리안츠생명이었던 당시, 세일즈매니저(SM) 중심 체제를 폐지하고 지점장 책임경영 체제를 구축하는 등 전속 경쟁력 강화를 위해 노력해왔다.
과거부터 진행된 전속설계사 채널 경쟁력 강화 노력이 이어지면서 2024년 전속채널 설계사 정착률은 업계 평균을 웃도는 81.5%를 기록했다. 2024년 기준 13회차 유지율은 92.1%, 25회차는 78.7%다.
ABL생명 관계자는 "100% 내근 직원형 영업관리자 체제를 기반으로, 지점장과 팀매니저, 육성매니저 간의 유기적인 협업을 통해 정착 인원을 효과적으로 늘려온 결과"라고 말했다.
전속 FC 외에도 GA 중심 판매 흐름에 맞춰 자회사GA, GA채널, CM채널까지 다양한 채널을 보유하고 있는 점도 우리금융지주와 시너지를 낼 수 있는 요소다.
AB생명은 전국 87개 법인대리점, 23개 제휴 금융기관, 2100여 명의 전속 설계사 등 판매 채널망을 갖추고 있다.
ABL생명은 2019년 자회사형GA 인 'ABA 금융서비스'를 출범시켜 자체적인GA 판매력 강화를 추진하고 있다. 최근 GA ABC라이프를 인수해 자회사GA 규모 확대에 나서고 있다.
2024년 12월말 신계약 연납환산보험료의 판매 채널별 비중은 GA채널 36.9%, 전속설계사(FC)채널 23.1%, 방카슈랑스 및 기타채널 40%를 기록했다.
IT 부문에서도 과거부터 비대면 채널을 선제적으로 구축해왔다. 과거 2011년 차세대시스템 프로젝트를 가동, 2014년에 차세대시스템 ‘NG&S’를 개시했다.


과거 판매 고금리 상품 아킬레스건…자본적정성 제고 긴요
ABL생명은 과거 판매한 고금리 상품 역마진이 아킬레스건으로 꼽히고 있다. 알리안츠생명은 제일생명을 인수한 뒤, 시장 점유율을 확대하기 위해 고금리 확정형 보험계약을 공격적으로 판매했다. 특히 알리안츠생명이 판매한 상품 중, 과거 양로보험은 확정금리 7~8%대를 제공할 정도로 이율이 높았다.알리안츠그룹이 안방보험에 알리안츠생명을 매각할 당시, 알리안츠생명의 보유계약 중 금리 확정형 비중은 2015년 기준, 47.9%를 차지했다.
고금리 확정형 보험계약으로 발생될 이차손실액으로 인해 1조원 이상 추가 자본확충 이야기까지 나오기도 했다. 안방보험은 알리안츠생명을 인수한 뒤, 3080억원 가량 증자를 단행했다.
보험업계 관계자는 "ABL생명은 과거에 고금리 확정형 상품 판매 비중으로 역마진이 커 보유계약이 좋지 않다"라며 "잠재 인수자로 나왔을 당시, 인수할 경우 고금리 상품 역마진 해소를 위한 추가 비용이 크다는 이야기가 많았다"라고 말했다.
ABL생명은 역마진 해소를 위해 수익성이 높은 건강보장성 중심으로 포트폴리오를 정비해왔다.
ABL생명은 다양한 건강보험 상품을 출시했다. 지난 4월 1일 출시된 ‘(무)ABL우리가족THE케어간병보험(해약환급금 미지급형)’은 장기요양등급에 따른 단계별 보장은 물론, 선택 특약 가입 시 재가급여, 시설급여, 간병인 비용까지 폭넓게 보장해 좋은 반응을 얻고 있다.
ABL생명 관계자는 "전사적으로 체계적인 내부 프로세스를 구축하여 소비자의 니즈에 부합하는 상품을 지속적으로 개발하고 있다"라며 "이를 통해 건강보험 등 보장성보험 확대에 집중하는 영업 전략을 추진, 보장성 보험 중심의 포트폴리오 강화에 힘쓰고 있다"라고 말했다.
2024년 12월말 ABL생명 보장성보험 수입보험료 1조2300억원으로 전년 동기 대비 1093억원 증가했다.
자본력이 낮아 킥스비율 제고도 시급한 상황이다. 올해 1분기 ABL생명 K-ICS(킥스) 비율은 경과조치 후 기준 167.96%, 경과조치 전 기준은 104.63%였다.
ABL생명은 킥스비율 제고를 위해 자산-부채 듀레이션 매칭 전략 수립 및 모니터링을 통한 금리위험 관리 등을 통해 재무건전성을 관리하고 있다.
ABL생명 관계자는 "금리 하락 등 비우호적인 경제 환경과 제도 강화로 인해 부채 듀레이션이 증가할 것으로 예상됨에 따라, 당사는 장기채 매입을 통한 가용 자본 관리와 금리 위험 최소화에 집중할 계획"이라며 "필요한 경우 추가 자본관리 방안 시행을 검토할 예정"이라고 밝혔다.
전하경 한국금융신문 기자 ceciplus7@fntimes.com





















