





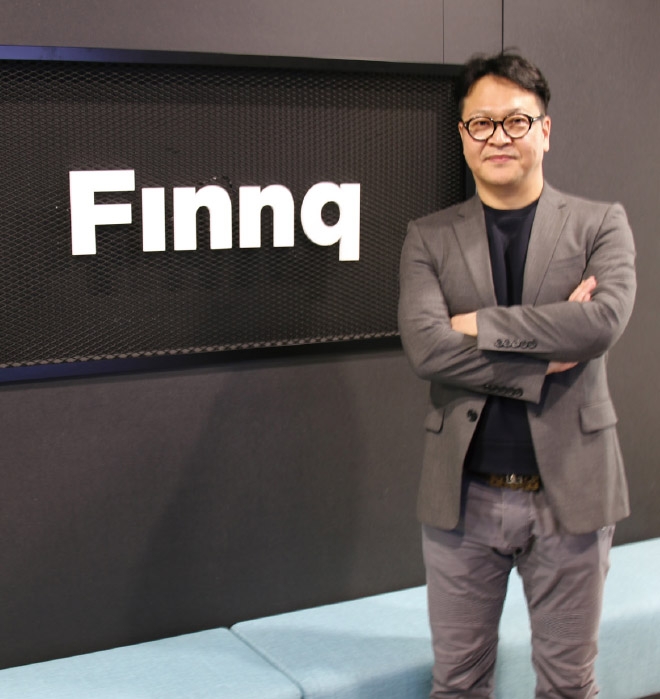
△ 권영탁 핀크 대표•SK텔레콤 유통기획팀·판매기획팀·제휴사업팀·마케팅전략팀 매니저•하나카드 모바일팀·모바일마케팅팀·핀테크사업팀 팀장•SK텔레콤 상품마케팅본부 컨텐츠상품팀 팀장•SK Telecom JV추진단·SKT측Project총괄, 단장•핀크 최고운영책임자•현) 핀크 대표이사
이미지 확대보기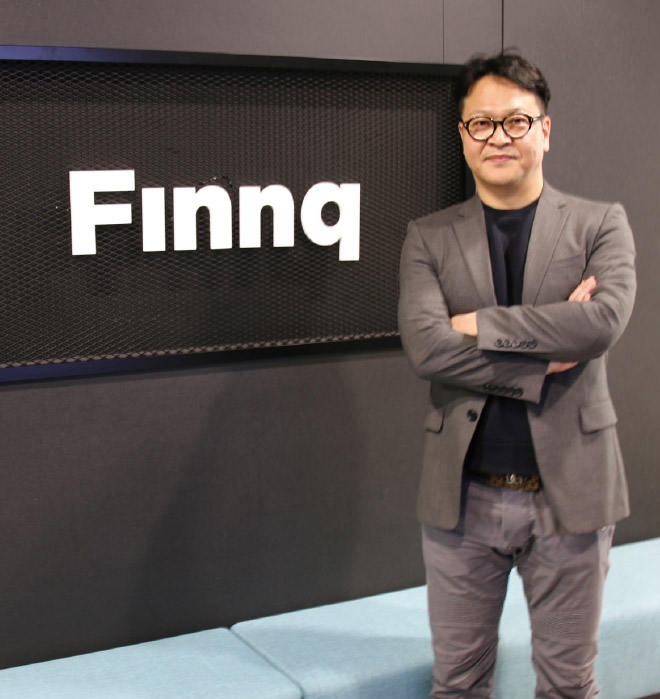
SK텔레콤, 대구은행과 함께한 ‛T High5 적금’, 대구은행과 함께 만든 간편한 ‛비상금 대출’이 그 예다. 혁신금융서비스도 3개나 보유하게 되면서 핀크 저력을 한껏 발휘하고 있다. ‛혁신 금융 파도’에 맞춰 권영탁 대표는 올해도 다양한 혁신적인 금융 서비스를 선보일 예정이다.
핀크 핀테크 사업 원년, 혁신 서비스 시동
권영탁 대표는 다시 한 번 올해가 핀크의 핀테크 사업을 제대로 할 수 있는 해라고 강조했다. 오픈뱅킹 시행으로 전 은행 계좌가 개방되고 규제 샌드박스로 핀크가 구상한 서비스가 가능해져서다.
실제로 오픈뱅킹 도입 이후 기존 금융권에서 보기 어려운 서비스를 선보였다. ‘내 계좌 간 이체’가 그 예다.
권영탁 대표는 “‘내 계좌 간 이체’는 21개 은행 모든 계좌를 조회·이체할 수 있게 됐을 뿐 아니라 보유한 여러 계좌로 목적에 따라 맞춤형 금액을 지정해 최대 1,000만원까지 무료 송금할 수 있어 ‘통장쪼개기’ 고객에 더욱 편리한 서비스”라며 “여기에 고객 이체 내역을 분석해 매월 특정 계좌로 송금하는 규칙적인 일정에 맞춰 자동 알림을 제공하거나 비밀번호 입력만으로 간편하게 송금되는 ‘스케줄 송금 서비스’도 준비하고 있다”고 말했다.
권 대표는 “오픈뱅킹 전에는 계좌 연결 한계로 쉽지 않았던 ‘핀크 T hig5 적금’이나 ‘비상금대출’ 적금 불입액과 대출 원리금 상환 등을 이제는 송금 서비스로 일정에 맞춰 용이하게 진행할 수 있다”고 덧붙였다.
‘1카드=1은행’이라는 공식에서 벗어난 혁신 결제 서비스 ‘오픈뱅킹 체크카드’도 준비하고 있다. 핀크가 체크카드 하나에 여러 은행 계좌를 연결해 기존 체크카드 한계를 뛰어넘는다는 발상이다.
권 대표는 “핀크 앱에서 결제 전 체크카드에 연결된 계좌 잔액을 확인하고 사용할 수 있으며, 잔액이 부족한 계좌 대신 다른 계좌를 통해 결제할 수 있다”며 “선불전자지급수단처럼 자동 충전해 사용할 수도 있고 사용자가 핀크에서 일정액 잔고를 설정하면 잔고가 빌 때 자동으로 우선순위 계좌에서 충전되며 5개까지 은행 계좌를 연결할 계획”이라고 말했다. 다은행 계좌와 연결된 체크카드 출시를 위해 신한카드와 업무협약을 맺고 서비스 출시를 준비하고 있다.
출시 상품들도 대박이 터지면서 순항하고 있다. 작년 SK텔레콤(SKT), DGB대구은행과 함께 출시한 ‘핀크 T high5 적금’ 시즌1은 누적 가입자 11만명을 기록하고 있다.
상품 히트에 힘입어 KDB산업은행과 출시한 시즌2 ‘핀크 T high5 적금’도 가입자만 7만명에 달한다. 대구은행과 두번째 협업 상품인 ‘핀크 비상금대출’도 소액대출이지만 작년 9월 출시 이후 지난 3월 4일 기준 취급액이 300억원을 기록했다.
이 상품들은 모두 기존 금융권보다 높은 혜택, 편의성으로 고객에게 좋은 반응을 얻고 있다. 권 대표가 제시한 올해 핀크 목표 고객 500만 확보, 수수료 수익 100억원도 인기 상품에 따른 고객 유입이 늘어나며 가시화되고 있다.
권영탁 대표는 “대구은행, 산업은행과 만든 적금, 비상금대출, 핀크 T 스코어를 내놓으면서 자발적으로 유입되는 고객이 확 늘어났다”면서 “인기가 높아지면서 제휴 은행 수가 확대되고 적금 뿐 아니라 협업 상품 범위도 확대되면 중개 수수료도 늘어날 것으로 기대하고 있다”고 밝혔다.

권영탁 대표는 핀크를 선도적인 ‘포용적금융 플레이어’로 만들겠다는 목표를 가지고 있다. 포용적 금융 일환으로 핀크는 대안적 신용평가 모델인 ‘핀크 T 스코어’와 이를 기반으로 대출상품을 중개하는 ‘대출 비교 서비스’를 선보였다. 두 서비스는 혁신성, 포용성을 인정받아 금융위가 혁신금융 서비스로 지정했다.
‘핀크 T 스코어’는 채무 이행 능력이 있지만 금융 이력이 부족해 대출이 불가능하거나 금리 혜택을 보지 못했던 고객을 위한 대안적 신용 평가다.
그동안 금융 이력이 없는 사회초년생, 주부, 자영업자는 기존 신용평가 등급에서는 금융데이터가 없다는 이유로 등급이 4등급 이하로 낮게 책정됐다.
낮은 신용등급으로 금리가 가장 낮은 1금융권인 시중은행에서는 대출을 받지 못해 10% 이상인 저축은행, 대부업, 카드론 등을 써야했다. ‘핀크 T 스코어’는 기존 금융이력이 아닌 ‘씬파일러’ 금융이력을 긍정적으로 평가할 수 있는 방식으로 평가한다.
권 대표는 “사회초년생은 금융 데이터가 없다는 이유로 돈을 빌릴 때 금리가 20% 넘는 카드론을 받는 경우가 많았다”며 “'핀크 T 스코어’는 금융 이력 부족자에게 불리했던 기존 신용 평가 방식과 달리 휴대폰 이용 정보로 금리 단층의 금리차를 보완하는 포용적 금융서비스”라고 말했다.
‘핀크 T 스코어’를 기반으로 한 ‘대출 비교 서비스’도 ‘씬파일러’ 관점에서 제휴 금융사, 대출을 중개해준다.
현재 핀크 ‘대출 비교 서비스’에는 한국씨티은행, 광주은행, 스마트저축은행, 한국투자저축은행, OK저축은행, 웰컴저축은행 6개 금융사와 제휴가 맺어있다.
고객이 ‘핀크 T 스코어’로 점수를 받으면 이를 기반으로 6개 금융사 대출상품 금리, 한도를 보여주는 식으로 이뤄진다.
권 대표는 “대안신용평가시스템은 기존 신용평가시스템으로 대출을 받지 못하는 사람들을 위한 것으로 이 고객들은 대부분 2금융권 고객”이라며 “1금융권에서 대출을 받을 수 있는 분은 얼마든지 대출을 받을 수 있는 사람으로 핀크는 금리 단층으로 고금리를 쓸 수밖에 없는 고객에게 혜택을 주고자 한다”고 말했다.
이러한 관점에서 ‘핀크 대출 비교 서비스’를 통해 대출을 받으면 최대 1% 금리 인하 효과를 볼 수 있도록 구성됐다.
그는 “‘핀크 T 스코어’를 통해 고객 휴대폰 이용 정보를 통신점수로 산출한 후 금융기관에 제공해 신용등급과 함께 대출심사에 반영하도록 해 신용등급 상승효과를 기대하게 했다”면서 “예를 들어 통신사 가입, 요금, 이용 등 정보에 따라 결정된 통신점수가 820점 이상이라면 1억원 대출 시 100만원을 할인받는 효과가 나타나도록 했다”고 밝혔다.
하반기 마이데이터 사업자 도전
권영탁 대표는 ‘데이터3법’ 통과에 맞춰 마이데이터 사업에도 도전한다는 방침이다.
권 대표는 “마이데이터 라이선스 획득은 핀크 최우선 전략 과제 중 하나”라며 “핀크 내 기존 AI 기반 소비 평가와 금융 분석을 제공한 서비스에서 나아가 고객의 소득, 소비, 저축/투자, 대출 등 각 영역에서 개인 금융 데이터에 기반한 진단, 이를 통해 고객이 부족한 점이나 놓치고 있는 부분에 해결 방안을 제한하는 등 ‘핀크형 마이데이터 서비스’를 준비하고 있다”고 말했다.
금융생활 주권을 고객에게 돌려주는 ‘마이데이터’ 산업은 핀크 사업 방향과도 맞는다.
권영탁 대표는 핀크가 지향하는 가치로 ICT를 활용해 금융 서비스를 보다 쉽고 편리하게 사용하게 하는 것, 금융서비스로부터 소외받은 고객들도 혜택을 받을 수 있는 포용적 금융을 실천하는 것, 고객의 금융데이터를 잘 분석해 고객이 손해보지 않는 금융서비스를 실천하는것 3가지를 제시했다.
권 대표는 “고객의 소득, 소비, 저축·투자, 대출 등 각 영역에서 개인 금융데이터에 기반한 진단과 이를 통해 고객이 부족한 점이나 놓치고 있는 부분에 해결 방안을 제시하는 개인종합자산관리서비스(PFM)도 진행하고자 한다”며 “고객들이 ICT를 통해 일일이 은행지점을 찾아 다니지 않아도 내 방, 내 책상에서 편하게 금융서비스를 제한없이 이용할 수 있도록 만들고 싶다”고 밝혔다.
※ 본 기사는 한국금융신문에서 발행하는 '재테크 전문 매거진<웰스매니지먼트 4월호>'에 게재된 기사입니다.
전하경 기자 ceciplus7@fntimes.com



















