





 김형기사 모아보기일 기자] 올해 하반기부터 고가 가해차량 보험료가 할증되고 이륜자동차보험(이륜차보험) 가입이 의무화된다. 보험사는 조건부 자본증권(CoCO Bond‧코코본드)을 자본확충 수단으로 활용할 길도 열린다.
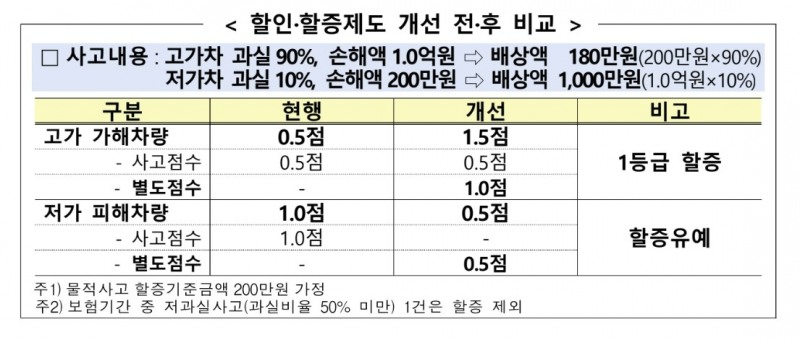
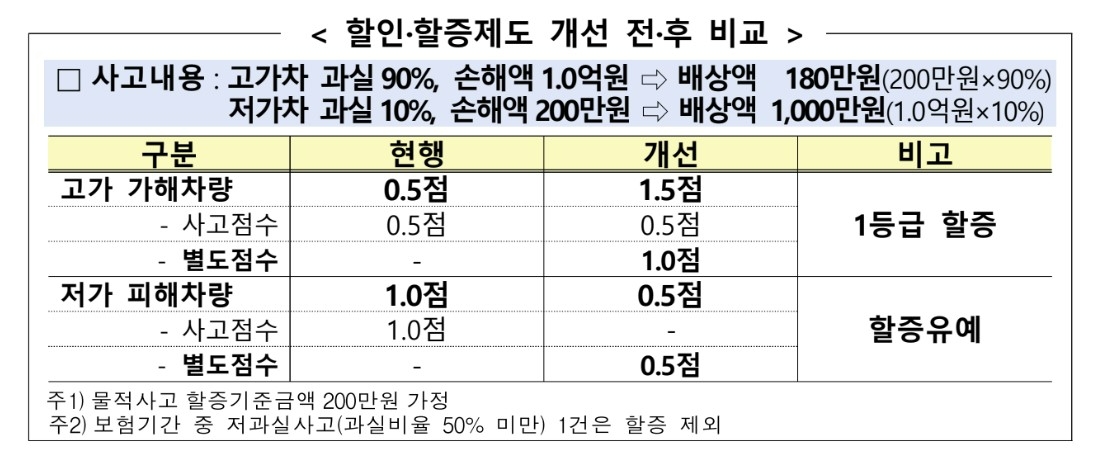
16일 보험업계에 따르면 내달부터 고가 가해차량의 보험료가 할증되고 저가 피해차량의 보험료 할증이 유예된다. 지난 7일 금융감독원은 이같은 ‘자동차보험 할증체계’ 개선안을 발표하며 고가 가해차량은 기존 사고점수에 별도점수 1점을 가산해 보험료를 할증하고 저가 피해차량은 기존 사고 점수가 아닌 별도점수 0.5점만 더해 보험료 할증을 유예하는 방안을 내놨다.
자동차보험 할증체계 개선안 적용 대상은 저가 피해차량이 배상한 금액이 고가 가해차량이 배상한 금액의 3배를 초과하거나 저가 피해차량이 배상한 금액이 200만원을 넘는 경우다. 고가차량 기준은 건당 수리비가 평균의 120% 이상이면서 고급‧대형차종 평균 신차가액 8000만원을 초과하는 차량이다. 피해차량은 과실비율이 50% 미만인 차량을 뜻한다.
그동안 고가 가해차량은 손해배상액이 적다는 이유로 보험료 미할증을 적용받고 저가 피해차량은 고가차량의 높은 수리 비용을 손해배상해 보험료가 할증됐다. 이에 불합리하다는 불만이 나왔고 금감원은 개선안을 발표했다.
지난해 고가차량의 평균수리비는 410만원으로 비고가차량 130만원 대비 약 3.2배 수준을 나타냈다. 여기에 고가차량이 2018년 28만1000대에서 지난해 55만4000대로 증가하면서 동기간 고가차량과의 교통사고 건수도 3600건에서 5000건으로 확대됐다.
내달 이륜차보험도 자동차손해배상보장법에 따라 자동차보험처럼 반드시 가입해야 한다. 무보험 적발 시 300만원 이하의 과태료, 운행 중 적발 시 1년 이하의 징역 또는 1000만원 이하의 벌금에 처할 수 있다.
이륜차보험은 유상운송용(배달용), 가정용으로 구분되며 의무보험인 대인배상Ⅰ(타인 상해‧사망 자동차손해배상보장법 한도 내 보상), 대물배상(타인 차량‧재물 전손‧파손 보상)과 임의보험인 대인배상Ⅱ(타인 상해‧사망 대인배상Ⅰ 초과 손해액 보상)로 구성된다.
지난해 말 기준 이륜차보험 가입률은 대인배상Ⅰ 51.8%, 대인배상Ⅱ 11.5%로 집계됐다. 특히 배달용 이륜차보험 가입률은 34.1%로 자동차보험 96.4% 대비 매우 낮았다. 하지만 배달용 보험료는 연평균 224만원으로 가정용과 비교해 약 11배 수준이다. 보험료 할인 제도 활용이 필요한 대목이다.
이륜차보험은 자동차보험과 달리 최초가입자와 사고다발자가 같은 11등급이 적용된다. 자동차보험은 할인할증등급을 1등급(최고 할증)부터 29등급(최고 할인)까지 운영하지만, 이륜차보험은 11등급 이하만 존재한다. 12등급 이하는 통상 할인등급으로 분류된다. 손해보험업계는 다이렉트 가입 시 보험료 할인한다. 오프라인 대비 보험료 평균 할인 폭은 삼성화재 20.7%, KB손해보험 20.5%, DB손해보험 19.8%, 현대해상 16.3%다.
내달부터 개정 보험업법이 시행됨에 따라 보험사는 코코본드를 자본확충 수단으로 활용할 수 있다. 그동안 자본성증권 종류는 신종자본증권, 후순위채에 불과했지만, 조건부 상각‧전환 조항이 부가된 코코본드가 추가된다. 후순위채는 잔존 만기 5년 미만에 접어들면 매년 20%씩 자본인정액이 차감되며 신종자본증권은 영구채 성격을 띠고 있어 자본확충에 유리하지만, 후순위채보다 금리가 높다.
하지만 코코본드 발행 가능성이 크지 않다는 목소리도 나온다. 올해부터 도입된 신지급여력제도(K-ICS)는 코코본드가 아닌 자본성증권도 가용자본으로 인정하기 때문이다. 신종자본증권이 기본자본으로 분류되기 위해선 상환촉진 요인이 없어야 한다. 즉 조기상환권(콜옵션) 미행사 시 보통주 전환이나 스탭업 조건이 부가된 경우 조기상환을 촉진하는 유인이 있는 것으로 보고 자본적인 성격이 떨어지는 보완자본으로 분류한다.
신용평가업계는 보완자본 인정 한도 소진 등으로 기본자본 확충이 필요한 경우에도 코코본드 형태의 신종자본증권 발행 가능성은 크지 않다고 예상했다. 스탭업 조건이 없는 일반 신종자본증권도 기본자본으로 인정되기 때문에 조달금리가 상대적으로 낮은 일반 신종자본증권 발행이 우선적으로 고려될 것이라는 이유를 들었다.
아울러 일반 신종자본증권으로 기본자본 한도를 모두 소진한 경우만 인정 한도가 추가로 부여되는 코코본드 형태의 신종자본증권을 발행할 유인이 생길 것이라고 평가했다. 또 코코본드 형태의 후순위채의 경우 후순위채와 동일하게 보완자본으로 분류되고 인정 한도 측면에서도 차이가 없기 때문에 발행 가능성이 작다고 밝혔다.
바뀔 것 같으면서도 안바뀌는 것도 있다. 바로 ‘보험 나이’다. 이달부터 ‘만 나이’가 도입되지만, 생명보험 등 사람의 생명‧신체와 관련된 위험을 보장하는 보험상품은 보험료 및 가입 나이를 계산하거나 만기를 정할 때 만 나이와는 별도로 만 나이 6개월 경과여부에 따라 반올림하는 보험 나이 개념을 활용한다.
일반적으로 나이가 들수록 질병‧사고 발생확률이 높아져 보험료가 비싸진다. 나이 기준으로 6개월이 경과하기 전에 가입하는 것이 유리한 셈이다. 예를 들어 40세 남성이 종신보험에 가입하는 경우 만 39세 6개월 미만(보험 나이 39세)보다 만 39세 6개월 이후(보험 나이 40세) 시점에 가입하면 보험료를 약 1.9% 더 냈다.
반대로 가입나이가 제한되는 경우 보험 나이 기준으로 상한연령 경과 전 또는 하한연령 도달 이후 가입하는 것이 유리하다. 예컨대 가입나이가 0∼30세인 어린이보험의 경우 만 30세(만 31세 도달 전일까지)가 아닌 만 30세 6개월 미만인 자까지만 가입이 가능하다는 뜻이다.
아울러 나이를 기준으로 만기가 정해져 있는 상품일 경우 만기일은 만기로 표시된 보험나이에 도달하는 마지막 계약 해당일을 의미해 보장기간 확인 시 주의가 필요하다. 만약 청약시 나이를 잘못 기재한 경우 보험계약을 해지하지 않고 나이를 정정하는 것도 가능하다. 다만 이때 보험 나이 조정으로 보험료를 추가 납입하거나 돌려받는 금액이 발생할 수 있다.
김형일 기자 ktripod4@fntimes.com




















