





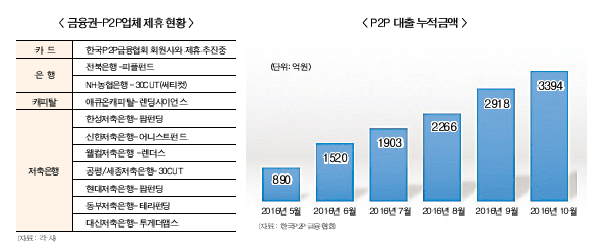
업계에 따르면, 가이드라인 발표 후 A카드사는 한국P2P금융협회에 제휴를 제안했다. 구체적인 사안은 아직 정해지지 않았으나 카드사에서 적극적으로 나오는 것으로 알려졌다. P2P업계에서는 가이드라인이 기존 금융권에 P2P금융이 금융당국으로부터 공식 인정을 받았다는 신호로 여겨진 것 같다고 입을 모은다. 이승행 한국P2P금융협회 회장은 “가이드라인이 나오기 전에는 금융사에서 편견을 가지고 보는 경우가 많았지만 가이드라인 이후에 이런 시선이 없어진 것 같다”고 말했다.
금융권에서 P2P에 러브콜을 보내고 있지만, 가이드라인이 확정되지 않아 불안정성 문제도 제기되고 있다. 특히 은행권 외에 기관에 대한 명확한 해석이 없어 저축은행, 캐피탈 등에서 조심스러워 하고 있다.
◇ P2P와 새 비즈니스 모델 검토
금융권에서는 P2P업체에 문을 두드리는 이유는 새로운 협력모델을 만들 수 있는 기대에서다. 특히 가장 적극적인 모습을 보이는건 저축은행이다. 저축은행중앙회는 14일 P2P업체 제휴 저축은행 등 11개 저축은행 관계자와 P2P업체 협력방안을 모색하는 자리를 갖는다. 저축은행중앙회는 간담회는 현업에서 느끼는 P2P 제휴 모델 개발 어려움, 가이드라인 시행으로 예상되는 법률적 문제를 검토하기 위해 마련됐다.
저축은행중앙회 관계자는 “가이드라인이 나온 만큼 P2P업체와 협력할 수 있는 다양한 방향을 모색하고자 한다”고 말했다. 가이드라인 발표가 금융권-P2P 제휴를 적극적으로 만든건 그동안 금융당국의 제동으로 P2P 제휴를 구체화하지 못한 업체들이 나서고 있어서다.
현대저축은행은 팝펀딩과 지난 2월 P2P업체 팝펀딩과 업무제휴를 맺었으나 금융당국의 제동에 걸려 가이드라인 발표 이후로 상품 출시가 미뤄졌다. 현대저축은행은 “가이드라인이 나왔지만 아직 명확한 게 없어 중앙회에서 마련한 자리에 참석해 이야기를 듣고자 한다”고 말했다. P2P업체와 제휴를 맺지 않은 아주저축은행, 페퍼저축은행, HK저축은행 관계자도 참석하는 것으로 알려졌다.
페퍼저축은행 관계자는 “P2P 업체와 제휴를 맺지는 않았으나 새로운 사업 비즈니스를 모색할 수 있다는 생각에 참여하게 됐다”고 말했다.
현재 P2P업체와 저축은행이 정식적으로 협력하고 있는건 대신저축은행과 한성저축은행이다.
대신저축은행은 투게더 앱스 고객 자금관리를 하고 있다. 대신저축은행 관계자는 “저축은행 차원에서는 인터넷전문은행 등으로 비대면, 핀테크가 활성화되는 만큼 P2P 시장을 경험할 수 있는 장점이 있다”고 말했다.
한성저축은행은 팝펀딩과 2010년부터 연계형 대출상품을 내놨다. 팝펀딩이 투자자의 자금을 한성저축은행에 담보로 제공하면 한성저축은행이 팝펀딩이 평가한 대출자의 동산·부동산 담보가치 만큼 대출해준다.
카드사에서도 제휴를 검토하고 있다. 카드사에서는 P2P 투자금 카드결제 등을 제안한 것으로 알려졌다. P2P업계에서도 이를 긍정적으로 받아들이고 있다. P2P투자는 투자금 입금 날짜에 고객이 투자금을 직접 입금해야 한다. 투자 시기를 놓쳤을 때 이탈하는 고객이 많아 업계에서는 고민이 많았다. 카드 자동이체가 될 경우, 이탈고객을 잡을 수 있어 P2P업체에 긍정적이다.
◇ 투자한도 제한 발목, 금융권 모니터링 의무 부담
하지만 금융권과 P2P 제휴 업무가 순탄치 않을 것이라는 전망도 많다. P2P업계에서는 가이드라인 제정 방향에 담긴 ‘투자금액 한도 제한’이 없어져야 한다고 강하게 주장한다. 이승행 한국P2P금융협회 회장은 “투자금액 작으면 부동산 PF 등은 자금을 모으기 어려워진다”며 “시장이 성장하지도 못하게 된다”고 말했다.
실제로 부동산 PF 관련해 테라펀딩과 협력제휴를 진행한 동부저축은행은 가이드라인 투자한도 제한으로 상품출시에 제동이 걸린 상황이다.
동부저축은행 관계자는 “부동산 PF는 금액이 많은데 제한 금액이 적다”며 “가이드라인 방향이 수정되지 않는다면 최악의 경우 출시가 무산될 수도 있다”고 말했다.
애큐온캐피탈은 P2P업체 렌딩사이언스와 중금리대출 협약을 맺었으나 가이드라인이 나오면서 관련 상품 개발에 어려움을 겪고 있다. 렌딩사이언스 관계자는 “기관투자자에 대한 해석 여지가 남아있고 가이드라인이 확정되지 않은 상황이어서 양사 모두 조심스러운 입장”이라고 말했다.
실제로 기관투자자로 투자자를 한정하려는 30CUT(써티컷)은 초기 저축은행과 사업을 추진했으나 유권해석이 되지 않아 무산된 바 있다. 렌딩사이언스는 자사 투자상품 출시에도 발목이 잡혔다. 신생업체인 렌딩사이언스는 투자금액 한도로 상품 구성이 어려워져 출시를 미뤘다.
렌딩사이언스 관계자는 “부동산 PF, 신용대출 모두 투자금액 제한으로 출시에 어려움이 있다”며 “투자금액이 상향되지 않는다면 업계가 어려워질 것 같다”고 말했다. 업계에서는 금융당국과 기관투자자 참여 문제로 상품출시가 미뤄졌던 30CUT도 상품출시가 어려워질 수 있다고 말한다. 30CUT에 따르면, 30CUT은 자산운용사 펀드 방식으로 투자기관을 참여시켜 상품을 출시하는 방향을 검토했다. 하지만 자산운용사가 중간에 끼어들 경우, 중개업체가 생겨 금리가 높아질 수 밖에 없다.
P2P 업계 관계자는 “P2P의 장점은 유통마진을 줄여 중금리를 제공하는 것인데 중간 유통구조가 생기면 P2P의 이점이 사라지는 것 같다”고 말한다. 일각에서는 P2P 제휴 기관의 모니터링 의무가 과도하다는 지적도 있다. P2P대출 가이드라인 제정 방안에 따르면, ‘연계 금융회사에 대한 검사·감독 등을 통해 P2P 업체의 가이드라인 준수 여부를 확인’해야 한다는 조항이 있다. 한 금융권 관계자는 “우리가 P2P업체 관리감독 의무까지 덧붙어져 부담스럽다”고 말했다.
하지만 관리감독 의무가 과하지 않다는 의견도 있다. 한성저축은행 관계자는 “이미 금융권은 관리감독을 받고 있는 만큼 기존처럼 진행하면 될 것 같다”고 말했다. 한국P2P금융협회에서는 지속적으로 투자한도 제한 철회를 요청하고 있다.
전하경 기자 ceciplus7@fntimes.com




















