





△ 자료 : 각 사
최근 대한제당 자회사에서 키움증권으로 인수된 TS저축은행은 지난 3년 간의 실적부진을 딛고 새롭게 영업을 준비하고 있다.
TS저축은행은 올해 1분기 기준 총자산 3961억원, BIS기준 자기자본 비율 18.77%다. 담보별 대출금 중 83.3%(1분기 기준)가 부동산으로 부동산에 특화돼있다. 용도별 대출금으로 보면 기업자금대출이 2805억원으로 전체 91.34%를 차지한다.
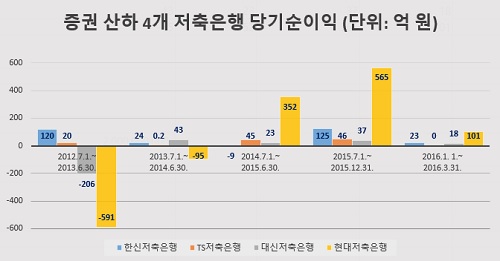
TS저축은행 감사보고서에 따르면, TS저축은행은 2012년 7월 1일~2013년 6월 30일 당기순이익은 20억, 그 다음 해 당기순이익은 2000만원으로 100% 감소했다.
TS저축은행 관계자는 "당시 저축은행 자산을 캠코에 매각하면서 충당금 적립으로 적자가 났다"며 "충당금 손실을 회복하면서 다음 해에는 흑자로 전환했다"고 말했다. 2014년~2015년 TS저축은행 당기순이익은 45억원을 기록, 224% 증가했다.
업계에서는 키움증권 산하 키움저축은행이 리테일 중심인 만큼, TS저축은행 인수로 기업금융 포트폴리오가 강화됐다고 분석하고 있다. TS저축은행 인수로 영업권 확대 효과도 얻었다. 키움저축은행 영업권이 경기, TS저축은행 영업권이 서울인 만큼 영업권 확대 효과도 누렸다는게 업계 평가다.
유안타그룹에 인수된 한신저축은행도 유안타그룹 인수 후 사업계획을 구상중이다.
한신저축은행은 2015년 12월 31일 기준 총자산 2573억원, 개인대출과 금융 및 보험업이 전체 각각 34.2%, 29.7%를 대출 부분에서 차지하고 있다.
한신저축은행은 2012~2013년 당기순이익 120억원을 기록했다가 그 다음 해에 24억원으로 순익이 80% 감소했으며 2014~2015년에는 -9억원 적자를 기록했다.
한신저축은행 관계자는 "NPL 회수 비율이 높아 적자를 기록했다"며 "인수 진행 과정에서 대출규모를 줄이고 투자를 적극적으로 하지 않았다"며 "유안타그룹과 사업단계 협의중에 있다"고 말했다.
대신증권이 중앙부산·부산2·도민저축은행 3개 저축은행 인수로 출범시킨 대신저축은행은 인수 채권 적자를 딛고 2014년 흑자 전환을 이뤘다.
2012년~2013년 206억원 적자를 기록한 대신저축은행은 2013~2014년 당기순이익 43억원을 기록, 흑자전환에 성공했다.
대신저축은행 관계자는 "2011년에 중앙부산, 부산2, 도민저축은행 자산부채가 이전되면서 적자가 났다"고 말했다.
대신저축은행 총자산은 1조734억원(올해 1분기 기준), BIS기준 자기자본 비율은 11.5%다. 1분기 기준 기업자금대출이 65.48%, 가계자금대출이 27.38%로 기업대출 중심이다.
대신저축은행은 업계 최초로 비대면 계좌 개설 서비스를 개시하기도 했다.
현대저축은행은 2011년 10월 대영상호저축은행을 인수해 영업을 시작했다. 현대저축은행 전신 대영상호저축은행은 2011년 6월 말 기준 자산 6187억원, BIS자기자본비율 -9.13%로 영업정지 조치를 받은 전적이 있다. 부실비율이 높아 2014년 6월까지 적자를 기록했다.
현대저축은행 2013년(2012년 7월1일~2013년 6월 30일) 당기순이익은 -591억원로 적자를 기록했다. 그 다음 해에 당기순이익은 -95억원으로 116% 증가, 적자를 대폭 개선했으며 2015년 352억원의 당기순이익을 보이며 흑자전환에 성공했다. 이후 565억원 당기순이익(2015년 7월1일~2015년 12월 31일)을 보여 60.5% 순익 증가율을 보였다.
지속된 호조로 현대저축은행 올해 1분기 총자산 1조3818억원, BIS기준 자기자본비율 16.31%로 중대형 저축은행으로 성장했다.
하지만 현대저축은행은 고금리 소액대출, 프로젝트파이낸싱(PF)로 자산을 불렸다는 비판적인 시선도 많다. 현대저축은행 신용대출비율은 전체 43.52%다. 용도벌 대출로는 기업자금대출 51.02%, 가계자금대출 44.76%다. 소액신용대출금액은 481억원(1분기)이다.
모회사 현대증권이 KB금융에 인수되면서 현대저축은행이 추후 매각되는 것 아니냐는 시선도 존재하고 있다. KB금융 산하 KB저축은행이 중금리, 서민금융 중심인 반면 현대저축은행은 고금리 소액신용대출로 '평판리스크'를 감당하기 어렵다는 시선에서다.
전하경 기자 ceciplus7@fntimes.com




















