






25일 금융감독원에 따르면 3월 기준 보험업계의 퇴직연금 시장점유율은 31.4%(14조9059억원)로 전분기(32%) 대비 줄기는 했으나 전년 동기와는 비슷한 추이다. 급증하지도 급감하지도 않고 31~32%에서 맴돌고 있다. 생보가 24.3%, 손보가 7.1%를 차지하고 있다.
각 사별로는 운용관리계약 기준으로 삼성생명이 14.3%(12조2344억원), 교보생명 3.8%(3조2737억원), 한화생명이 2.6%(2조2335억원)다. 손보는 삼성화재가 3%(2조5267억원), LIG손보 1.9%(1조6005억원), 롯데손보 1%(8695억원)다.
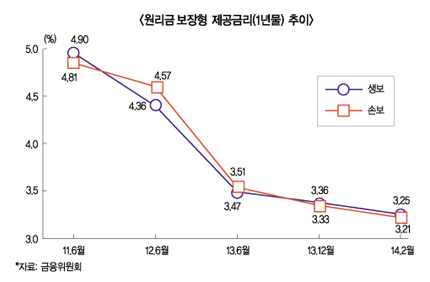
보험사들의 퇴직연금은 신탁형과 보험형으로 나뉘는데 신탁형은 자산의 43.6%를 예·적금에, 41.1%를 펀드에 두고 있다. 보험형은 78.8%가 채권에 집중돼 있다. 수익률은 실세금리 대비 높은 편이다. 금리를 사전에 제시하는 원리금보장형은 지난 2월 기준으로 생보가 3.25%, 손보는 3.21%를 제시하고 있어 정기예금(2.55%)보다는 높다. 특이한 점은 실적배당형이 원리금보장형에 비해 수익률이 현저하게 떨어지는 것이다. 지난해 삼성생명의 확정급여(DB) 원리금보장형 수익률은 3.73%이나 실적배당형(비원리금보장형)은 2.02%다. 그 밖에 다른 보험사들도 비슷한 추이다. 다만 교보생명과 메트라이프생명이 실적배당형에서 원리금보장형 보다 나은 성과를 냈다.
◇ 기존 행정지침 규정화…상호우대 및 금리차별화 제한
퇴직연금 규모는 지속적으로 커졌지만 영업환경과 운용측면에서는 여전히 불합리한 면이 많다. 이에 따라 금융위원회는 그동안 행정지침으로 시행하던 사안들을 정식 규정으로 만들 방침이다. 지난 23일 입법예고된 퇴직연금 감독규정 개정안은 규제개혁위원회를 거쳐 8월에 마무리될 예정이다.
주요 개선내용은 사업자 간 상품 제공과 관련된 관행을 개선하고 가입자의 이익을 극대화는 방향으로 자산운용을 유도하는 것이다. 대표적인 게 금리차별 금지와 상품제공 수수료 금지다.
영업과 관련해서는 퇴직연금 운용상품을 제공하는 금융사가 동일한 상품을 제공할 때 가입자-사업자별 차별적 금리제시를 금지한다. 금융사들이 자사상품 편입과정에서 금리를 차등적으로 제시하거나 업권내 사업자간 상품제공 등에서 상호 우대하는 관행이 있어서다.
예를 들어 신규고객에게는 높은 금리를 주고 재예치 계약자에겐 낮은 금리를 주거나 대기업에게는 고금리, 중소사업자는 낮은 금리를 주는 식이다.
금융위는 퇴직연금 사업자가 가입자에 제시하는 상품 금리를 매월 공시해 투명성을 높이고 공시된 금리대로 다른 가입자와 사업자 등에게 적용하도록 의무화한다. 이같은 방안은 이미 행정지침을 통해 실행되고 있으며 이번에는 감독규정으로 법규화 하는 것이다.
◇ 자산운용 재량부여…정당사유 있으면 가입자 이익 우선
운용과 관련해서는 정당한 사유가 있을 경우, 자산운용에 재량을 부여하는 방향으로 운용규제를 합리화 한다. 편입 부적격등급(BB 이하) 증권이 발생하면 가입자의 차기운용 지시 변경시기까지 운용방법을 변경하지 않을 수 있도록 완화하고 편입자산의 시장가치 변동으로 위험자산 투자한도를 초과한 경우, 투자한도를 준수한 것으로 간주하는 식이다.
이전에는 편입자산이 부적격 자산이 된 경우, 3~6개월 이내에 처분하도록 의무화 했는데 가입자 이익을 저해할 우려가 지적돼 왔다. 반대로 편입 위험자산의 가치가 올라 투자한도를 초과하는 경우에도 편입자산을 매각해야 하는 문제가 발생했다.
이와 더불어 편입대상 여부가 불분명한 ELB(Equity Linked Bond)를 편입대상으로 명확히 규정한다. ELS처럼 원금을 보장하면서 주가에 변동과 연계해 금리만 변동하는 상품이라 별 차이가 없다.
안창국 금융위 자산운용과장은 “2005년 12월 도입된 퇴직연금이 지난해 말 84조3000억원으로 성장했지만 안전자산 선호와 소극적 자산운용으로 수익성과 노후자산 역할을 못한다는 지적이 많았다”며 “영업과정에서 자사상품 편입비중과 업권 내 상품교환 비중이 높아 불합리한 관행이 있으며 자산운용 규제의 경직적 적용 등에 따른 불합리한 문제를 개선할 필요가 있어 이번에 정식 감독규정으로 개정하게 됐다”고 밝혔다.
원충희 기자 wch@fntimes.com





















