





어느 저축은행의 중금리대출 금리가 아니다.
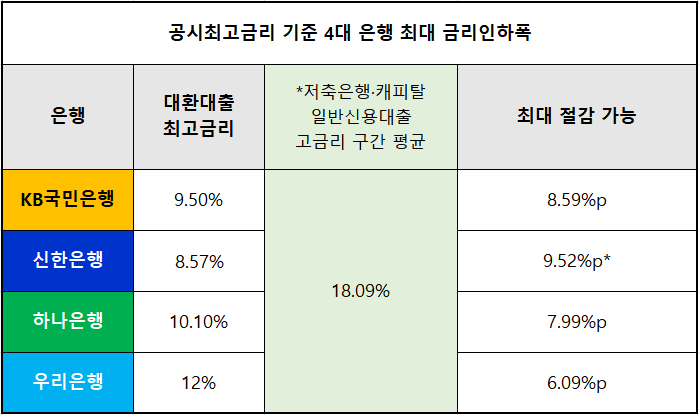
단위는 %가 아닌 %p. 2금융권 신용대출을 이용하던 고객이 국민은행 대환대출을 승인 받았을 때 가능한 최대 금리 절감폭이다.
금융당국의 강력한 포용금융 기조에 따라, 은행권이 중금리대출과 함께 대환대출에도 공을 들이고 있다.
올해 1분기 캐피탈·저축은행 신용대출 구간별 금리 평균이 최고 18%대임을 고려하면, 은행의 대환대출 활성화는 이자 부담에 어려움을 겪는 개인고객들의 숨통을 틔우는 중요한 수단이다.
은행권에서는 다양한 대환대출 전략을 활용하는 모습이다.
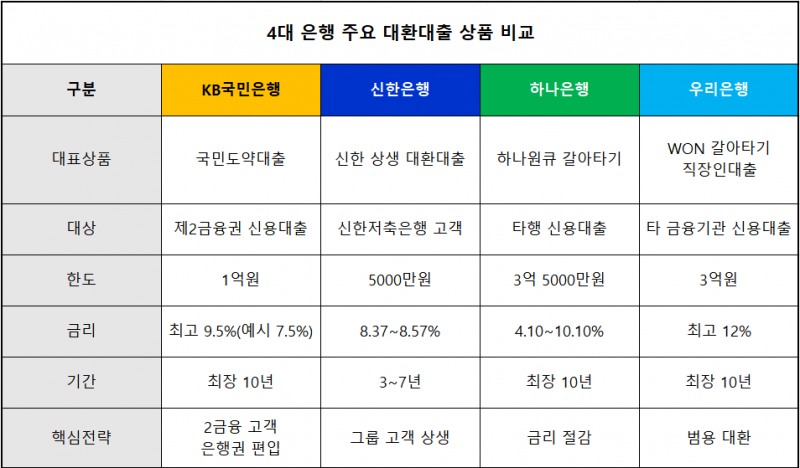
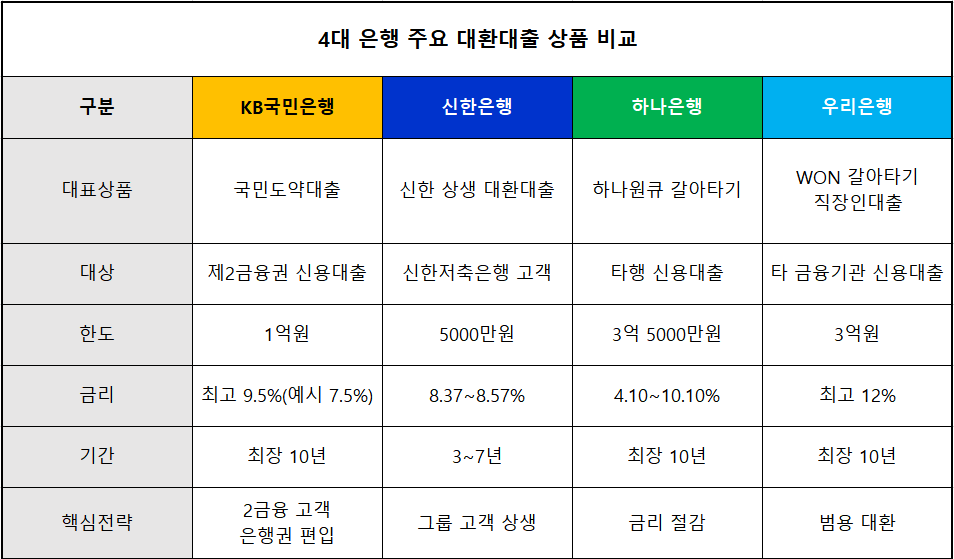
국민은행은 제2금융권 차주의 은행권 안착에 초점을 맞췄고, 신한은행은 신한저축은행 고객을 은행으로 끌어올리는 그룹 연계형 모델을 택했다. 하나은행은 모바일 기반 일반 대환대출, 우리은행은 직장인 대상 고한도 갈아타기 상품에 무게를 뒀다.
KB국민, 제2금융권 차주 ‘은행권 편입’ 정조준
4대 은행 중 정책적 의미가 가장 선명한 대환대출 상품을 보유한 곳은 KB국민은행이다.대출한도는 최대 1억원, 기간도 최장 10년으로 길다. 상환방식은 원금균등 또는 원리금균등 분할상환이다.
가장 중요한 이자의 경우 분할상환방식·대출기간 5년·신용등급 3등급 기준 공시금리가 연 7.50%로 제시됐다. 별도로 상품에는 최고 연 9.5% 금리상한이 적용된다.
저축은행중앙회와 여신금융협회 공시 기준 올해 1분기 저축은행·캐피탈 일반 신용대출의 신용점수 구간별 평균금리는 최고 18.09%, 민간중금리대출은 최고 16.36%에 달했다.
이를 국민은행의 금리상한 9.5%와 단순 비교하면 일반 신용대출에서는 최대 8.59%p, 민간중금리대출에서는 최대 6.86%p의 금리 절감이 가능하다. 공시 예시금리 7.50%를 기준으로 보면 절감 가능폭은 더 커진다.
◇신한, 신한저축은행 차주 전용···그룹 내 ‘상생 사다리’
신한은행의 ‘신한 상생 대환대출’은 신한저축은행 신용대출 보유 직장인을 대상으로 한 상품으로 4대 은행 중 대상 고객 범위가 가장 좁다.
2금융 전체 차주가 아니라 신한금융그룹 계열 저축은행 이용 고객을 은행으로 이동시키는 구조다.
상품을 구체적으로 살펴보면 현 직장 재직기간 1년 이상, 연소득 2000만원 이상 등 조건을 충족해야 하며, 대출한도는 최대 5000만원이다.
대출기간은 3년부터 최대 7년까지이며, 원금분할상환 방식으로 중도상환해약금은 없다.
신한 상생 대환대출의 매력은 '금리'다. 최저 연 8.37% ~ 최고 연 8.57%로 금리 상한 비교에서는 국민은행보다 이자 절감폭이 크다.
단순 계산한 평균금리 8.47%를 저축은행·캐피탈 민간중금리대출 평균금리와 비교하면 최대 7.89%p 낮다. 일반신용대출을 기준으로 할 경우 최대 9.62%p까지 차이가 난다.
신한은행이 이처럼 금리 상한을 낮출 수 있는 것은 계열사 간 데이터와 고객 이해도 공유가 가능하기 때문이다.
저축은행에서 은행으로 이동하는 고객의 상환 이력과 거래 정보를 그룹 차원에서 파악할 수 있어 심사 안정성이 높다. 포용금융 관점에서는 “시장 전체 흡수”보다 “그룹 내 고금리 차주의 은행권 전환”에 초점을 맞춘 상생형 모델이다.
하나은행, 모바일 특화 대환대출 운영···금리 경쟁력 '최고'
하나은행의 대환대출 ‘하나원큐신용대출 갈아타기’는 모바일 전용 상품이다.타행대출 보유 고객을 대상으로 하며, 현 직장 6개월 이상 국민건강보험 직장가입자, 건강보험료 6개월 이상 정상납입 고객 등이 신청 조건이다. 대출한도는 최대 3억 5000만원이다.
대상이 2금융으로 제한되지 않은 만큼 최저 금리는 연 4.10%로 낮다. 최고 연 10.10%로 제시됐다. 우대금리는 최대 0.6%p이며, 급여이체와 카드결제, 청약·적금 납입 등 거래실적에 따라 적용된다.
단순 계산한 공시 평균 금리가 7.1%인 점을 고려하면 4대 은행 대환상품 중 가격 경쟁력이 가장 돋보인다.
제2금융권 일반 신용대출 고금리 구간 평균 18.09%에 비해 단순 평균 기준 최대 10.99%p, 민간중금리대출 고금리 구간 평균 16.36%와 비교하면 최대 9.26%p 낮다.
최고금리 10.10%를 기준으로 잡아도 일반 신용대출 대비 최대 7.99%p, 민간중금리대출 대비 최대 6.26%p의 절감 여지가 있다.
우리은행, 다양한 상환 방식 강점
우리은행의 대환대출 상품은 '범용성'에 초점이 맞춰졌다.‘우리 WON 갈아타기 직장인대출’도 하나은행 상품과 마찬가지로 대환 대상을 2금융에 국한하지 않았고, 대상은 6개월 이상 재직 중이며 연소득 2000만원 이상인 직장인이다.
다만 개인신용평점 기준 우리은행 CB 5(0)구간 이하 고객은 상품 이용이 불가능하다. 취약계층보다 고금리 대출을 이용 중인 특정 신용평점 구간 직장인들의 이자 부담을 낮춰 삶의 질을 높이는 데에 중점을 둔 상품으로 분석된다.
대출한도는 최대 3억원, 대출기간은 1년에서 10년이다.
최고금리는 연체이자율 포함 연 12%로 제시됐다. 2금융권 고금리 구간과 우리은행 상한금리 12%를 비교하면 일반 신용대출에서는 최대 6.09%p, 민간중금리대출에서는 최대 4.36%p 절감 가능하다.
절감폭만 놓고 보면 KB·신한·하나보다 작지만, 주목할 부분은 '상환방식'이다. 만기일시상환·한도대출·원리금균등 분할상환 중 선택이 가능해 자유도와 범용성을 높였다.
김성훈 한국금융신문 기자 voicer@fntimes.com




















