





지난 5월 기준 KB국민·신한·하나·우리·NH농협은행 모두 지난해 6월보다 평균금리는 올랐지만, 우량 차주와 취약 차주 간 금리 스프레드는 대부분 축소됐다.
특히 신한은행은 평균금리 인상폭이 컸음에도 평균신용점수를 가장 많이 낮췄고, 우량·취약 차주 스프레드도 대폭 줄이며 가계 포용금융에 가장 적극적인 모습을 보였다.
반면 KB국민은행은 평균금리를 가장 낮은 수준으로 관리했지만 평균신용점수가 높아 우량 차주 중심의 안정적 운용에 무게를 둔 것으로 분석된다.
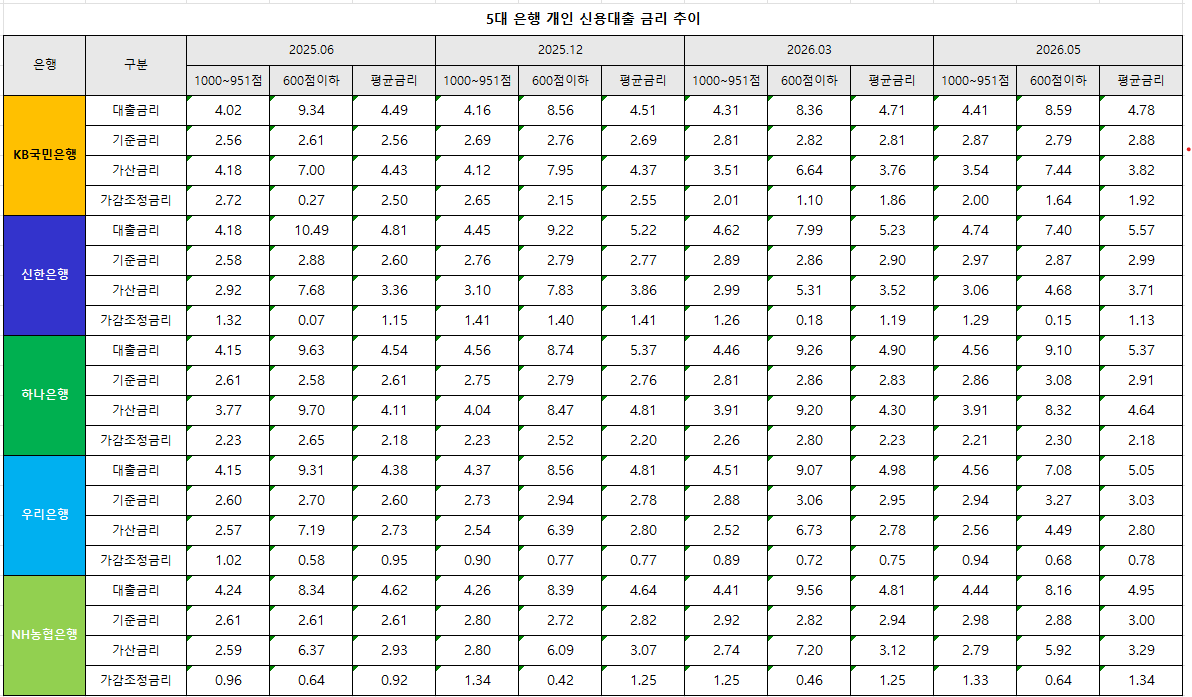
가계신용대출 평균금리 일제 상승···스프레드는 축소
미·중 무역분쟁 장기화와 중동 정세 불안에 따른 고환율·고유가 흐름은 가계 상환 여력을 압박하고 있다.은행 입장에서는 경기 둔화와 연체율 상승 가능성에 대비해 신용대출 가격을 보수적으로 책정할 유인이 커진 셈이다.
이 같은 상황에서 이재명 정부 출범 이후 생산적금융과 포용금융 확대 기조가 강화되면서 은행들은 취약 차주 금융 접근성도 함께 고려할 수밖에 없게 됐다. 은행별 가격 전략이 엇갈리게 된 이유다.
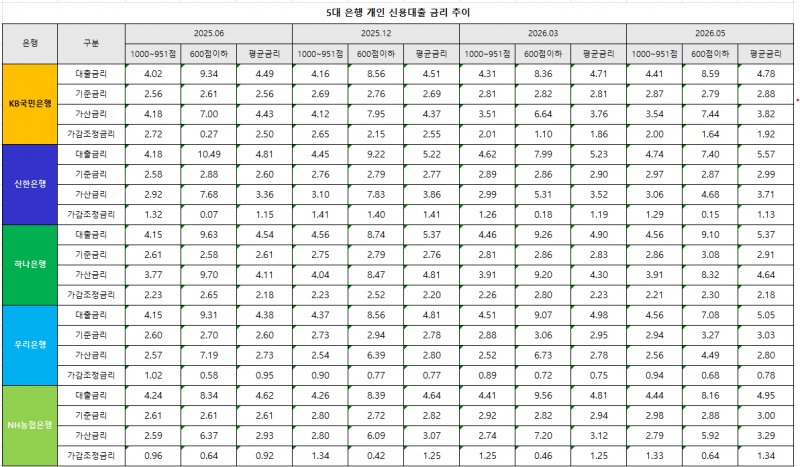
실제로 5대 은행의 가계신용대출 평균금리는 모두 상승했다.
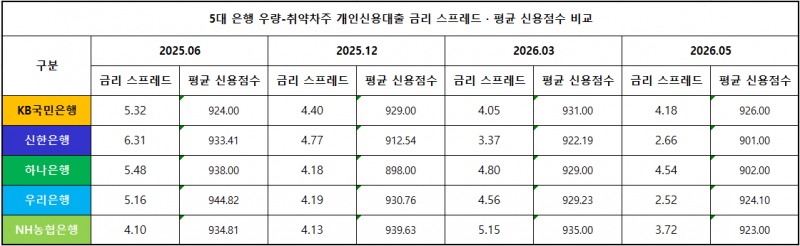
반면 우량·취약 차주 간 스프레드는 줄었다.
신한은행은 6.31%p에서 2.66%p로 3.65%p 축소돼 감소폭이 가장 컸다. 우리은행도 5.16%p에서 2.52%p로 2.64%p 낮아졌고, KB국민은행은 5.32%p에서 4.18%p, 하나은행은 5.48%p에서 4.54%p로 감소했다.
NH농협은행 역시 4.10%p에서 3.72%p로 축소됐다.
가계부채 관리 기조와 증시 활황에 따른 '빚투'에 대응하기 위해 평균금리는 높였지만, 취약 차주에게 적용되는 위험 프리미엄은 일부 낮췄다. 표면적으로는 5대 은행이 모두 가계 취약 차주 포용에 동참한 셈이다.
신한은행, 평균신용점수 901점···포용금융 강도 '최고'
신한은행은 5대 은행 중 포용금융 강도가 가장 강하게 나타났다.평균금리는 4.81%에서 5.57%로 0.76%p 올라 높은 수준이지만, 평균신용점수가 933.41점에서 901점으로 크게 낮아졌다. 5대 은행 중 가장 낮은 평균신용점수다.
스프레드도 6.31%p에서 2.66%p로 3.65%p 줄었다. 5대 은행 중 최대 축소폭이다.
2026년 5월 기준 신한은행의 우량 차주 금리는 4.74%로 5대 은행 중 가장 높다. 반면 취약 차주 금리는 7.40%로 우리은행에 이어 두 번째로 낮다. 우량 차주에게 상대적으로 높은 금리를 적용하는 대신 취약 차주의 금리 부담을 낮추는 구조로 해석된다.
가산금리와 가감조정금리에서도 이 같은 흐름이 확인된다. 취약 차주 가산금리는 4.68%로 낮은 편이고, 최종금리도 7.40%에 그쳤다.
가계신용대출 잔액도 지난해 말 대비로는 0.59% 줄었지만 올해 1분기 기준 71조 7944억원으로 5대 은행 중 최대 수준임을 고려하면 진옥동닫기
 진옥동기사 모아보기 회장과 정상혁닫기
 정상혁기사 모아보기 행장의 포용금융에 대한 의지를 확인할 수 있다.
국민은행, 취약차주 금리 높은데 우량 차주 금리는 '최저'
신한금융과는 달리 KB국민은행은 안정적 운용 성격이 강하다.가계신용대출 평균금리는 4.78%로 5대 은행 중 가장 낮다. 우량 차주 금리도 4.41%로 최저 수준이다.
그러나 평균신용점수는 926점으로 높은 편이다. 이는 상대적으로 우량 차주 비중이 높다는 의미다.
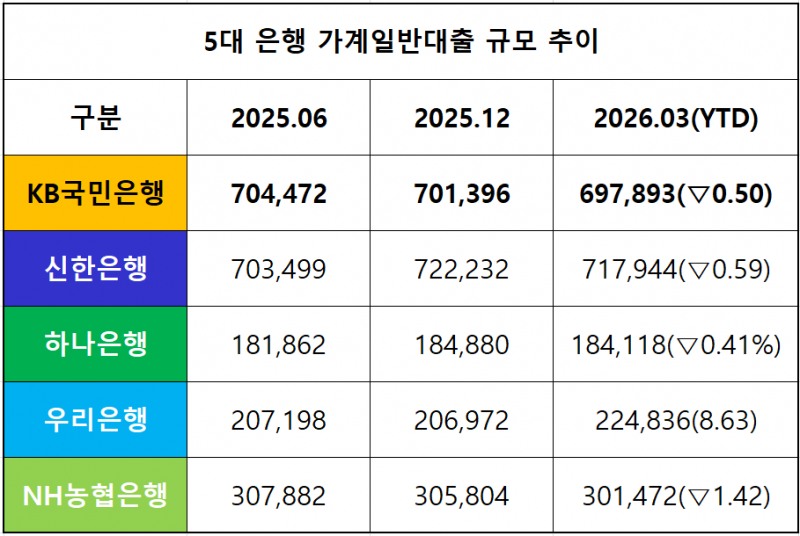
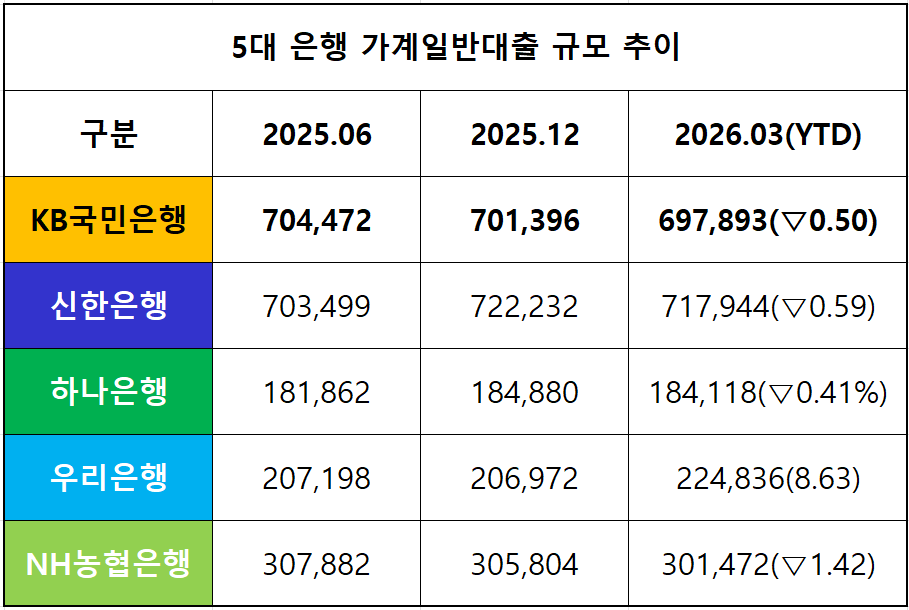
가계일반대출 잔액도 올해 1분기 기준 69조 7893억원으로 작년 12월 말뿐만 아니라 6월 말과 비교해도 감소했다. 우량차주 중심의 자산리밸런싱을 이어온 것으로 해석된다.
반면 취약 차주 금리는 8.59%로 신한·우리보다 높고, 스프레드도 4.18%p로 낮지 않다. 평균금리는 낮지만, 취약 차주에 대한 가격 포용성은 제한적이라는 분석이 가능하다.
포용금융 확대보다는 자산건전성과 수익성의 안정성을 우선한 전략이다.
하나은행, 평균금리 인상폭 최대···고위험·고할인 병행
하나은행은 가장 복합적인 가격 전략을 보였다.평균금리는 4.54%에서 5.37%로 0.83%p 상승해 5대 은행 중 인상폭이 가장 컸다. 스프레드는 5.48%p에서 4.54%p로 0.94%p 줄었지만, 축소폭은 상대적으로 작다.
2026년 5월 기준 취약 차주 금리는 9.10%로 5대 은행 중 가장 높다. 취약 차주 가산금리도 8.32%로 최고 수준이다.
해당 지표만 보면 포용금융과 거리가 있어 보이지만, 가감조정금리도 2.30%로 가장 높고 평균신용점수는 902점으로 신한은행 다음으로 낮다.
즉 취약 차주의 접근성은 열어두고 수용하되, 위험 프리미엄과 할인폭을 모두 크게 반영해 리스크를 방어하는 구조다.
우리은행, 취약 차주 금리 최저···잔액도 유일 증가
가격 포용성 측면에서 가장 눈에 띄는 곳은 우리은행이다.2026년 5월 기준 취약 차주 금리는 7.08%로 5대 은행 중 가장 낮고, 스프레드도 2.52%p로 최저다.
평균금리는 4.38%에서 5.05%로 0.67%p 올랐지만, 스프레드는 5.16%p에서 2.52%p로 2.64%p 줄었다. 신한은행 다음으로 큰 축소폭이다.
취약 차주 가산금리도 4.49%로 가장 낮고, 가감조정금리도 0.68% 적용됐다. 이는 취약 차주의 최종 금리 부담을 직접 낮추는 방향의 가격 정책으로 해석된다.
다만 평균신용점수는 924.10점으로 높다. 리스크관리를 위해 신한·하나은행처럼 평균 차주의 신용도를 크게 낮추지는 않은 것이다.
우량 차주 중심의 포트폴리오를 유지하면서도 일부 취약 차주에 대해서는 금리 부담을 낮추는 방식으로 포용금융을 실행한 것으로 분석된다.
NH농협은행, 변화폭 제한적···리스크 관리에 무게
NH농협은행은 평균금리와 금리 스프레드 모두 변동폭이 작았다.평균금리 인상폭은 0.33%p로 국민은행 다음으로 작았고, 스프레드 축소폭도 0.38%p로 5대 은행 중 가장 작았다.
정책금융 성격을 가진 농협은행이지만, 가계신용대출에서는 포용금융 확대보다 안정적 리스크 관리에 무게를 둔 것으로 풀이된다.
실제로 지난달 기준 평균신용점수와 취약 차주 금리 모두 5대 은행 중 3위였으며, 취약 차주 가산금리와 가감조정금리도 중위권이었다. 무리하게 위험을 확대하지도, 강하게 회피하지도 않는 절충형 가격 정책이다.
은행권 관계자는 "전반적으로 신용대출 금리가 상승했지만, 중요한 것은 취약 차주 금리와 금리 스프레드"라며 "가계여신 축소로 대출 기회가 줄고 있기 때문에 포용금융 실전을 위해서는 금리 측면에서의 배려가 더 필요할 것"이라고 설명했다.
김성훈 한국금융신문 기자 voicer@fntimes.com





















