





6일 보험업계에 따르면, 금감원은 지난 지난 8월 30일 '2024년 보험부채 할인요소 적용기준 및 2027년까지의 할인율 단계적 적용방안'을 최종 공시했다. 각 보험사들은 금감원이 제시한 보험부채 할인율 개선 최종안이 미칠 재무적 영향을 분석하고 있다.
이번 적용방안은 2024년부터 적용하기로 초안에는 되어있었으나 업계에서 준비 시간을 달라는 의견을 수용하면서 순차적으로 적용하기로 변경됐다.
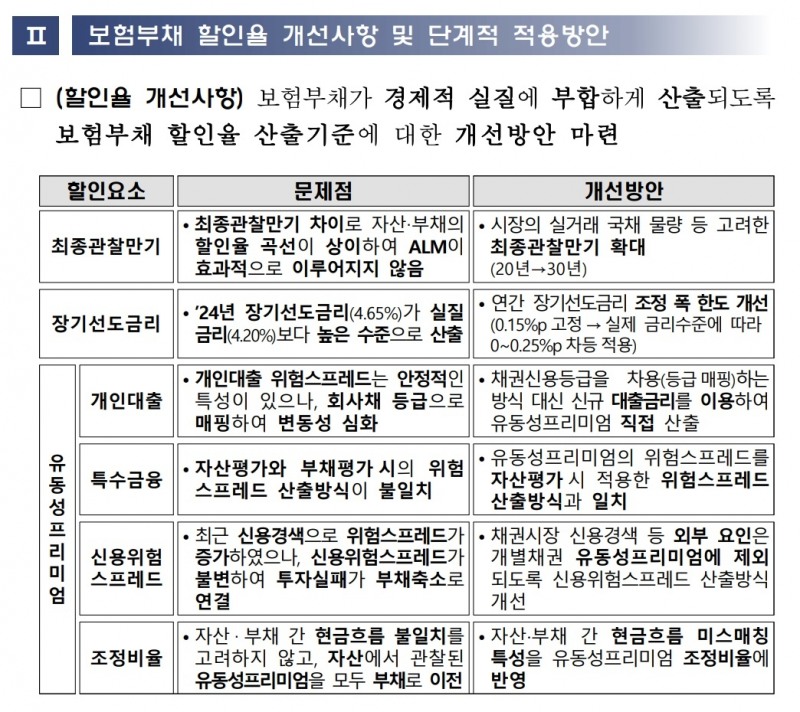
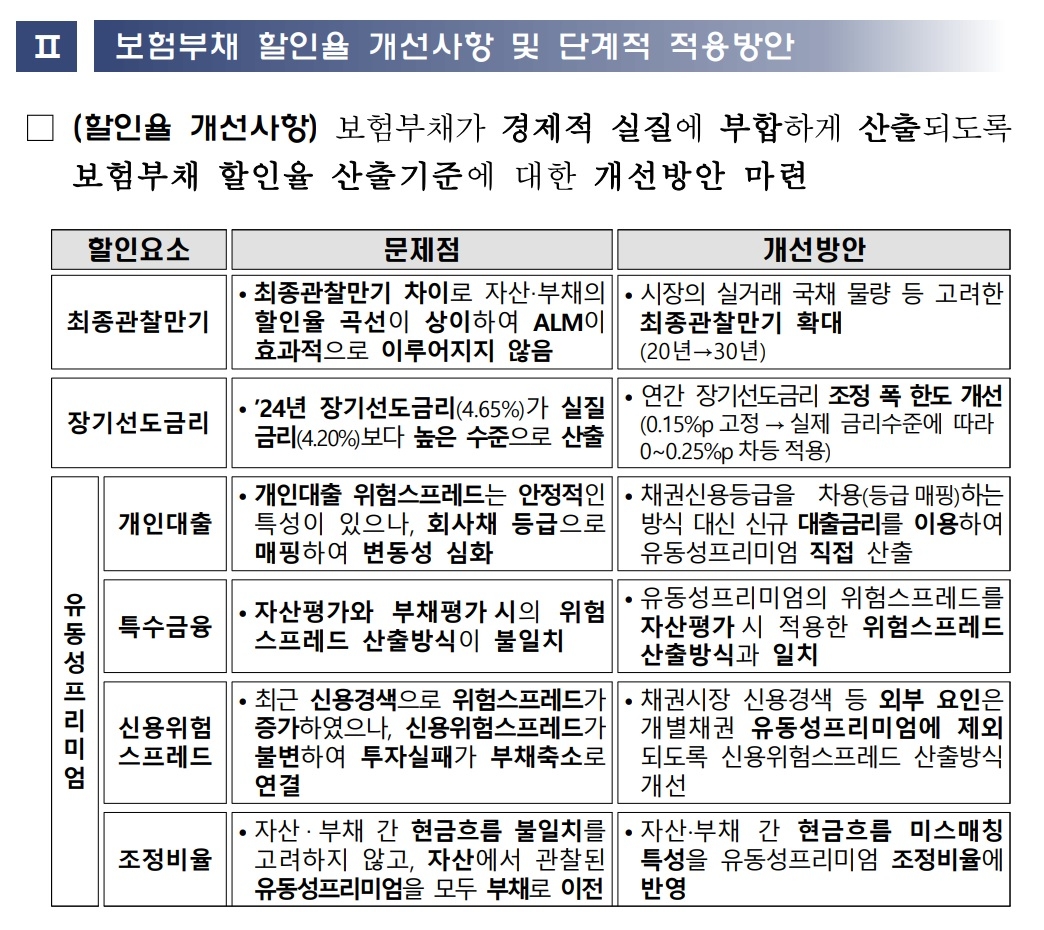
'2024년 보험부채 할인요소 적용기준 및 2027년까지의 할인율 단계적 적용방안'은 2024년 장기선도금리는 4.55%로 2023년보다 0.25%p 인하하고 2024년까지는 최종관찰만기를 20년으로 적용하되 2025년부터는 최종관찰만기를 30년으로 변경하기로 하는게 골자다. 이외에 신용위험스프레드에 '예상 외 신용손실'을 포함하고 자산과 부채 미스매칭 특성을 유동성프리미엄 조정비율에 반영하도록 하는 안이 포함됐다.
초안에서는 2024년부터 최종관찰만기를 20년에서 30년으로 변경하는 안으로 되어 있었으나 업계 의견이 반영된 후에는 유예기간으로 2025년으로 적용하도록 최종적으로 결정됐다.
특히 이번 조정안으로 KDB생명은 한시름 놓게 됐다. 매각이 진행중인 KDB생명은 K-ICS비율이 지난 3월 기준 경과조치 적용으로 101.7%를 기록했다. 산업은행에서 추가로 자본확충을 진행했지만 건전성 등 권고비율을 맞추기 위해서는 추가 자본 투입이 불가피한 상황이다.
부채 할인율을 낮췄을 경우에는 부채가 다시 커지게 되면서 K-ICS비율을 유지하기가 어려워진다.
보험업계 관계자는 "부채 할인율을 조정하게 되면 부채가 지금보다 늘어날 수 밖에 없다"라며 "추가적인 자본확충이 불가피해 KDB생명에 바로 적용하게 되면 비용이 늘어날 수 밖에 없다"고 말했다.
금감원이 보험부채 할인율에 손을 댄 건 IFRS17 도입 이후 보험부채 할인율이 과도하게 높게 설정되어있어 보험사 지표에 착시효과를 불러일으킬 수 있다는 우려에서다. IFRS17 도입 전에는 저금리 기조로 할인율이 높게 설정됐다가 최근에는 금리가 급격하게 상승하면서 현실과 맞지 않다는 지적이 나왔다.
게다가 IFRS17 적용으로 부채를 시가평가하게되면서 고금리 영향으로 부채가 적용 전보다 적어지면서 할인율이 과해 부채가 과도하게 줄어들어보인다고 지적했다.
삼성생명 올해 1월 기준 IFRS4 하에서 부채총계는 276조1981억원에서 IFRS17에서는 259조9894억원으로 16조2086억원이 감소하는 것으로 나타났다.
업계 의견으로 부담이 완화됐으나 중소형 생명보험사들에게는 자본확충 부담은 여전하다.
실제로 중소형 생보사들은 경과조치를 대부분 신청했다. 경과조치 적용으로 150%를 턱걸이로 넘긴 생보사들도 많아 연말까지도 유지 부담이 큰 상황이다. 경과조치를 적용했으나 푸본현대생명, KDB생명, MG손해보험은 1분기 기준 경과조치를 적용하지 않았을 때 K-ICS비율이 -1%, 47.7%, 65%다.
실제로 경과조치 전후 K-ICS비율은 IBK연금보험이 68.65%에서 165.93%, 흥국생명은 105.4%에서 152.7%, ABL생명은 111.36%에서 158.61%, 흥국화재는 132.28%에서 203.98%, 롯데손보는 137.7%에서 178.33%로 하나생명은 117.37%에서 158.61%로 변경됐다.
푸본현대생명은 8월 말 기준 3925억원 추가 유상증자를 진행해 K-ICS비율을 제고했다. 유상증자로 K-ICS비율은 170%대로 예상된다.
KDB생명도 18일 납입을 목표로 1425억원 규모 주주배정 유상증자를 이사회에서 의결했다. KDB생명은 지난 5월 2160억원 규모 신종자본증권을 발생했으며 6월에는 산업은행 전액 지급보증으로 900억원 규모 후순위채를 발행했다.
보험업계 관계자는 "부채 할인율을 적용하게 되면 결국 중소형사들 부담이 커진다"라며 "자본확충이 추가로 필요한 곳은 비용이 더 늘어날 것"이라고 말했다.ㅁ
전하경 기자 ceciplus7@fntimes.com





















