





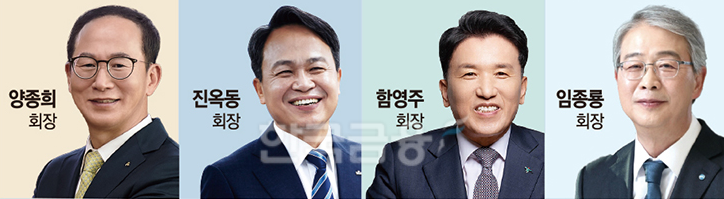

전년동기 대비 두 자릿수 넘는 NPL커버리지 비율 하락세로 금융지주들의 손실흡수력이 나란히 하락한 가운데, KB금융지주는 총여신 성장과 더불어 상대적으로 고정이하여신 관리에 성공하며 선방하는 모습을 보였다. 양종희닫기
 양종희기사 모아보기 KB금융 회장이 올해 신년사에서 "고객과 시장의 불안감을 상쇄시킬 수 있는 '견고한 신뢰와 안정감'을 보여줘야 한다"고 발언한 것과 부합되는 모습이다.
각 지주들은 경기침체가 장기화될 것에 대비해 선제적으로 대손충당금 확충에 나서는 한편, 하반기 경기회복 국면이 돌아오면 부실채권 매각을 통해 건전성 관리에 나서겠다는 전략을 밝힌 상태다.
KB금융, 고정이하여신 상승율 최소…가계대출 증가폭 커
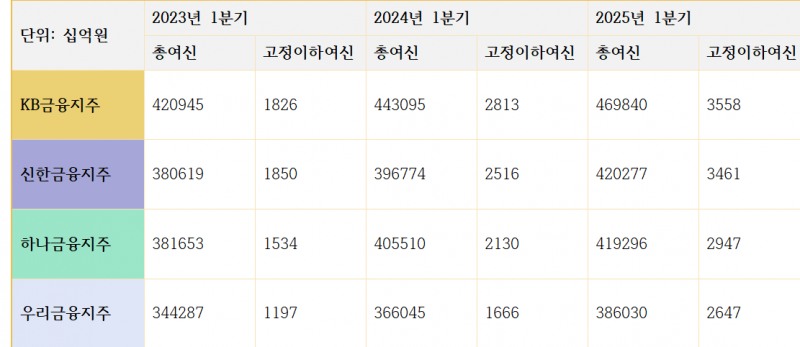
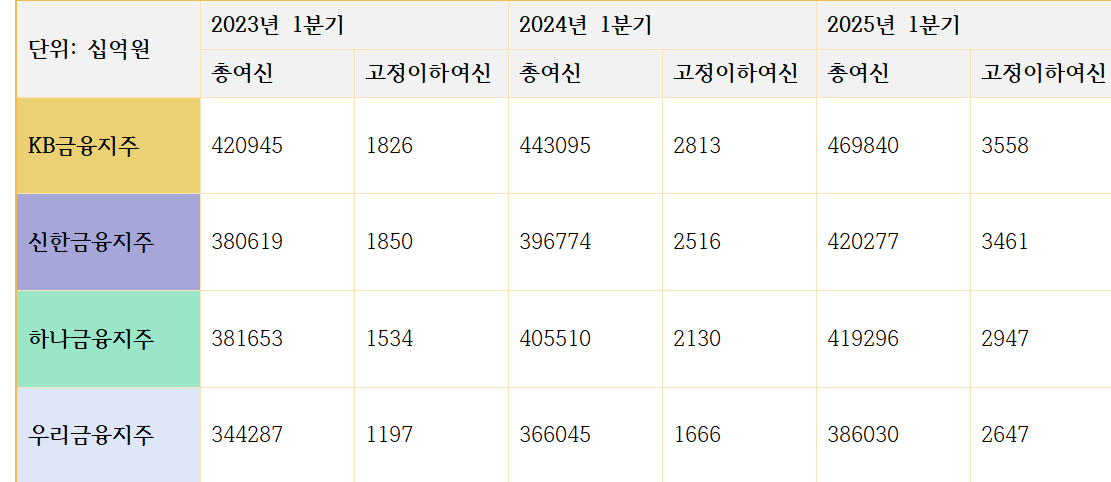
KB금융지주의 총여신은 지난해 기준 1분기 443조950억원에서 올해 1분기 469조8400억원으로 전년대비 약 6% 늘었다. 같은 기간 고정이하여신은 2조8130억원에서 3조5580억원으로 26%가량 증가했다. 4대지주 중 총여신 상승비율이 가장 높았던 동시에 고정이하여신의 상승폭도 가장 적었다.
신한금융지주의 총여신은 지난해 1분기 396조7740억원에서 올해 1분기 420조2770억원으로 약 5.9%가량 늘었다. 이 기간 고정이하여신은 2조5160억원 규모에서 3조4610억원까지 늘어나며 전년대비 약 37.5% 늘었다.
하나금융지주는 405조5100억원에서 419조2960억원으로 총여신이 3.3%가량 늘어난 한편, 고정이하 여신은 2조1300억원대에서 2조9470억원대까지 늘어나며 38.3%가량 증가했다.
우리금융지주는 같은 기간 366조450억원에서 386조300억원으로 총여신이 늘어난 가운데, 고정이하 여신은 1조6660억원에서 2조6470억원까지 불어나 58.8%로 상승 비율이 가장 컸다.
각 지주 및 은행들의 대출 포트폴리오를 자세히 살펴보면 1분기 대출은 기업보다는 가계대출에 조금 더 비중이 쏠려있는 모습이 나타났다. 국민은행의 대출 비중을 살펴보면 개인사업자(SOHO) 대출 비중은 지난해 1분기 대비 0.5%p 줄어든 반면, 가계대출은 0.2%p가량 늘었다. 특히 주택담보대출의 비중이 28.9%에서 29.6%까지 늘어 1분기 주택시장의 과열 영향이 드러났다.
신한은행은 가계대출이 2024년 1분기 131조1614억원 규모에서 올해 1분기 139조4422억원 규모로 늘어나는 동안 기업대출은 167조원대에서 182조원대로 불어나며 기업대출 증가폭이 더 컸다. 특히 중소기업대출이 137조원 규모에서 141조원대로 늘어 전체 증가세를 견인했다.
반면 하나은행은 중소기업대출이 지난해 1분기 136조원대에서 올해 1분기 134조원대로 소폭 줄었고, 가계대출은 같은 기간 128조원대에서 136조원대로 늘어나며 증가폭이 컸다. 전체 기업대출이 0.3% 감소하는 동안 가계대출은 5.8% 늘었다.
우리은행의 경우 가계대출은 136조원에서 143조원으로 5.7% 늘어나는 동안 기업대출도 175조원대에서 183조원대까지 늘긴 했지만, 이 중 개인사업자 대출은 51조5260억원대에서 46조7880억원대까지 줄었다. 중소기업대출은 126조원대에서 129조원대로 2.1%가량 늘었다.
거시경제 악화 속 NPL커버리지 일제히 급락
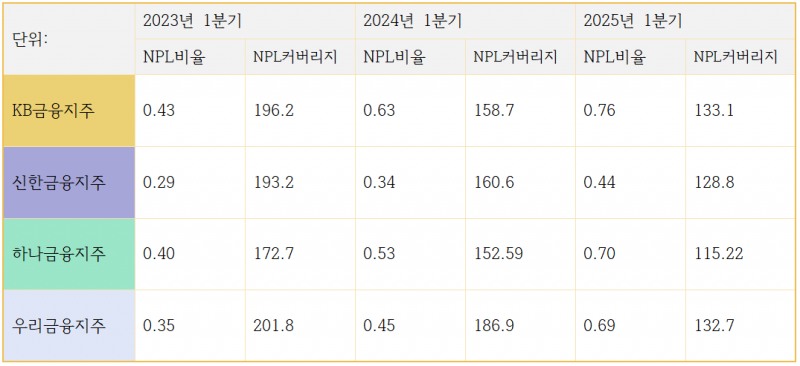
부실채권 비율(NPL 비율)은 채무 불이행 상태에 있거나 불이행 상태에 가까운 대출의 비율을 나타내는 지표다. 다시 말해 3개월 이상 연체된 여신이나, 회수 가능성이 낮은 부실 채권의 총 여신에 대한 비율을 말하는데, NPL 비율이 높을수록 금융기관의 건전성이 약화될 수 있으며, 투자금 회수에도 어려움을 겪을 가능성이 커진다.올해 1분기 금융지들의 NPL비율은 일제히 상승했다. 전년동기와 비교할 때 KB금융지주는 0.63%에서 0.76%로, 신한금융지주는 0.34%에서 0.44%로, 하나금융지주는 0.53%에서 0.70%로, 우리금융지주는 0.45%에서 0.69%로 모두 0.1%p 이상씩 늘었다. 물론 당국의 권고기준인 8%선까지는 아직 충분한 여력이 있지만, 문제는 NPL커버리지 비율이다.
NPL커버리지 비율이란 비상시에 대비해 금융사가 쌓아둔 대손충당금이 얼마나 충분한지를 보여주는 지표다. 대손충당금 적립액을 NPL로 나누는 식으로 계산된다.
각 지주들의 NPL커버리지 비율은 지난해 1분기와 비교할 때 모두 큰 폭으로 감소했다. KB금융지주는 158.7%에서 133.1%로, 신한금융지주는 160.6%에서 128.8%로, 하나금융지주는 152.59%에서 115.22%로, 우리금융지주는 186.9%에서 132.7%로 일제히 두 자릿수 급락했다. 4대지주 모두 코로나19 팬데믹 이후 가장 낮은 수치를 기록하고 있다.
절댓값은 하나금융지주가 가장 낮아졌고, 전년대비 가장 큰 폭의 하락은 우리금융지주에서 나타났다. 금융당국은 NPL커버리지비율을 100%로 권고하고 있는 바, 대내외 위기상황이 지속된다면 100%선을 밑도는 금융지주가 나올 수도 있다는 위기감이 팽배한 상태다.
하반기 부실채권 매매 속도낼 듯…대손충당금은 선제 확충
각 지주는 1분기 실적발표 후 컨퍼런스 콜을 통해 연말까지는 해당 비율이 회복될 수 있을 것으로 내다봤다. 대선 정국 후 경기가 안정되면 부실채권 매매 시장이 회복세를 나타내며 이를 상각할 수 있을 것이라는 관측이다.KB금융그룹은 “경기 둔화가 지속되면서 자영업자와 카드상환능력 열위 차주들을 중심으로 건전성 악화가 2024년 이후에 지속되고 있지만, 이러한 부분의 회복을 그룹의 최우선 과제로 설정하고 전체적인 연체 금액 NPL의 절대 규모를 감축하는 데 총력을 다하고 있다”고 밝혔다.
신한금융그룹 역시 “예년과 비슷한 수준의 상매각이 이뤄졌다면 180%선까지 회복될 것으로 보고, 올해 말 정도면 200% 이상으로 유지할 수 있을 것으로 본다”며 낙관했다. 하나금융과 우리금융도 각각 고위험 및 부실우려 자산에 대한 모니터링 강화와 선제적 자본확충 등으로 위기대응에 나선 상태다.
실제로 각 지주는 올해 1분기 대손충당금을 일제히 늘렸다. 대손충당금은 기업이나 금융기관이 보유한 자산이 부실해질 위험에 대비해, 회수가 불가능할 것으로 예상되는 채권에 대해 미리 설정하는 금액을 말한다.
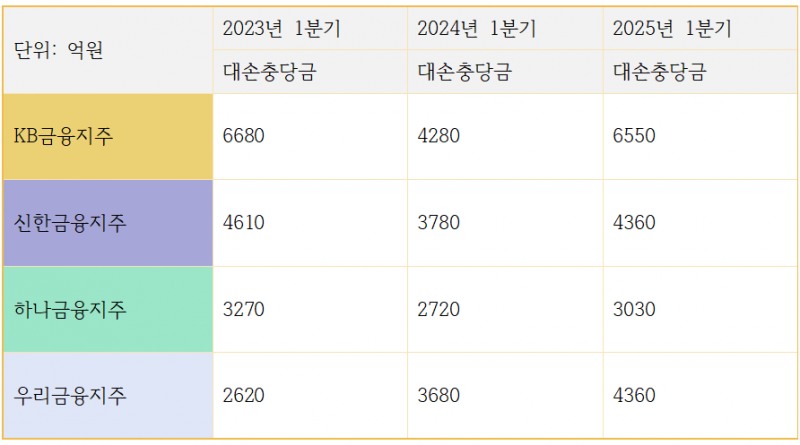
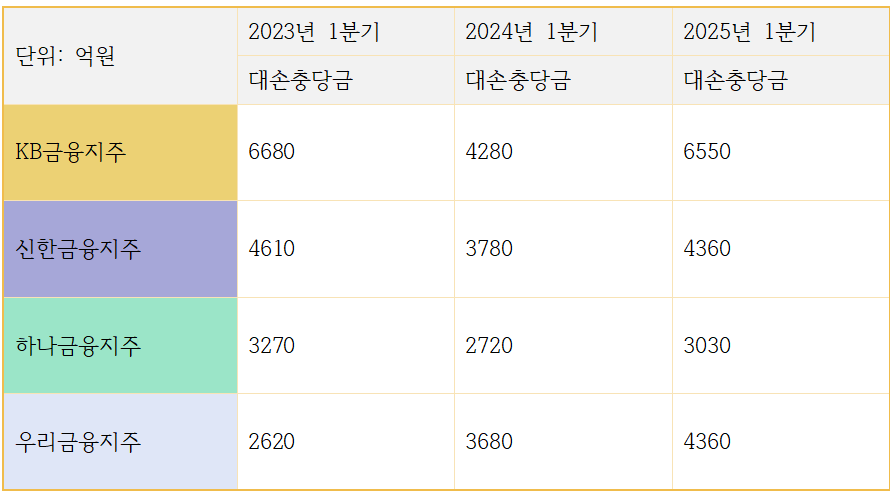
4대 금융지주의 대손충당금은 모두 전년대비 늘었다. 조기대선 정국으로 인해 국내 경제의 불안정성이 커졌고, 해외에서는 미국 도널드 트럼프 2기 정부의 상호관세 부과 움직임으로 대내외 악재가 상존하고 있는 것이 원인으로 지목된다.
KB금융지주의 대손충당금은 지난해 1분기 4280억원 규모에서 올해 1분기 6550억원으로 늘었다. 같은 기간 신한금융지주는 3780억원에서 4360억원 규모로, 하나금융지주는 2720억 규모에서 3030억 규모로, 우리금융지주는 3680억원에서 4360억원 규모로 늘었다.
장호성 한국금융신문 기자 hs6776@fntimes.com




















