






에쓰오일 살림을 책임지는 방주완 CFO(최고재무책임자)는 사상 최대 규모 투자인 샤힌 프로젝트 성공을 자신하고 있다. 총 투자금액 중 70%를 자체적으로 마련할 수 있다며 강한 자신감을 드러냈다.
지난달 말 열린 2분기 실적 발표 컨퍼런스 콜에서 방 CFO 자신감을 확인할 수 있었다. 컨퍼런스 콜에서 그는 “샤힌 프로젝트 총 투자비의 70%는 자체적으로 조달할 계획”이라며 “나머지 30%는 외부자금을 통해 마련하겠다”고 말했다.
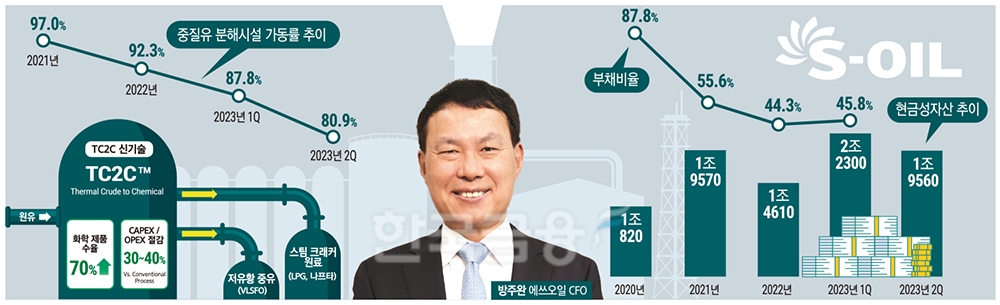
에쓰오일의 현재 재무상태를 보면 방 CFO 자신감이 어디서 나오는지 짐작할 수 있다. 에쓰오일은 현금성 자산만 2조원에 육박하고 있다. 올해 상반기 에쓰오일 현금성 자산은 1조9560억원이다.
.
하반기 실적 반등은 총 투자금액의 70%를 내부 조달하겠다는 방 CFO에게 힘을 싣고 있다. 증권업계는 에쓰오일이 올해 3분기부터 영업이익 상승세가 가팔라질 것으로 기대한다. 정제마진 회복으로 부진했던 정유부문 회복세가 예상되서다. 올해 해외여행 급증에 따른 항공유 수요 확대, 북미·유럽 드라이빙 시즌 도래 등으로 정유부문 수익성이 개선될 것이라는 전망이다.
윤재성 하나증권 연구원은 “올해 3분기 에쓰오일은 6000억원대 분기 영업이익을 기록할 것”이라며 “정유·화학 부문 중심으로 수익성이 개선이 기대된다”고 내다봤다.
위정원 대신증권 연구원도 “올해 3분기 에쓰오일 정제마진은 배럴당 8.25달러로 예측돼 전분기 대비 매우 높은 수준에서 형성될 것”이라며 “미국, 유럽 드라이빙 시즌 효과, 여객 수요 확대 등에 기인, 정유 부문을 중심으로 하반기 이익 개선세가 뚜렷해질 것으로 보인다”고 언급했다.
올해 상반기 대부분 마무리한 정기보수 효과 역시 에쓰오일 수익성 확대에 일조할 것으로 보인다.
관련기사
올해 2분기 에쓰오일 공장 가동률(5개 설비)은 평균 74.26%다. 가장 높은 가동률을 보인 곳은 RFCC/HYC(중질유 분해시설)로 80.9%다. 과거 100%에 육박하거나 100%가 넘었던 가동률에 비해서는 매우 낮다. 이는 상반기 실시한 정기보수 여파다. 상반기에 관련 보수를 마무리한 만큼 하반기에 가동률이 높아지면서 이익 개선에 일조할 것으로 기대된다.
에쓰오일 관계자는 “지난달 정기보수가 마무리돼 올해 하반기 중에 견조한 마진을 기록할 수 있는 공장 가동률을 보일 것”이라며 “꾸준한 가동률을 보이기 위해 상시적으로 시황을 모니터링, 공장 가동을 최적화할 계획”이라고 말했다.
외부조달 여건 또한 나쁘지 않다. 지난 3년여간 재무건전성이 꾸준히 개선됐기 때문이다. 특히 부채비율은 획기적인 개선세를 보였다. 2020년 87.8%였던 에쓰오일 부채비율은 2021년 55.6%, 2022년 44.3%, 올해 상반기 45.8%다.
방 CFO는 “샤힌 프로젝트 투자금 중 외부조달액은 약 2조6500억원”이라며 “대주주 차입금 7000억원, 은행시설자금 대출 1조원, 회사채 발행 8700억원이 될 것”이라고 밝혔다.
그는 이어 “보수적 전망을 바탕으로 해당 자금 조달 계획을 구성했다‘며 ”시설 자금 대출을 위해 금융기관들과 현재 시장보다 경쟁력 있는 금리로 조달할 것”이라고 덧붙였다.
한편, 에쓰오일은 샤힌 프로젝트라는 대규모 투자를 진행 중임에도 최대 40%까지 배당성향을 올릴 수 있다고 언급했다.
미래 경영 환경 등을 고려해 전체적 투자 재원 확보에 어려움이 없을 것으로 판단해서다.
에쓰오일 관계자는 “샤힌 프로젝트 투자 재원 확보는 어려움이 없을 것으로 판단, 시장 상황이 더 좋아진다면 배당 성향을 기존 30% 이상에서 40% 이상 확대할 것”이라며 “정기보수가 마무리됐고, 수요 확대가 여전히 유지될 것으로 판단돼 향후 실적 전망이 나쁘지 않은 것도 배당 성향 확대를 고려하는 이유”라고 부연했다.
서효문 기자 shm@fntimes.com




















