





양종희 KB금융그룹 회장 / 사진제공 = KB금융지주
 양종희기사 모아보기 회장이 이끄는 KB금융그룹이 올해 2분기 아쉬운 성적을 보였다.
이자수익 감소로 NIM · ROE · ROA · 영업이익이 모두 하락했고, 비은행 수익 기여도는 30%대로 떨어졌다.
금리인하와 경기 침체, 글로벌 불확실성 확대 등의 영향을 받은 것으로 분석된다.
다만 상반기 기준으로는 순이익과 ROE 증가세가 양호했고, 건전성과 자본적정성 부문에서도 선방하면서 추가 자사주 매입 등 밸류업 계획은 차질 없이 이행할 방침이다.
2분기 영업익 7.4%↓·당기순익 2.4%↑

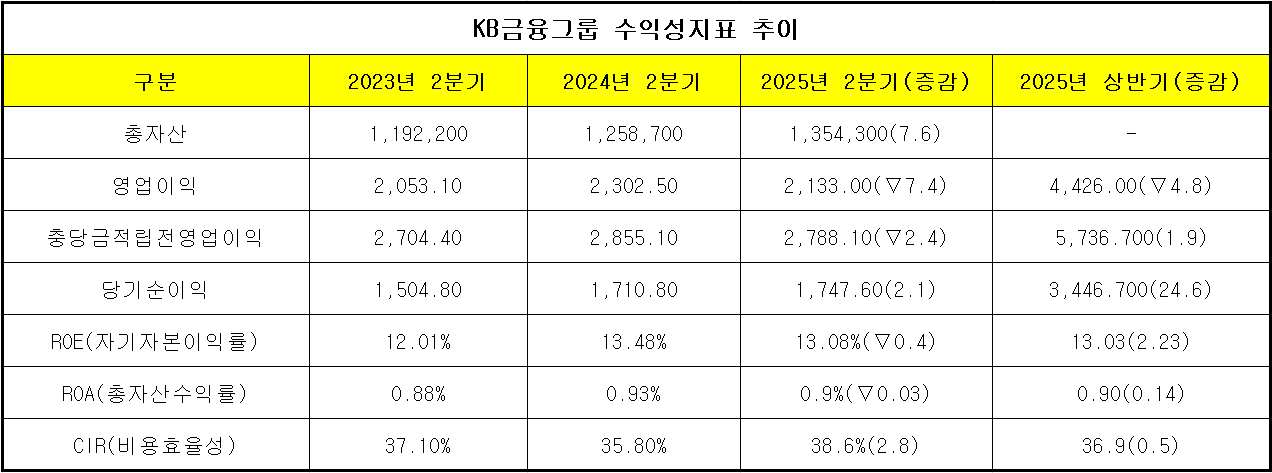
25일 금융업계에 따르면 KB금융지주는 지난 24일 2025년 상반기 실적을 발표하고, 2분기 영업이익이 전년도 같은 기간에 비해 7.4% 줄었다고 밝혔다.
KB금융의 영업이익은 상반기 기준으로도 전년도보다 4.8% 줄었다.
금융사의 실질적인 영업 능력을 나타내는 충당금적립전영업이익도 작년 2분기보다 2.4% 감소한 2조 7881억원을 기록했고, ROE와 ROA도 각각 0.4%p·0.03%p 감소했다.
관련기사

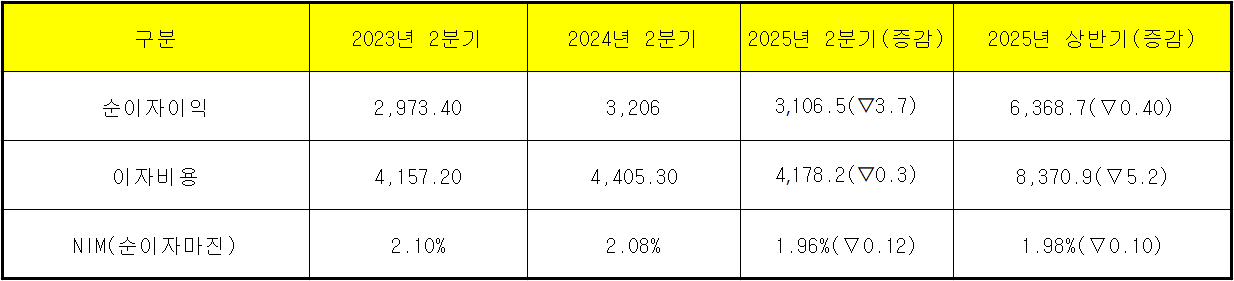
올해 2분기 KB금융의 순이자이익은 3조 1065억원으로 전년도보다 3.7% 감소했으며, 상반기 기준 0.4% 줄었다.
이로 인해 2분기 NIM은 0.12%p, 상반기 NIM도 0.1%p 떨어졌다.
비은행 계열사의 실적 감소도 이익 하락에 영향을 미쳤다.
2분기 기준 증권·손해보험·카드 등 계열사의 지배기업지분 순이익은 각각 전년도보다 10.7%·13.1%·17% 하락했고, 캐피탈의 경우 27.6% 떨어졌다.
이로 인해 KB금융의 비은행 순이익 기여도 역시 지난해 2분기 49%에서 올해 36.53%로 크게 하락했다.
다행인 점은 2분기 당기순이익이 2.4% 늘었고, 지난 1분기 당기순이익 급증으로 상반기 기준 당기순이익과 ROE, ROA가 양호한 수치를 기록했다는 것이다.
KB금융의 올해 상반기 당기순이익은 지난해 상반기보다 24.6% 늘어난 3조 4467억원을 달성했고, ROE도 2.23%p 상승하며 13%대로 올라섰다.
상반기 ROA 역시 같은 기간 0.14%p 올라 0.9%를 달성했다.

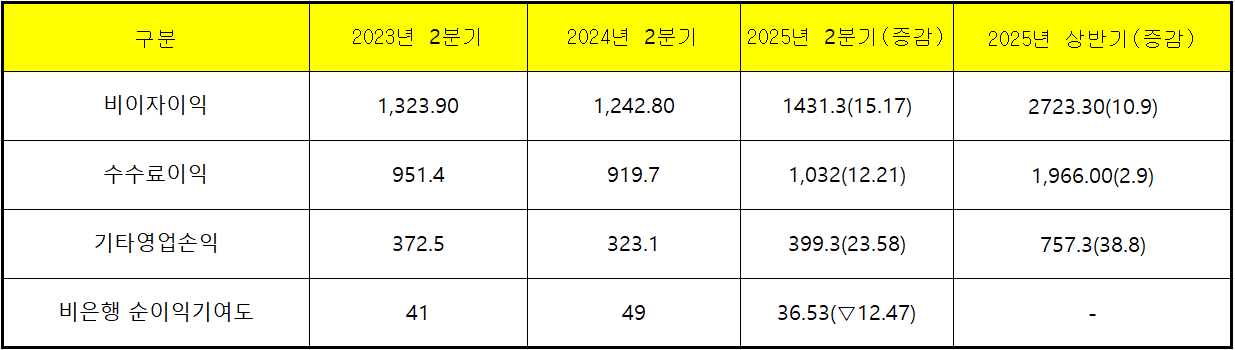
이자이익 감소에도 2분기 당기순이익이 증가세를 유지하도록 이끈 것은 비이자이익 부문이다.
2분기 KB금융의 비이자이익은 1조 4313억원으로, 작년보다 15% 이상 늘었다.
수수료이익이 전년 대비 12.21% 증가하며 분기 기준 최초로 1조원을 돌파했고, 기타영업손익도 같은 기간 23.58% 늘어 3993억원을 달성한 덕분이다.
순수수료이익의 경우 카드 가맹점수수료 감소가 악재로 작용했으나, 은행 방카슈랑스 판매수수료 · 증권 브로커리지 수수료 · 자산운용 관련 수수료 이익 확대 덕분에 증가세를 회복한 것으로 분석된다.
기타영업손익 역시 환율 하락과 증시 호황에 은행 유가증권·파생상품 관련 실적이 크게 개선 되면서 상승세를 보였다.
홈플러스 관련 충당금에 CCR 증가
비용효율성 지표인 CIR의 경우 올해 2분기 주식연계 보상비용 증가 등으로 38.6%까지 올랐지만, 상반기 기준으로는 36%대를 지켜냈다.

반면 감소세로 돌아섰던 신용손실충당금전입액은 올해 상반기 홈플러스 관련 일회성 충당금과 은행·증권 PF 사업장, 부동산신탁 책임준공사업장 등에 대한 충당금의 영향으로 전년대비 33% 이상 증가했다.
2분기 기준으로도 18,5% 늘어나며 전년도 2분기 5000억원대에서 6550억원으로 증가했다.
작년 2분기 0.43%까지 줄었던 CCR도 올해 2분기 0.55%도 0.12%p 상승했다.
KB금융 측은 "하반기 이후 정부의 경기부양책 등 건전성 관리에 우호적 환경이 조성될 것으로 기대돼 점지적 CCR 개선이 가능할 것"이라고 설명했다.
NPL·CET1·BIS비율 관리 '선방'···밸류업 이행 '속도'


수익성에서는 다소 부진했지만, 자산건전성과 자본적정성 지표는 양호한 수준으로 관리하는 데에 성공했다.
NPL비율의 경우 0.24%p 증가했던 지난해 2분기와는 달리 증가율을 0.04%p로 관리하며 0.72%를 기록했다.
NPL커버리지비율 역시 작년에는 50%p 이상 하락하며 우려를 낳았지만, 올해 2분기에는 감소율을 10%p 이내로 줄였다.
BIS비율도 0.27%p 수준으로 하락율을 관리했지만, 16.5% 이하로 떨어져 추후 15%대까지 하락하지 않도록 관리가 필요한 상황이다.
시장RWA 증가에도 불구하고 RWA 성장률을 6%로 지켜내면서 CET1비율도 증가세를 유지했다.
2분기 KB금융의 CET1비율은 전년도보다 0.15%p 상승한 13.74%를 기록했다.
KB금융은 이 같은 내실 관리를 바탕으로 주당 920원의 현금배당과 8500억원 규모의 자사주 매입·소각을 통해 밸류업 이행에 더욱 속도를 낼 방침이다.
나상록 KB금융 CFO는 “이번 추가 자사주 매입·소각 결정으로 올해 주주환원 규모가 총 3조 100억원에 달하게 된다"며 "최근 시장 컨센서스를 감안할 경우 역대 최고 수준의 총주주환원율을 시현할 것”이라고 설명했다.
김성훈 한국금융신문 기자 voicer@fntimes.com


















