





18일 금융권에 따르면 하나저축은행(대표이사 정민식)은 올해 모회사인 하나금융그룹에 배당하지 못했다. 하나저축은행은 배당 축소 이유에 대해 “적자전환에 따른 미배당”이라고 설명했다.
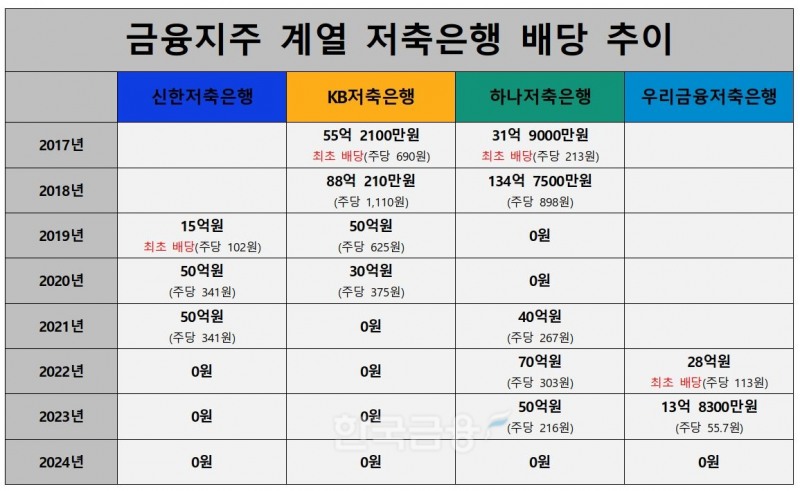
하나저축은행은 2017년 모회사에 31억원을 최초 배당했다. 이후 자본확충을 위해 배당하지 않았던 2019년, 2020년을 제외하고는 매년 배당을 이어왔다.
하나저축은행이 그간 하나금융그룹에 배당한 금액은 ▲2017년 31억9000만원(주당 213원) ▲2018년 134억원(주당 898원) ▲2021년 40억원(주당 267원) ▲2022년 70억원(주당 303원) ▲2023년 50억원(주당 216원)으로 누적 금액이 325억 9000만원에 달한다. 최근 3년간 평균 배당액은 50억원이 넘는다.
모회사에 배당을 하지 못한 건 우리금융저축은행(대표이사 전상욱)도 마찬가지다. 우리금융저축은행은 “당기 손실로 인해 배당금을 지급하지 않는다”며 올해 배당액을 0원으로 공시했다.
우리금융저축은행은 2020년 우리금융그룹에 편입된후 2022년부터 모기업에 배당을 시작했다. 우리금융저축은행의 연간 배당액은 ▲2022년 28억원(주당 113원) ▲2023년 13억 8300만원(주당 55.7원)이다. 총 41억 8300만원을 우리금융그룹에 배당했다.
하나저축은행과 우리금융저축은행이 2024년 모회사 배당을 하지 않음에 따라 올해 금융지주 계열 저축은행에서 배당을 한 회사는 한 곳도 없게 됐다. KB저축은행(대표이사 서혜자)은 2021년부터, 신한저축은행(대표이사 이희수닫기
 이희수기사 모아보기)은 2022년부터 배당을 하지 않고 있다.
2012년 출범한 KB저축은행은 “흑자 지속에 따른 결산 배당”을 이유로 2017년 KB금융지주에 55억 2100만원(주당 690원)을 배당했다. 이후 ▲2018년 88억 210만원(주당 1,110원) ▲2019년 50억원(주당 625원) ▲2020년 30억원(주당 375원)을 배당했다. 그러나 2021년 “자본적정성 등을 고려해 배당 규모를 축소한다”며 4년 가까이 배당을 하지 않고 있다.
관련기사
신한저축은행도 2013년 출범 이후 2019년 15억원(주당 102원)을 모회사에 배당하며 연간 배당을 시작했다. 이후 ▲2020년 50억원(주당 341원) ▲2021년 50억원(주당 341원)을 배당했다. 3년간 115억원을 배당한 신한저축은행은 “자본 관리차원에서의 배당액 축소”라며 2022년부터 배당을 멈췄다.
실적 악화에 모회사 배당은 부담
금융지주 계열 저축은행들이 올해 모두 배당을 하지 못한 이유는 실적 악화 때문이다. 신한·KB·하나·우리금융저축은행 4사의 2023년 누적 당기순이익은 -1230억원으로 전년 동기(894억원) 대비 237.6%나 급감했다.순익 하락 폭이 가장 큰 회사는 우리금융저축은행이다. 우리금융저축은행의 2023년 연결기준 누적 순이익은 -491억원으로 전년 동기(69억원) 대비 811.6% 폭락했다.
이어서 KB저축은행은 같은 기간 515.6% 하락한 906억원, 하나저축은행은 156.7% 줄어든 132억원의 누적 당기순손실을 기록했다. 신한저축은행의 당기순이익(299억원)도 전년 대비 22% 감소했지만 3사 중 유일하게 흑자를 나타냈다.
지난해 금융지주 계열 저축은행들의 실적이 급감한 이유는 조달 비용과 충당금이 증가한 영향이다. 하나저축은행 관계자는 “지난해 업권 전반적으로 조달금리가 계속 높은 수준이었고 부동산PF 등 건전성 관련 이슈가 지속됨에 따라 충당금을 확대해 순익이 감소했다”고 설명했다.
다만 이는 금융지주 계열 저축은행만의 문제는 아니다. 국내 저축은행 업계는 동일한 문제로 2022년 말부터 신음하고 있다. 저축은행업계 관계자는 “2022년 판매된 고금리 예금상품 때문에 이자비용이 지속적으로 높은 수준으로 발생하는데 법정상한금리로 대출을 보수적으로 취급하게 되면서 비용은 늘고 수익은 줄어든 상황”이라며 “특정 저축은행의 문제가 아니라 업계 모두 같은 어려움을 겪고 있다”라고 말했다.
홍지인 한국금융신문 기자 helena@fntimes.com





















