






은행합산 NIM은 기준금리 인하 영향 등에 따라 전분기 대비 8bp 하락했으며, 기준금리 인하 영향이 점차 소멸되면서 은행합산 월중 NIM은 바닥을 형성했다.
특히 광주은행은 건전성이 상당히 좋고, 수익성 측면에서 목표치를 이루고 있지만 여수신 차이가 커지면서 NIM 하락이 이뤄졌다. 다만 지난 1분기 말부터 적극적인 수신금리 리프라이싱(repricing)의 노력이 지난 9월말부터 증명되면서 4분기에 상승 전환해 내년에 상승세를 이어나갈 전망이다.
김기홍닫기
 김기홍기사 모아보기 JB금융그룹 회장은 “내년에 내부등급법 안정적인 도입이 되면 보통주자본(CET1)비율을 중장기 관리 목표인 11%를 상회할 것”이라며, “내년 이후에도 강소금융그룹 목표를 유지할 계획이며, 리스크를 감안한 수익성 위주의 자원 배분과 디지털, 새로운 수익원 개발 등 적극 추진할 계획이다”고 밝혔다.
◇ 충전이익 감소…비이자손실 여전히 지속돼
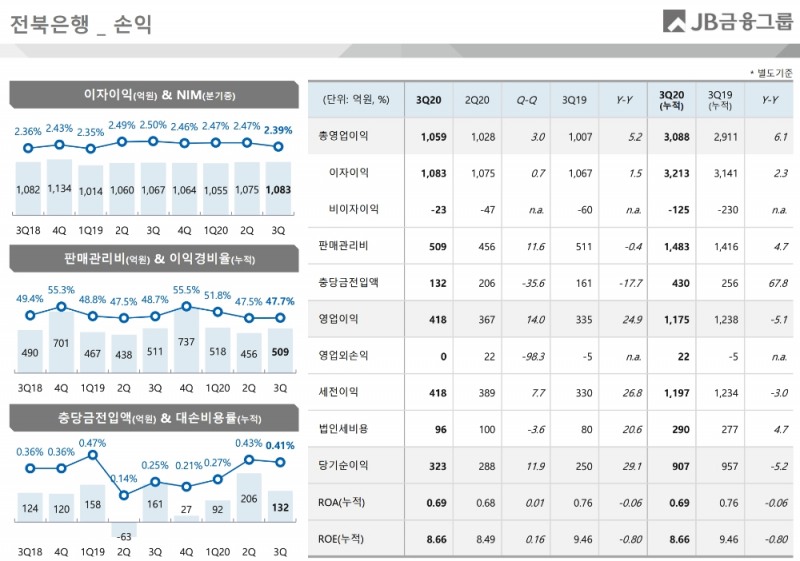
전북은행은 3분기 당기순이익으로 323억원을 기록해 전분기 대비 11.9% 증가했으며, 전년 동기 대비로도 29.1% 증가했다. 누적 순이익은 907억원으로 전년 동기 대비 5.2% 감소했다.
전북은행은 3분기 이자이익 1083억원을 기록했으며, 비이자이익은 23억원 손실을 기록했다. 총영업이익 1059억원을 시현해 전분기와 전년 동기 대비 각각 3.0% 및 5.2% 증가했다.
또한 순수영업력을 나타내는 충당금적립전영업이익(충전이익)은 550억원을 기록해 전분기 대비 3.8% 감소했지만 전년 동기 대비 10.9% 증가했다. 3분기 판매관리비가 509억원으로 전분기보다 11.6% 증가하면서 충전이익이 감소했다.
관련기사
누적 총영업이익은 3088억원을 기록해 전년 동기 대비 6.1% 감소했다. 이자이익은 3213억원을, 비이자이익은 125억원 손실을 기록해 전년 동기보다 개선됐다. 누적 충전이익은 1605억원을 기록해 전년 동기 대비 7.4% 증가했다.
수익성을 나타내는 지표인 NIM과 ROA(총자산순이익률), ROE(자기자본순이익률) 모두 전년 동기 대비 하락해 수익성이 악화됐지만 전분기 대비로는 ROA와 ROE가 개선되면서 여전히 높은 수준의 수익성을 보이고 있다.
전북은행은 3분기 NIM 2.39%를 기록해 전분기 대비 8bp 하락했으며, 전년 동기 대비로는 11bp 하락했다. 3분기 누적 ROA와 ROE는 0.69% 및 8.66%를 기록했다. 전년 동기 대비 각각 6bp 및 88bp 하락했지만 상반기 누적 대비로는 1bp와 16bp 상승했다.
전북은행의 지난 9월말 기준 원화대출금은 14조 3095 억원으로 지난 6월말 대비 2.9% 성장한 것으로 나타났다. 실수요 중심의 가계대출과 기업대출의 증가세가 지속됐다.
주택담보대출이 0.3% 감소했지만 전체 가계대출은 2.2% 증가했다. 기업대출은 대기업대출이 9.1% 증가하고, 중소기업대출 역시 3.3% 성장해 3.6% 증가했다.
전북은행은 지난 9월말 기준 총자산 18조 2160억원을 기록하고 있으며, 자기자본(BIS)비율과 보통주자본(CET1)비율은 9월말 기준 각각 15.05% 및 12.45%로 예상되고 있다.
3분기말 기준 고정이하여신(NPL)비율은 0.64%로 전분기말 대비 1bp 개선됐고, 연체율은 0.69%로 역시 전분기말 대비 1bp 하락해 안정세를 나타냈다.
◇ 광주은행 NIM 하락폭 커…10월부터 턴어라운드 시현
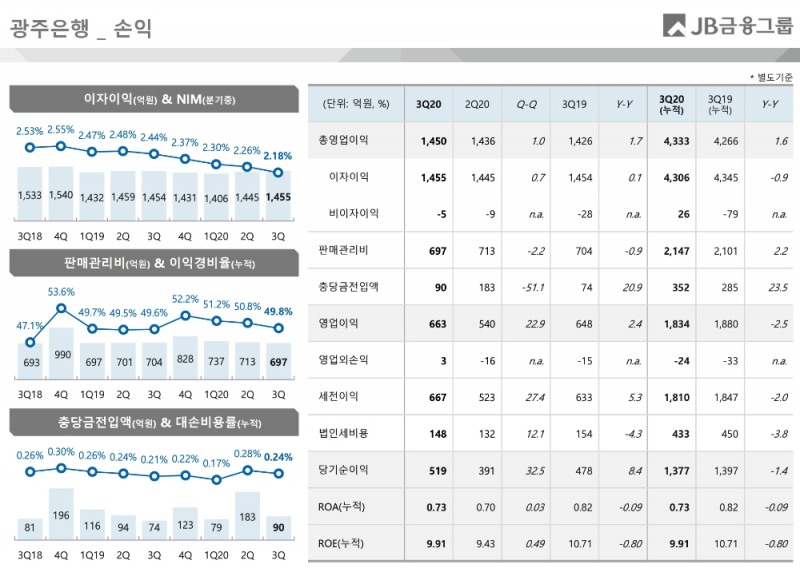

광주은행은 3분기 당기순이익으로 519억원을 기록해 전분기 대비 32.5% 증가했으며, 전년 동기 대비로도 8.4% 증가했다. 누적 순이익은 1377억원으로 전년 동기 대비 1.4% 감소했다.
광주은행은 3분기 이자이익 1455억원을 기록했으며, 비이자이익은 5억원 손실을 기록했다. 총영업이익 1450억원을 시현해 전분기와 전년 동기 대비 각각 1.0% 및 1.7% 증가했다.
또한 순수영업력을 나타내는 충당금적립전영업이익(충전이익)은 753억원을 기록해 전분기와 전년 동기 대비 4.1% 및 4.3% 증가했다. 3분기 판매관리비가 697억원으로 전분기보다 2.2% 감소하면서 충전이익이 증가했다.
누적 총영업이익은 4333억원을 기록해 전년 동기 대비 1.6% 증가했다. 이자이익은 4306억원을 기록해 전년 동기 대비 0.9% 감소했지만 비이자이익은 26억원으로 흑자전환했다. 누적 충전이익은 2186억원을 기록해 전년 동기 대비 10.0% 증가했다.
수익성을 나타내는 지표인 NIM과 ROA, ROE 모두 전년 동기 대비 하락해 수익성이 악화됐지만 높은 수준의 수익성을 보이고 있다. 광주은행은 3분기 NIM 2.18%를 기록해 전분기 대비 8bp 하락했으며, 전년 동기 대비로는 26bp 하락했다.
김기홍 회장은 “지자체 금고 유치로 수신이 증가하면서 여신 증가 속도보다 수신 증가 속도가 빨랐다”며, “여신을 수신 속도에 맞춰 늘리지 못하면서 여수신 차이가 커져 NIM 하락이 이뤄졌다”고 설명했다.
이어 “다만 지난 1분기 말부터 예측해 상품, 포트폴리오를 NIM이 큰 쪽으로 비중을 늘리고, 적극적인 수신금리 리프라이싱(repricing)의 노력으로 10월에 턴어라운드에 성공했으며, 4분기에 이후 상승 전환해 내년에 상승세를 이어나갈 전망이다”고 밝혔다.
광주은행은 3분기 누적 ROA와 ROE가 0.73% 및 9.91%를 기록했다. 전년 동기 대비 각각 9bp 및 80bp 하락했지만 상반기 누적 대비로는 3bp와 49bp 상승했다.
광주은행의 지난 9월말 기준 원화대출금은 19조 9971억원으로 지난 6월말 대비 3.0% 성장한 것으로 나타났다. 가계대출이 2.2% 증가했으며, 기업대출은 대기업대출이 10.0% 증가하고, 중소기업대출 역시 4.6% 성장해 4.9% 증가했다.
광주은행은 지난 9월말 기준 총자산 26조 9000억원을 기록하고 있으며, 자기자본(BIS)비율과 보통주자본(CET1)비율은 9월말 기준 각각 17.37% 및 15.00%로 예상되고 있다.
3분기말 기준 고정이하여신(NPL)비율은 0.41%로 전분기말 대비 5bp 개선됐고, 연체율은 0.37%로 전분기와 비슷한 수준을 보였다.
김기홍 회장은 배당성향과 관련해 “배당성향은 이사회와 협의해야 하고, 여러가지를 고려해야 한다”며, “배당에 대해 적극적인 자세를 가져야 한다는 철학은 변함없다”고 강조했다.
김기홍 회장은 “지난해 17% 배당성향을 가지면서 금융 지주 중 가장 낮은 수준을 보였다”며, “다만 시가 배당률로 보면 결코 낮은 수준이 아니며, 자금 여력에 비해 상당히 많은 배당을 가져가려고 했다”고 설명했다.
이어 “현재 배당 여력을 확보한 상황이기 때문에 배당을 적극적으로 이행할 수 있는 기반은 마련해져 있다”며, “미래 불확실성이 제거되지 않아 어느 선에서 적절한 배당성향을 가져갈지에 대해 이사회와 상의를 해봐야 한다”고 밝혔다.
김경찬 기자 kkch@fntimes.com




















