





NICE신용평가(이하 나신평)는 26일 오후 여의도 전경련회관에서 세미나를 열고 IFRS17 도입과 관련한 생명보험업권의 신용평가 방향성을 밝혔다.
IFRS17이 시행되면 원가법으로 계산되던 보험 부채가 결산시점의 기초율에 기반하여 완전시가 평가되며, 손익계산서상 보험손익에서 저축보험료가 제외되고 보험 수익을 실제 보험사고가 발생하는 보험금 지급기간에 나누어 인식하게 됨과 더불어 신계약비 이연이 없어지는 등, 보험회사 재무제표 작성 기준이 크게 변한다.
현재까지 IFRS17 기준 재무제표 및 공시항목, 감독회계 기준 재무제표 등의 세부 사항이 확정되지 않았으나, 2020년에는 IFRS17 기준 업무보고서 양식이 정해질 것으로 예상되는 등 감독기관의 제도 도입 준비가 본격화 되고 있다.
IFRS17 기준 재무제표에는 보험사의 이익 원천별 수익 비용 정보가 제공됨에 따라, 현행 회계기준에 비해 유용성이 크게 향상될 것으로 예상한다.
또한 저축보험료를 예수금 조달 형태로 분류하고 보험부채 이자를 조달비용 형태로 구분함에 따라, 타 금융업권과의 비교가능성 역시 높아진다.
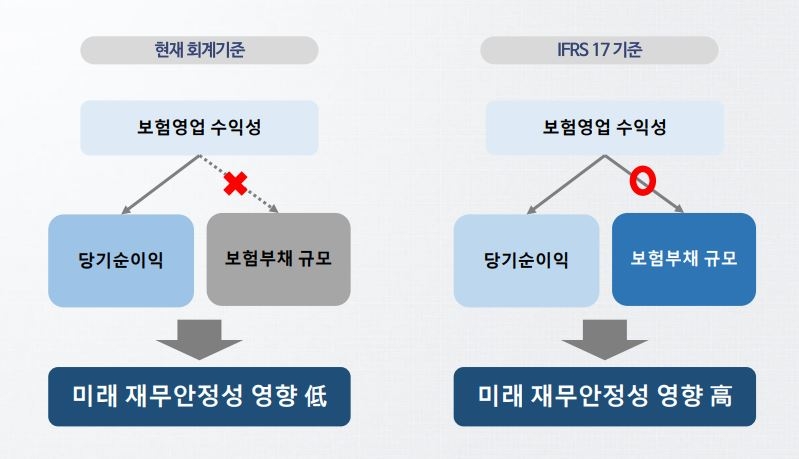
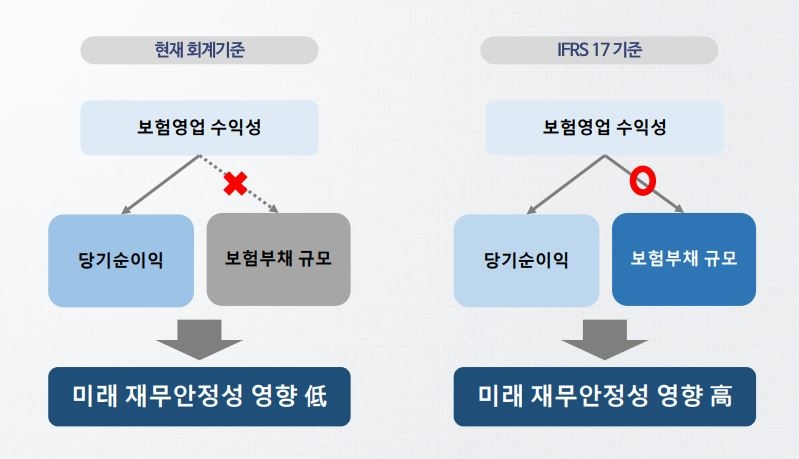
또한 기말 보험부채 재평가 시에는 실제 사고발생률을 반영하여 추정가정을 수정하기 때문에, 당기 보험영업 실적이 미래 보험부채 평가에까지 영향을 미치게 된다. 따라서 IFRS 17이 시행되면 단기적인 보험영업 성과나 자산운용 실적보다는 보험영업 부문의 수익성 관리 능력이 더욱 중요해진다.
나신평 금융평가본부 이강욱 수석연구원은 “IFRS17이 도입되면 보험영업 부문의 수익성 확보여부 및 보험 포트폴리오 관리 능력이 중요해질 것은 명확하다”며, “보험영업 부문의 이익창출력을 평가하는 가장 중요한 요소는 보험 포트폴리오의 적정성과 보험사가 인수하는 위험에 대한 프리미엄인 보험료의 적정성 및 사후관리 능력”이라고 짚었다.
관련기사
나아가 이강욱 수석연구원은 “향후 IFRS17 도입 이후 보험사 신용평가 시에는 보험영업 수익성 및 보험 포트폴리오 관리 능력에 대한 평가를 더욱 강화할 필요가 있다”고 덧붙였다.
IFRS17 도입으로 보험부채가 시가로 평가되면, 보험부채 규모가 현재보다 커지고 시장상황에 따라 변동성도 높아질 것으로 예상된다. 이런 상황 하에서는 가용자본만으로는 적정 수준의 규제비율 유지가 어려울 수 있기 때문에, 보험부채 관련 리스크를 적정수준에서 관리하는 능력이 중요해진다.
보험부채 시가평가로 부채규모의 변동가능성이 높아진 만큼, 현재 자본적정성 지표가 우수하더라도 시장 상황이나 보험 부채 현금흐름이 변동할 경우 자본적정성 지표가 하락할 수 있다.
특히 보험부채 관련 현금흐름이 악화될 경우 수익성이 저하될 뿐만 아니라 보험부채 규모도 커질 가능성이 높기 때문에, 규제자본비율 관리를 위해서는 보험부채 관련 위험 통제 능력이 반드시 필요하다. 따라서 향후 보험사 자본적정성 평가 시 현재 자본적정성 지표의 절대적 수준과 더불어 가용자본 및 요구자본 관리 능력을 포괄적으로 검토해야 한다는 지적도 나왔다.
나신평은 IFRS17 도입에 따라 예상되는 이러한 보험영업 부문의 중요성을 반영하여 2018년 보험업 방법론 개편을 통해 보험 포트폴리오 적정성과 포괄적 자본관리능력에 대한 평가요소를 추가했다.
이에 따라 최근 실적 저하가 보험영업 수익성 하락 등 구조적인 요인에 의해 발생한다고 판단되거나, 보험 포트폴리오 적정성을 포함한 포괄적 자본관리능력이 저하되고 있다고 평가된 보험사에 대해서는 신용등급 및 신용등급 전망을 조정해 왔다.
나신평은 “향후 보험사 신용평가 시 단기적 실적 및 현재 재무안정성 지표 보다는 보험영업 및 자본관리 부문의 구조적 요인에 대한 평가를 더욱 강화하고, 그 결과를 신용등급에 반영할 예정”이라고 밝혔다.
장호성 기자 hs6776@fntimes.com





















