





◇ 이해력 향상에는 공감하지만…업계·당국간 시각차이 존재
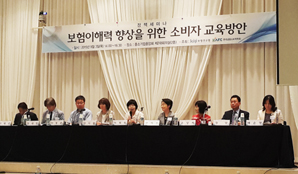
이날 세미나에서는 보험이해력 향상이 필요하다는 의견에는 전체적으로 공감한다는 것이 중론이었지만, 업계와 금융당국의 입장은 미묘하게 달랐다. 업계는 금융교육의 의무화를 우선 과제로 제시했지만, 금융당국에서는 보험상품의 단순화가 선행될 필요가 있다고 지적한 것.
우선 생·손보협회 측에서는 초·중·고등학교 교과 과정에 금융교육을 의무화시키는 것이 중요하다고 강조했다. 청소년들이 보험교육을 친숙하게 다가가기 위한 노력도 필요하다고 언급했다.
이재구 손보협회 본부장은 “현재 보험교육은 단순한 지식과 개념 전달만을 반복하고 있으며, 보험선택 역량을 높이기 위해서는 미흡한 점이 많다고 본다”며 “상품·핵심설명서 통합 제시 및 소비자 교육 법제화도 필요하지만, 초·중·고등학교 교과 과정에 금융교육이 포함되는 것이 중요하다고 본다”고 말했다. 이어 “어려서 금융교육을 받은 사람이 그렇지 못한 사람 보다 재산을 6000만원 가량 더 축적한다는 연구결과도 있다”며 “업계 및 당국에서도 젊은층의 보험이해도를 높이기 위해 게임·SNS 등을 보험교육에 활용해야 할 필요가 있다”고 덧붙였다.
정양 생보협회 본부장 역시 “전 국민의 금융 이해력 증가를 위해 학교 교육과정에 금융교육을 의무화해야 하고, 관련 교육을 총괄하는 컨트롤 타워가 필요하다”며 “생보협회는 향후 보험이해력 제고를 위해 약관 개정을 추진할 방침”이라고 밝혔다.
반면, 금융당국에서는 상품구조 단순화를 통한 업계의 자구적인 노력도 선행돼야 한다고 주장했다. 표준화된 상품을 기본 바탕으로 차별화된 상품 개발 등을 병행해야 한다는 얘기다. 즉, 교육 이전에 복잡화된 상품의 단순화를 업계가 꾀해야 한다는 것. 이동훈 금융위원회 보험과장은 “최근 정부 및 관계부처에서도 금융교육의 필요성을 매우 중요하게 인식하고 있다”며 “금융소비자법 제공 및 소비자 보호처 도입 등을 실시하고 있다”고 설명했다.
이어 “이 같은 교육과정 강화에도 불구하고, 국내 보험소비자들의 보험이해도가 가장 낮은 이유는 ‘보험상품이 매우 복잡하다’라는 점”이라며 “이를 위해 업계 스스로 보험상품 단순화를 추진해야 하며, 특히 표준화된 상품을 기본으로 차별화 된 부분을 보장하는 상품 구조를 구축하는 것도 필요하다고 본다”고 덧붙였다.
손상희 서울대 교수도 “보험상품 구조가 단순화되면 자연적으로 보험이해력은 증가하게 될 것”이라며 “보험업계에서도 이에 대해 고려할 필요가 있다”고 말했다.
◇ 접근하기 쉬운 정보제공 등 보험이해도 강화 방안 제시
한편, 이날 세미나에서 발표자로 나선 변혜원 보험연구원 연구위원은 국내 금융소비자들은 일반 금융이해력 대비 보험이해력 수준은 높지 않다고 지적했다. 작년에 실시한 관련 설문조사에 따르면 소비자의 보험이해력 평균 점수는 61.7점(100점)이었다. 특히 변액보험, 계약부활 등에 대한 인지도가 낮았고 공시이율 및 보험료 지수에 대한 인지도도 높지 않은 편이었다.
그밖에 자신의 위험노출이나 위험보장 수준 등에 대한 인식이 낮았다. 변액연금보험의 경우 대조군(보험가입 상태나 예상 연금수령액 확인요청을 하지 않음)의 과반수 이상이 예상연금 수령액을 모른다고 응답했다.
변 연구위원은 “보험상품 구매시 올바른 결저을 할 수 있는 능력 중 하나가 보험이해력”이라며 “소비자가 위험보장 관련 의사결정에 참고할 수 있는 기준이 필요하다”고 말했다. 이어 “보험이해력은 소비자가 자신이 직면한 위험을 인식 대비를 위해 정보에 기초한 보험 관련 의사결정 능력”이라며 “보험이해력이 낮은 고객은 사고가 발생시 큰 재무적 손실을 보게 되는데, 이런 상황은 저소득 계층에서 더 심각하게 나타날 수 있다”고 덧붙였다.
이에 따라 그는 보험소비자들의 보험이해력 강화책 3가지를 제시했다. △위험인식·평가 능력 강화 △개별 보험상품 선택 능력 강화 △프로그램 참여 유도가 그 것.
우선 위험인식·평가 능력 강화를 위해선 청소년 금융교육, 학교 교육과정에서의 위험관리 및 보험교육, 연금계산 서비스 등을 강화해야 한다고 강조했다. 개별 보험상품 선택 능력 강화책으로는 웹페이지를 통한 정보제공이 크다고 설명했다. 화면의 간소화, 정보 접근성을 높이는 구성, 핵심확인사항 등을 보험소비자가 쉽게 접할 수 있게 해야 한다고 역설했다. 1대1 재무상담, 형태경제학적 고려를 통한 이해력 강화를 유도 또한 필요하다고 말했다.
변 연구위원은 “작년 10월 금융감독원이 금융교육센터에 재무진단서비스를 개설 하는 등 보험소비자의 재무진단 강화 및 학교교육 등의 방안이 필요하다”며 “보험상품의 목적, 개념, 계약형태 등을 손쉽게 확인하기 쉽도록 핵심확인사항 제공 강화도 이뤄져야 한다”고 설명했다. 이어 “판매과정에서의 정보 제공을 통해 보험가입시 확인해야할 사항 제공 등으로 올바른 상품 선택을 유도해야 한다”며 “프로그램 참여, 재무행태 변화·유지도 유도토록 해야할 필요가 있다”고 덧붙였다.
서효문 기자 shm@fntimes.com





















