






◇ 1분기에도 시장금리하락세, 채권운용평가익 지속
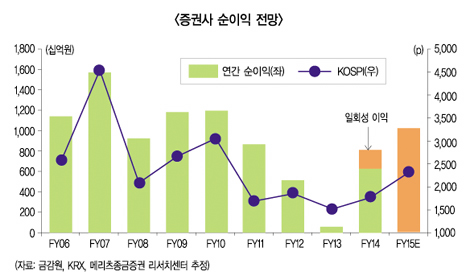
연거푸 호실적을 발표했던 증권사가 1분기(2015년 1월~3월)에도 어닝랠리가 이어질 전망이다. 지난해말 시장에서는 금리인상에 따른 채권운용의 부진으로 1분기 실적정체가 우려됐다. 하지만 예상을 깨고 채권운용이 선방할 뿐만 아니라 브로커리지도 부활하자 시장의 우려가 기대로 바뀌고 있다. 특히 구조조정효과로 수익성이 대폭 좋아지면서 오히려 어닝서프라이즈를 기대하는 눈치다.
한국투자증권은 6개 커버리지 증권사의 올해 1분기 합산순이익을 추정치 대비 61% 늘 것이라고 밝혔다. 상향조정 대상은 현대증권 108%, 삼성증권 66%, NH투자증권 65% 등으로 시장의 기대를 뛰어 넘는 어닝서프라이즈 달성이 기대된다는 분석이다.
한국투자증권은 지난해 하반기부터 증권업에 대한 투자의견의 경우 중립을 유지했다. 보수적 관점에도 불구하고 1분기 어닝서프라이즈를 밝힌 이유는 시장환경이 증권사에게 유리한 쪽으로 바뀌며 실적개선속도가 빨라지고 있기 때문이다.
먼저 1분기 실적둔화요인으로 꼽았던 채권운용부문은 예상을 깨고 ‘굿’이다. 금통위 기준금리 인하 등 저금리 기조에 힘이 실리며 채권운용에서도 톡톡히 재미를 봤다. 증권사의 주요 트레이딩대상인 국고채 3년 금리는 지난 1분기동안 38bp 하락했다. 지난해 하락폭이 76bp인 것을 감안하면 불과 3개월 사이에 그 수준의 절반까지 폭락한 셈이다.
이번 시장금리하락으로 채권보유비중이 큰 대형사들의 수혜가 확실시된다. 이베스트투자증권의 경우 금리변동으로 손익에 노출된 대형사 채권보유잔고(국내채권, 2014년말 기준)가 평균 12조원 안팎인 것을 감안하면 1분기 발생할 채권평가이익규모를 듀레이션 1년 가정시 평균 500억원으로 추정하고 있다.
◇ 브로커리지 부활, 구조조정효과로 ROE개선 기대
거래대금증가에 따른 브로커리지의 부활도 새로운 실적개선의 요인이다. 무엇보다 브로커리지 손익을 쥐락펴락하는 일평균거래대금이 급증했기 때문이다. 일평균거래대금(거래소+코스닥)은 2014년 6조원에서 2015년 3월 8.1조원으로 약 20% 넘게 껑충 뛰었다. 1분기 전체 거래대금은 약 7.6조원에 육박하고 있다. 일평균거래대금이 2조원이 늘면 전체 증권사의 수수료수익은 연간 약 1조원이 발생하는 것을 감안하면 불과 1년 전만해도 적자의 늪에 빠진 브로커리지가 새로운 수익원으로 다시 등장하고 있는 셈이다.
눈에 띄는 점은 구조조정효과로 이들 수익의 질도 훨씬 좋아졌다는 사실이다. 지난 3년동안 강력한 구조조조정으로 증권사의 비용구조가 ‘저비용, 고효율’구조로 달라졌다. FY14말 현재 증권사 지점 수는 FY99 수준보다 낮아졌으며, 임직원 수도 인원 확충이 시작되었던 FY07 수준을 하회하고 있다. 이에 따라 국내 증권사 판관비는 희망퇴직 비용 등 일회성 구조조정 비용을 빼면 12분기 연속으로 하락하고 있다. 이같은 비용절감효과로 인당 순이익은 FY14 4,700만원을 상회하며 FY11 수준까지 회복됐다. 구조조정효과로 과거처럼 똑같은 돈을 벌더라도 수익의 질을 훨씬 좋아졌다는 분석이다.
메리츠종금증권 박선호 연구위원은 “지난 3년간의 구조조정이 마무리됨에 따라 대형증권사의 비용효율성이 눈에 띄게 개선되었다”라며 “대형 증권사 영업수익의 증대에도 판관비의 절대 규모는 2007~8년수준으로 낮아졌는데, 영업레버리지의 본격적인 확대 국면이 도래한 셈”이라고 말했다.
박연구원은 이같은 ‘채권운용 호조, 브로커리지 개선, 비용절감’이라는 삼박자효과로 증권사의 ROE가 대폭 상향될 것이라고 보고 있다. 그는 “올해 증권사는 ROE 본격회복 국면에 진입했으며, ROE는 6.0%수준으로 개선될 전망”이라며 “구조조정 이후 비용효율성 개선을 통한 영업레버리지 확대가 업황 개선과 맞물린 결과이며, 거래대금 증대와 WM 개선, 금리 하락에 따른 채권평가이익 발생에 따른 ROE 추가개선 여지도 높다”고 내다봤다.
한편 오는 2분기에도 실적랠리가 이어질지는 불투명하다. 무엇보다 하반기 미국의 금리정상화 이슈로 핵심수익원인 채권운용이익이 꺾일 수 있다는 점이 부담이다. 한국투자증권 이철호 연구원은 “추가 1회 금리인하가 마지막이라는 전망이 대부분”이라며 “인하시기가 다가올수록 시장금리가 반등하는 등 불확실성요인으로 작용할 것”이라고 말했다.
이베스트투자증권 전배승 연구원은 “운용이익 호조세가 지속되기 위해서는 추가적, 연속적 금리인하 기대 유지가 필요하다”라며 “현재 1.75%인 기준금리가 1.50%, 1.25%로 연속적 인하할 가능성 낮아 2분기 이후 증권사 운용이익은 축소될 수 있다”고 말했다.
반면 금리가 상승 쪽으로 돌아서더라도 실적에 미치는 영향은 제한적일 것이라는 분석이다. 메리츠종금증권 박선호 연구위원은 “미국 금리인상으로 우리나라 금리상승에 대한 우려가 존재한다”라며 “하지만 경기부양정책의 속성상 단기간에 그치지 않을 것이며, 외국인 자금이탈시 과거와 달리 오히려 추가적인 금리인하가 필요한 국면이라는 점에서 최소한 단기간 내 급격한 금리 상승이 이루어질 가능성은 낮다”고 말했다.
최성해 기자 haeshe7@fntimes.com




















