





온라인 채널에 대한 비중은 향후 점차 확대될 것으로 전망된다. 일부 손보사는 온라인 자보의 성과에 따라 장기·일반보험(운전자 및 해외여행 관련 상품)에서도 온라인 채널을 도입할 계획을 내비쳤다. 판매상품을 확대해 온라인채널을 종합판매채널로 발돋움 시킬 계획이다.
온라인 자보가 새로운 영업거점으로 부상했지만, 업계에서는 이 시장을 2가지 시선으로 바라본다. 우선 대형 손보사 대비 경영환경이 어려운 중소형 손보사들에게는 지속적인 적자 증가 및 손해율 상승의 원인이 될 것이라는 시각이 있다. 트렌드로 부상한 온라인채널의 비중을 축소할 수 없는 상황 속, 적극적인 확대에 나서기엔 딜레마가 있다는 얘기다.
반면, 이미 자리 잡은 온라인 자보시장이 자보 적자 및 손해율의 증가 원인으로 지적되는 것은 무리가 있다는 주장도 제기된다. 각 손보사들은 자보료를 자신들의 경영상황에 맞게 결정하게 되는데, 자보 적자의 원인이라고 지적한 것은 이해가 되지 않는다는 시선이다.
◇ 작년 자보 적자 9200억원대 추산… 온라인 채널은 적자 확대 가능성 높여
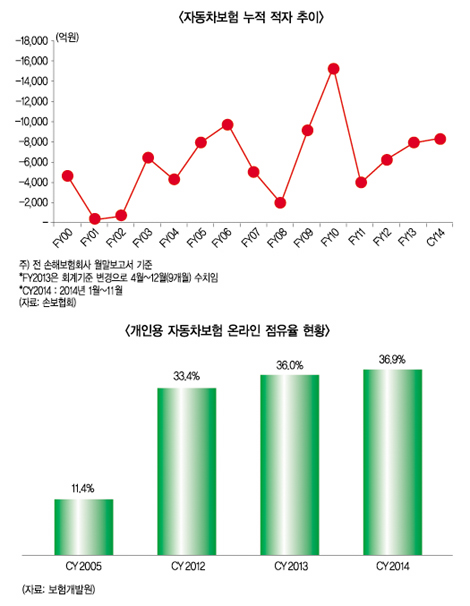
5일 손보협회에 따르면 작년 11월말 기준 자동차보험 누적적자는 8406억원이다. 이를 토대로 연말 적자는 9170억원을 기록할 것으로 추산된다.
이는 지난 4년간 가장 많은 적자 규모다. 지난 FY2000(2000년 4월~2001년 3월) 이후 약 15년간 누적적자는 10조원(9조3041억원)에 달한다. 손해율 역시 최근 5년간 가장 높은 수치를 보였다. 보험개발원은 지난달에 작년 자보 손해율이 88.3%를 기록했다고 발표한 바 있다.
주목할 점은 보험개발원이 자보시장 적자 및 손해율 상승의 원인 중 하나로 ‘온라인 판매 증가’를 꼽은 것이다. 매년 온라인 채널의 비중이 커짐에 따라 보험료가 감소해 손해율 및 적자가 늘어났다는 게 이유다.
손보협회에 따르면 작년 전체 자보 원수보험료 규모는 13조5445억원으로 전년(9조7397억원) 대비 5.2% 증가한데 비해 온라인 자보는 전년(2조8408억원) 보다 7.6% 늘어난 4조361억원을 기록했다. 지난 3년간 증가폭은 최대 8.7%를 기록했다. 일각에서는 온라인 자보시장 확대가 향후 자보 적자 및 손해율 증가에 일조할 수 있다고 주장한다. 여타 채널 대비 저렴한 가격이라는 온라인 자보의 장점으로 보험료 수익이 감소한다는 점과 대형사 주도의 온라인 자보 할인 정책이 지속될 것으로 보여서다. 여력이 없는 중소 손보사는 자보시장의 어려움이 가중될 것이라는 우려다.
보험개발원 보험요율부서 관계자는 “온라인 자보시장의 확대는 향후 손해율 및 적자를 높일 가능성이 크다”며 “온·오프라인의 사업비율 차이로 인해 예정 손해율 격차가 있지만, 이를 감안해도 합산비율이 100%가 넘어 적자를 기록하기 때문”이라고 말했다.
이어 “현재 자보시장이 무한 경쟁인 만큼 대형사들이 온라인 자보의 가장 큰 장점인 가격 경쟁력을 앞세워 우량고객을 선점한다면 중소사들은 그 행보를 따라갈 수 밖에 없다”며 “고객들이 온라인 자보상품이 가격이 저렴하고 일반 자보상품과 동일한 보장을 한다는 점을 인식하고 있어, 고객 이탈을 방지하기 위해 울며 겨자먹기로 이 시장을 확대할 수 밖에 없다”고 덧붙였다.
결국 중소사들은 온라인 자보시장 확대가 딜레마로 작용하고 있다는 얘기다. 이를 해소하기 위해서는 자보료 인상 외에는 방안이 없다고 말한다. 지난 2011년 시행된 자기부담금 정률제 전환 등의 제도적 지원은 이미 실효성이 없어서다.
업계 관계자는 “정률제 전환 효과가 사라진 현재, 제도적 지원을 통한 손해율 및 자보적자 안정화는 요원해 보인다”며 “자보 손해율의 경우 보험료에 따라 결정되는데 가장 확실한 방법은 자보료 인상”이라고 설명했다. 이어 “부품비 등 보험원가는 지속적으로 증가해 가는데 자보료 인상은 매우 어렵다”며 “온라인 자보 확대는 보험료 규모 감소를 초래해 중소사의 경우 관련 시장 확대에 신중해야 할 것”이라고 덧붙였다.
◇ 온라인 자보, “고객이 요구하는 트렌드”
보험개발원이 온라인 자보가 자보 적자 및 손해율 상승의 원인 중 하나로 지적한 가운데 이에 대한 반대 의견도 견고하다. 현재 자보시장의 초점은 자보료 경쟁에 맞춰져 있지만, 자보료를 결정하는 것은 손보사이기 때문이다. 고객이 자보료 비교공시를 통해 좀 더 저렴한 상품을 찾는 시대에서 온라인 자보를 적자의 원인으로 지적한 것은 이해할 수 없다는 의견이다.
손보사 한 관계자는 “현재 자보료 경쟁에 맞춰져 있는 자보시장은 보험원가 확보를 추구해야 하는 이론에 맞지 않지만, 저렴한 상품을 원하는 고객의 요구를 손보사가 받아들여야 할 것”이라며 “각 손보사의 자보료는 각사의 경영상황을 반영해 스스로 결정한다”고 말했다. 이어 “최종 결정을 각 손보사가 하는 것을 비춰볼 때 온라인 자보 확대가 자보 적자 및 손해율 증가의 원인이라는 것은 이해하기 어렵다”고 덧붙였다.
각사별 주력 계층의 차이도 이 같은 주장을 뒷받침한다. 현재 온라인 자보 시장에서 1위를 달리고 있는 삼성화재와 여타 손보사들의 온라인 자보 정책의 차이에 따른 결과라는 얘기다. 업계 관계자는 “이미 온라인 자보 확대 기조가 자리잡은 상황에서 각사별 주력계층의 차이로 손해율 및 적자가 달라지는 것이지 온라인 자보가 원인이 아니다”며 “삼성화재의 경우 10~60대까지 온·오프라인에서 최소 20% 이상의 요율 차이가 확립돼 자보료 경쟁력이 높다”고 설명했다. 이어 “여타 손보사는 주력 계층의 선별로 일부 연령대에서는 온·오프라인 요율이 동일한 경우도 있다”며 “삼성화재와 달리 확고한 요율 차등화가 이뤄지지 않아 경쟁력이 떨어지는 것”이라고 덧붙였다.
또 다른 관계자는 “온라인 자보 시장이 확대되고 트렌드로 자리 잡은 가운데 중소사의 경우 자보 적자 및 손해율 상승의 원인으로 바라볼 수 있다”며 “손해율 관리가 잘 이뤄지고 자본력이 튼튼한 대형사가 가격경쟁력에 초점을 맞춘 정책을 펼치는 것도 맞는 얘기”라고 말했다.
이어 “결국 온라인 자보시장은 현재 확대 딜레마와 고객 트렌드가 공존하는 시장”이라며 “보험개발원이 주장한 자보 적자 및 손해율 상승 원인으로 온라인 자보 확대가 지적되는 것에 대해서는 각자의 입장에 따라 여러 의견들이 있다”고 덧붙였다.
서효문 기자 shm@fntimes.com





















