





1년 수익률 기준./출처=한국거래소, 더 컴퍼스 가공(이미지는 생성형 AI 활용)
하나증권이 주관한 기업 중 30%가 상장 후 1년 만에 50% 이상 하락한 것으로 나타났다. IPO 본질인 ‘기업 성장을 위한 자금조달’이 무색해지는 대목이다.
4일 한국금융신문이 자체 구축한 인공지능(AI) 플랫폼 ‘더 컴퍼스(THE COMPASS)’는 한국거래소 데이터를 기반으로 국내 증권사들의 기업공개(IPO) 프라이싱 수준을 점검했다.
분석 기간은 지난 2021년 9월부터 올해 8월까지 약 5년으로 총 323개사(기술특례상장 포함)가 분석 대상이다. 최근 1년 등 상대적으로 짧은 기간 평가도 가능하지만 모수가 많지 않다는 점에서 설정 기간을 넓혔다.
이중 상장 후 1년만에 공모가 대비 주가가 반토막 나거나 70% 이상 하락하는 ‘오버 프라이싱’ 실태와 주관사별 관리 역량을 점검했다. 또 최근까지 누적 수익률도 포함했다.
하나·대신증권, ‘수익률 하위 Top 10’ 각각 3곳 담당 굴욕
AI 디지털 트윈 기업 이에이트(E8)은 상장(2024년) 이후 1년만에 공모가 대비 무려 77% 폭락했다. 최근에는 일명 ‘동전주’ 상태로 거래되고 있다.E8은 설정 기간 동안 상장한 기업 중에서도 가장 낙폭이 큰 종목이다. 상장 주관사는 한화투자증권으로 기업 실사와 가치 평가가 제대로 이뤄졌는지 의문이다.
이밖에도 아이지넷(-71.1%, 한국투자증권), 버넥트(-69.9%, 대신증권), 케이쓰리아이(-69.4%, 하나증권), 엑셀세라퓨틱스(-68.8%, 대신증권), 큐라티스(-67.9%, 대신증권/신영증권), 아우토크립트(-67.8%, 대신증권), 포스뱅크(-67.8%, 하나증권), 에이텀(-67.4%, 하나증권), 아이빔테크놀로지(-67.4%, 삼성증권) 등이 1년 수익률 하위 Top 10에 속했다.
주관사를 기준으로 보면 하나증권과 대신증권이 각각 3곳을 담당해 최악의 주관사가 됐다.
상장사들의 최근 주가를 반영한 누적수익률은 일부 변동이 있다. 앞서 언급한 것처럼 E8은 1년 및 누적 수익률 최하위다.
이어 플라즈맵(-94.9%, 미래에셋증권), 프롬바이오(-93.3%, NH투자증권), 바이오인프라(-92.3%, DB금융투자), 큐라티스(-92.0%, 대신증권/신영증권), ICH(-90.6%, 삼성증권), 모아데이타(-90.0%, 하나증권), 샤페론(-88.6%, NH투자증권), 버넥트(-88.3%, 대신증권), 이지트로닉스(-87.8%, NH투자증권), 유진테크놀로지(-87.5%, NH투자증권) 등이 공모가 대비 80% 넘게 하락했다.
누적 수익률 부문에서는 NH투자증권이 4개사 주관을 담당한 것으로 나타났다. NH투자증권의 부족한 부분이 여기서 드러난다. NH투자증권은 초기 흥행과 3개월, 6개월 후 수익률은 강점을 보이지만 장기 성과가 아쉬운 하우스 중 하나다. 이를 보완할 수 있는 프라이싱 개선이 필요해 보인다.
반토막 확률 높은 증권사 ‘경계령’
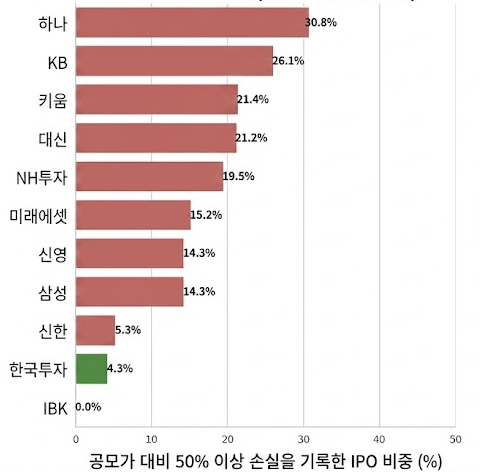
특정 기업이 상장 이후 주가가 폭락했다고 해서 주관 하우스 역량 전체를 폄하할 수는 없다. 증권사별 딜 수행 건수 격차를 고려해 확률적으로 살펴봐야 한다.주관사별 상장 1년 후 주가가 50% 넘게 하락한 비율을 보면 하나증권이 30.8%로 가장 높았다. 13개 기업 중 4개사가 1년 만에 반토막이 난 것이다.
2위는 KB증권으로 26.1%(23개 기업 중 6개사)를 기록했다. KB증권은 IPO 리그테이블 상위권에 랭크되지만 프라이싱은 그 수준에 미치지 못한 셈이다. 과도한 오버 프라이싱이 평판을 훼손하는 격이다.
이어 키움증권(21.4%, 14개 기업 중 3개사), 대신증권(21.2%, 33개 기업 중 7개사), NH투자증권(19.5%, 41개 기업 중 8개사), 미래에셋증권(15.2%, 46개 기업 중 7개사), 삼성증권(14.3%, 28개 기업 중 4개사), 신영증권(14.3%, 14개 기업 중 2개사) 등이 10% 이상 ‘반토막’ 기업을 주관한 것으로 나타났다.
미래는 누구도 예측할 수 없기 때문에 주관사가 담당한 기업이 100% 수익이나 초과수익을 내야 하는 것은 아니다. 하지만 한국투자증권은 해당 수치가 단 4.3%에 불과했다. 47개 기업 중 단 2개사만이 50% 이하로 하락했다. 여타 하우스의 프라이싱에 대한 변명이 먹히지 않는 것이다.
일각에서는 상장 당일의 ‘따상’ 등의 용어가 난무하는 등 단기 성과에 집중하는 경향이 부실 기업 상장을 유도한다고 지적한다. 이는 IPO 시장 본질인 ‘기업 성장을 위한 자금조달’에 반하는 것이다.
‘
투자은행(IB) 관계자는 “상장 후 1년 뒤에도 주관사의 책임을 묻는 것은 옳지 않다”면서도 “하지만 주관사는 우수한 기업을 발굴하고 이들이 성장할 수 있도록 돕는 조력자이기 때문에 개별 증권사는 물론 국내 IPO 시장 평판도 생각해야 한다”고 말했다. 그는 “무엇보다 단기 성과에 치중하는 행태를 바꾸는 것이 가장 중요하며 수수료 등을 기간에 따라 차등 적용하는 방법도 당국과 함께 고민해볼 가치가 있다”고 강조했다.
이성규 한국금융신문 기자 lsk0603@fntimes.com





















