





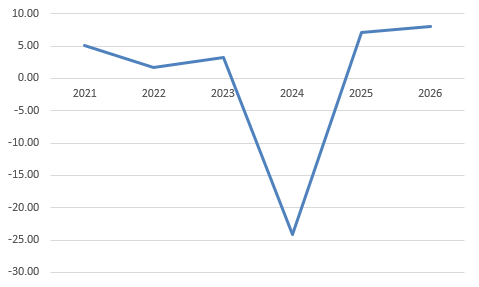
에코프로 '순차입금/EBITDA' 추이(2024년 EBITDA 적자, 단위: 배)/출처=더 컴퍼스(THE COMPASS)
31일 투자은행(IB) 업계에 따르면 나이스신용평가는 에코프로 신용등급(A-) 전망을 ‘안정적’에서 ‘부정적’으로 지난 25일 하향 조정했다.
에코프로는 신용등급 강등 시 BBB급으로 전락하게 된다. 현재 2년물 기준 A-급 민평금리 평균은 5.14%, BBB+급은 7.18%로 약 2%포인트 차이가 난다. 등급이 하향 조정되면 에코프로가 짊어져야 하는 이자부담도 그만큼 늘어나게 된다.
하지만 나신평의 등급 전망 하향 조정에 대해 시장은 큰 충격으로 받아들이지는 않는 모습이다. 한국기업평가가 지난해 6월 에코프로 신용등급을 A-에서 BBB+로 낮추면서 등급 스플릿이 확대되면서 시장에 선반영됐기 때문이다.
문제는 지금부터다. 한기평은 에코프로 등급 하향 기준으로 ‘연결기준 순차입금/상각전영업이익(EBITDA) 7배 이상’을 제시하고 있다. 작년말 기준 에코프로의 순차입금/EBITDA는 6.1배로 하향 트리거(trigger)에 근접한 수준이다.
반면, 나신평은 명확한 등급 변동 기준을 제시하지 않고 있다. 다만 등급 스플릿은 그 자체로 기업 자금조달에 대한 불확실성을 높이는 요인으로 작용한다.
한국금융신문이 자체 구축한 인공지능(AI) 데이터 플랫폼 ‘더 컴퍼스(THE COMPASS)’에 따르면 올해 상반기 말 기준 에코프로의 EBITDA 대비 순차입금은 8.1배(EBITDA 연환산 기준)에 달한다. 이는 한기평이 제시한 등급 하향 기준을 충족하고 남는 수준이다. 나신평이 등급 하향 기준을 명확히 하지 않는다는 점이 에코프로에 대한 부정적 전망을 가중시키는 셈이다.
신평사 등급 결정 요인…에코프로에 대한 경고
더 컴퍼스(THE COMPASS)는 최근 5년간 신용등급을 보유한 상장사 246개사를 대상으로 주요 지표들이 신용등급에 미치는 영향을 분석했다. 종속변수는 신용등급이며 독립변수는 각 지표(매출총이익률, EBITDA 마진율, EBIT 마진율, 매출채권회전기간, 재고자산회전기간, 부채비율, 차입금의존도, 순차입금의존도, 금융비용커버리지, 차입금상환능력)다.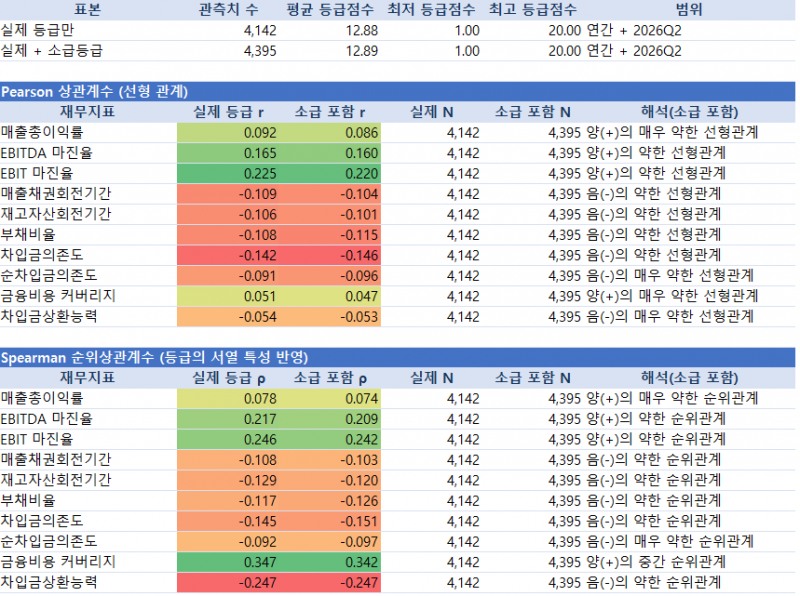
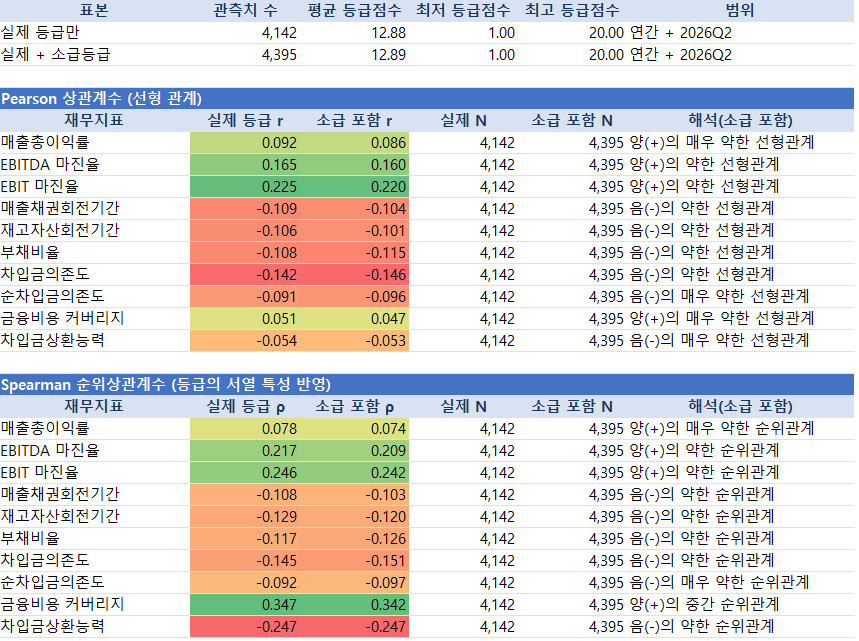
상관계수 분석은 피어슨(pearson) 분석과 스피어만(spearman) 분석을 각각 사용했다. 그 결과 금융비용 커버리지(EBITDA/금융비용) 부문에서 격차가 두드러졌다는 점이 눈에 띈다. 선형성을 측정하는 피어슨 분석(0.051)보다 서열 특성을 측정하는 스피어만 분석(0.347) 수치가 높았으며 전체 독립변수 중에서도 금융비용 커버리지 영향이 가장 큰 것으로 나타났다.
금융비용 커버리지는 여타 지표 대비 왜곡이 큰 편이다. 기업 이익은 성장하는 반면, 이자비용이 제한될 경우 무한대로 커지는 경향이 있기 때문이다.
따라서 우량 기업이 많을수록 피어슨 분석에서는 상관계수가 제로(0)에 수렴해 의미를 찾기 어렵다. 하지만 스피어만 분석은 순위로 치환해 계산하기 때문에 서열이 명확한 신용등급 체계에서 설득력이 높다.
금융비용 커버리지 외에도 차입금상환능력(-0.247)이 유의미한 음(-)의 상관관계, EBIT 마진율(0.246)과 EBITDA 마진율(0.217)이 각각 유의미한 양(+)의 상관관계를 보였다.
이는 신평사들이 등급 결정 과정에서 강조한 ‘상환능력’과 이를 뒷받침하는 수익성이 중요하다는 것을 뒷받침하는 대목이다. 현 상황에서는 에코프로의 신용등급 방어는 쉽지 않은 것은 물론 추가 하락도 배제할 수 없음을 암시한다.
신종자본증권·사채, ‘Step-up‘ 패널티 우려
에코프로 실적 개선이 지연되면서 단기적으로는 조기상환(콜옵션) 관련 ‘스텝업’ 조항이 발동할지 여부가 최대 관건이다.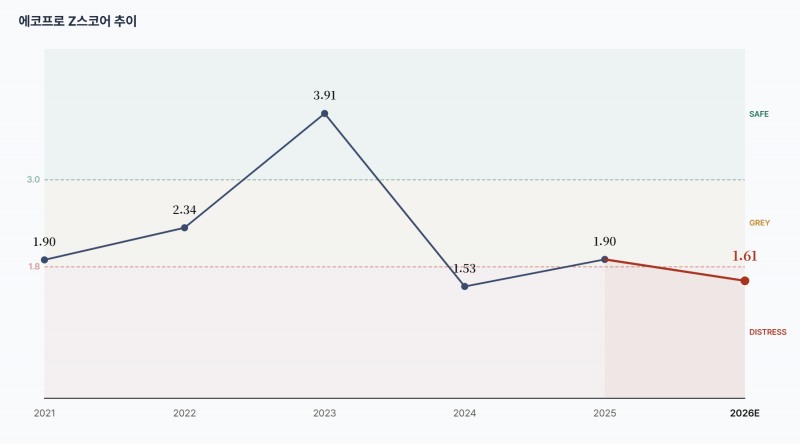
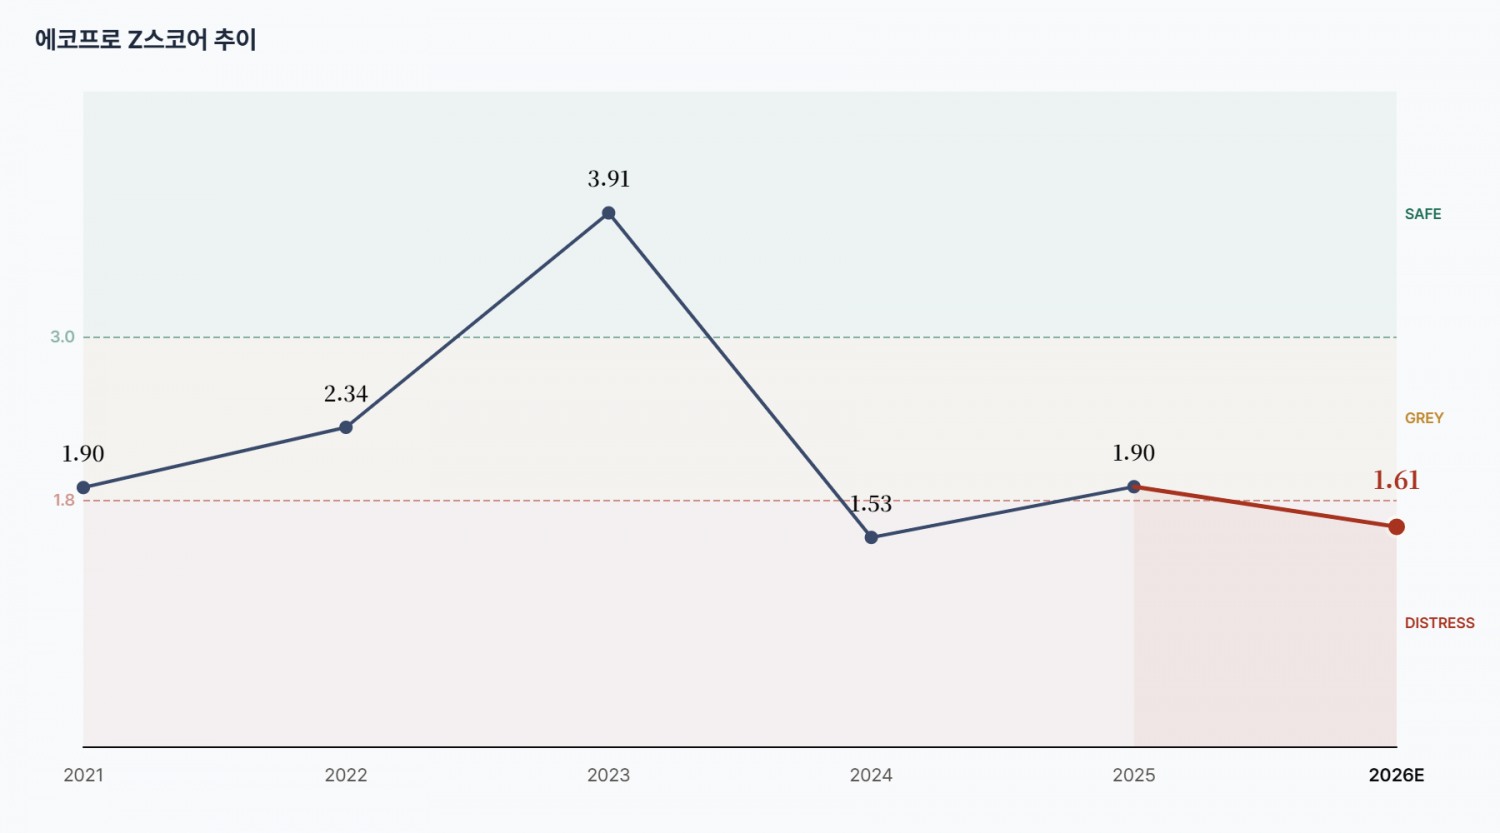
에코프로는 지난 2024년 10월 750억원(미상환 잔액 279억원) 규모 신종교환사채를 발행했다. 2년 후인 오는 10월부터 금리는 기존 0%에서 5%로 급등한다. 이후 매년 1%포인트씩 금리가 누적 가산된다.
같은 해 발행한 사모 신종자본증권(미상환 잔액 2440억원) 역시 오는 10월부터 기존 6.281%에서 개별 민평금리에 가산금리 2.5%와 스텝업 마진 2.0%가 추가 합산되는 구조로 바뀐다. 같은 시기 발행한 920억원 규모 또한 같은 구조로 시장 금리 상승과 함께 이자부담이 확대될 수 있다.
이밖에도 에코프로이노베이션 보통주 풋백옵션(약정 부채 평가액 2630억원), 에코프로머티리얼즈 차액정산옵션(RCPS) 부채 평가액(1586억원) 등도 위협 요인이다.
이는 그간 한기평과 나신평의 에코프로에 대한 등급 스플릿이 하방으로 수렴하는 부분과 일치하는 대목이다.
투자은행(IB) 관계자는 “에코프로그룹은 이차전지 산업 수직 계열화 완성을 위한 상당한 규모의 자본적지출(CAPEX)을 단행했다”며 “하지만 이 과정에서 과도한 차입부담이 재무안정성을 해치고 있는 상황”이라고 평가했다. 그는 “그룹이 추진하고 있는 수직계열화를 통한 원가 경쟁력 확보가 핵심이지만 단기내 분위기를 반전시킬 수 있을지는 미지수”라고 덧붙였다.
이성규 한국금융신문 기자 lsk0603@fntimes.com




















