





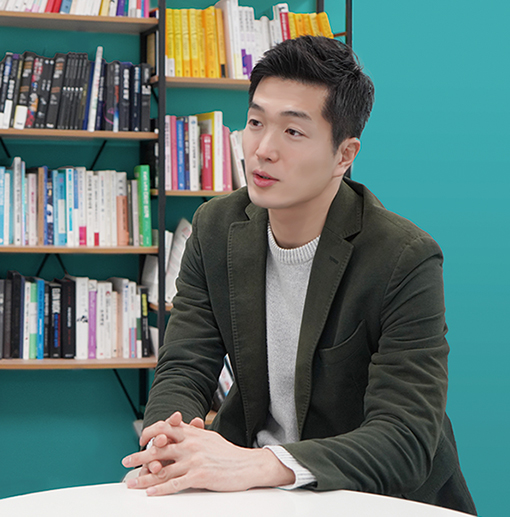
△ 1985년생 / KAIST 산업디자인과 학사 졸업 / 스탠포드대학원 기계공학과 제품디자인 전공 석사 중퇴 / 2005년 NHN 디자이너 / 2009년 1/2프로젝트 공동창업 / 2011년 스타세일스 창업 및 대표이사 / 2015년 렌딧 창업 및 대표이사
김성준 렌딧 대표는 한국금융신문과의 인터뷰에서 이같이 말하며 제4인터넷전문은행에 대한 포부를 밝혔다.
금융당국은 이달 중 인터넷전문은행 인가 기준을 밝힐 예정이다. 시장은 구체적인 인가 기준에 대해 시선을 모으고 있다. 금융권에서는 예비인가 심사기준이 발표되면 연말부터 본격적인 예비인가 신청이 진행되고 내년 1~2월 심사 결과가 나올 것으로 예상하고 있다. 통상 예비인가 심사 결과는 60일 이내에 발표된다. 이후 본인가 심사와 결과가 발표된다.
예비인가 신청이 코 앞으로 다가온 가운데 제4인뱅 도전장을 내민 유뱅크 컨소시엄의 김성준 렌딧 대표는 컨소시엄 회사들과 함께 주주 구성에 대한 심도 깊은 막바지 논의를 이어가고 있다.
김 대표에 따르면 유뱅크는 세가지 평가 기준으로 컨소시엄을 구성하고 있다. 그는 “유뱅크는 ▲자본 출자력 ▲데이터 시너지 ▲혁신성 부문에서 주주 구성을 논의하고 있다”며 “누구 하나가 주축이 되기 보다는 서로 영향력을 주고 받는 한 팀으로서의 컨소시엄이다”라고 설명했다.
‘한 팀’이라는 유뱅크 컨소시엄에는 여러 회사들이 모여있다. P2P 회사인 렌딧을 비롯해 현대해상, 루닛, 자비스앤빌런드, 트래블월렛, 현대백화점, 대교, MDM플러스 등 다양한 산업군의 회사들이 속해 있다. 업계에 따르면 IBK기업은행도 유뱅크 컨소시엄 합류를 고려하고 있다.
김 대표는 “우리가 쓰는 모든 상품, 서비스들은 어떤 한 분야의 사람들에 의해서만 나오는 결과물은 없다”며 “사회에서 어떤 것을 필요로 하는지 정의하고 이후 시장 조사부터 연구, 개발, 홍보 등 다양한 방면의 사람들이 협업 구조를 통해 대중이 바라는 결과를 내놓게 되는 것”이라고 말했다.
기존 인뱅 문제를 보완할 제4인뱅 제시
김 대표는 유뱅크의 시작도 이와 동일하다고 전했다. 그는 “국내 개인 신용대출 시장을 봤을 때 1금융권과 2금융권 사이의 금리 차이가 너무 심하다”며 “소위 금리 절벽으로, 이를 중간에서 메꿔줄 중금리 대출이 부족한게 현재 시장의 문제”라고 전했다.유뱅크 컨소시엄은 포용금융을 위해 법적 라이선스가 부여된 기존 인터넷은행들이 왜 중금리대출을 충분히 소화하지 못하고 있는지 고민했다. 이들이 찾은 첫 번째 이유는 ‘대안데이터 부족’이다.
김 대표는 “기존 인터넷은행 3사는 혁신적인 디지털화에 성공해 불과 6~7년만에 보안성을 높이면서 사용성도 큰 폭으로 개선했다”며 “다만 이들은 플랫폼 혁신을 통한 사용성 개선과 이를 통한 월간활성이용자수(MAU) 증가가 핵심 목표이기 때문에 중금리 대출을 위한 대안 데이터를 쌓는 데는 전략이 부족했다”고 말했다.
그는 “(대출 과정에서) 시중은행, 인터넷은행, 2금융이 쓰는 데이터는 모두 똑같다”며 “인터넷은행이 기존 금융사들과 차별화한 대안 데이터를 축적하는 전략과 인프라를 갖추고 있지 않기 때문에 중금리 대출을 섣불리 늘릴 수 없는 것이고 이 점이 핵심 문제인 것”이라고 의견을 밝혔다.
이어 “이에 유뱅크는 기존 인터넷은행들이 대안데이터 축적 인프라가 부족하다는 문제점에서부터 시작했다”고 덧붙였다.
문제의 시작을 찾은 이후로는 대상을 결정했다. 김 대표는 “대안 데이터를 막연히 어떻게든 활용되겠지라고 추상적으로 생각하는 게 아니라 어떤 대상의 대안 데이터가 유의미한 데이터인지를 고민했고 중금리대출 부족으로 문제를 겪고 있는 중소상공인이 시작점이 됐다”고 했다.
유뱅크는 중소상공인을 어려운 자영업자로 단순 해석하지 않았다. 김 대표는 “중소상공인은 사업가이자 동시에 한명의 개인”이라며 “직업과 개인을 분리해서 보면 안되는데 계속 소상공인에 대한 얘기만 피상적으로 나오고 있다”고 말을 꺼냈다.
그는 “국내에서 새로 창업하는 분들 중에서 2/3는 50대 이상”이라며 “고령화에 따라 중장년층의 창업이 늘어나고 있는데 중소상공인을 단순히 특정 직업군으로만 보면 문제 해결이 안되고 이들의 연령 등 개인이 누군지를 보는 것이 중요하다”고 말했다.
유뱅크는 고령층 증가뿐만 아니라 국내 거주 외국인이 빠르게 늘어나고 있다는 점도 주목했다. 김 대표는 “OECD 기준 외국인이 인구의 5% 이상이 되면 다인종 다문화 국가로 분류된다”며 “고령화에 따라 노동인구가 부족해지면서 국내 거주 외국인 인구 비중이 5%에 육박했다”고 말했다.
그는 “결론적으로 우리나라의 인구 통계학적 변화를 보면 고령층이 늘어남에 따라 고령층 중소상공인과 외국인이 빠르게 증가하고 있다”며 “이에 유뱅크는 이 세 대상을 대안 데이터를 축적해야 하는 주요 고객으로 정의했다”고 언급했다.
중소상공인·시니어·외국인 고객에 대한 대안데이트 축적을 목표로 했지만 고객층을 이들로 제한하는 것은 아니다. 유뱅크는 중소상공인으로 고객층을 한정했을 때 뱅크런 등의 문제가 발생할 가능성을 우려했다.
김 대표는 “실리콘밸리 은행 뱅크런 사태가 터졌던 이유는 한쪽으로 자산이 편중되었기 때문”이라며 “고객이 편중되면 은행 건전성에 문제가 생길 수 있어 고객의 다양성이 굉장히 중요한 이슈”라고 말했다.
이어 “유뱅크는 명확하게 중소상공인 특화은행은 지양한다”며 “중소상공인에만 고객이 편중되면 리스크가 상당히 크기 때문에 본질적으로 인구통계학적인 변화까지 고려해서 시니어나 외국인까지 포용이 되는 일반 은행을 만드는 게 은행으로서 건전성에 더 적합하다고 생각하고 있다”고 밝혔다.
다양한 특색 회사들의 이유있는 만남
대안 데이터 축적 인프라 부족, 고객 편중 지양이라는 두가지 문제를 정의한 후 유뱅크 컨소시엄은 주주 구성을 하기 시작했다. 이에 유뱅크에 속한 회사들을 하나씩 뜯어보면 왜 컨소시엄에 들어와 있는지를 이해할 수 있다.김 대표는 “가게 매출 정보는 쉽게 조작 가능하기 때문에 대출 시 하나의 참고 자료가 될뿐 신용 평가를 극단적으로 개선하지는 못한다”며 “이런 문제를 보완하기 위해 다면적인 평가가 필요하다고 판단했고 이를 해결할 수 있는 게 바로 세무 정보였다”고 말했다.
그는 “세무 정보는 단순히 매출 정보뿐만 아니라 비용이 얼마나 들었는지도 알 수 있다”며 “고객 정보 정확도를 높이는데 더욱 도움이 되기 때문에 삼쩜삼을 운영하는 자비스앤빌런드가 컨소시엄에 속해 있는 것”이라고 덧붙였다.
건강 데이터 접목을 통한 정확도 개선도 설명했다. 김 대표는 “앞으로의 소득·소비에 절대적인 영향을 주는 게 건강 정보이기때문에 건강 정보는 자영업자를 평가할 때 굉장히 중요한 축”이라며 “근데 인터넷 은행이나 시중은행은 이런 대안 정보가 없어 제대로 평가를 할 수 없다”고 언급했다.
이어 “건강의 상태, 개인 및 가족의 보험 가입 여부 등은 통계적으로 가치가 있으므로 이러한 정보를 갖고 있는 현대해상의 데이터를 비식별화해서 결합하면 실제로 변별력이 18%가 개선되는 등 중금리 대출에 대한 유의미한 결과가 도출된다”고 덧붙였다.
유뱅크는 이렇게 여러 회사가 모여 대안데이터 구축에 유의미한 정보를 축적하는걸 ‘데이터 파이프라인’이라고 호칭했다. 컨소시엄 회사들은 각 회사의 중요 정보를 공유해 데이터 파이프라인을 깔고 유뱅크와 윈윈(Win-Win)하는 형태를 계획하고 있다.
김 대표는 “유뱅크의 가장 큰 전략은 바스(Banking as a Service)형태로 임베디드(embedded 내장형) 뱅킹을 구현한다는 것”이라고 강조했다.
그는 “기존 인터넷은행들은 여러 주주들이 있음에도 자기네 앱만 이용해야 하는 구조라 경쟁이 일어나게 된다”며 “그러나 바스로 구현하는 임베디드 뱅킹은 각 회사의 앱 내에서 유뱅크 계좌를 만들고 관련 서비스를 받을 수 있게 한다”고 설명했다.
이어 “각 회사는 뱅킹에 대한 요구가 다 다르게 있는데 유뱅크를 통해 따로 은행 앱을 들어가지 않아도 서비스를 모두 영위할 수 있게 하고 유뱅크는 더 나은 대안 데이터를 쌓을 수 있는 윈윈 형태”라고 강조했다.
김 대표는 “기존의 금융 앱들은 모든 서비스를 자기네 앱 안에서만 하게 유도하다보니 주주들끼리 서로 윈윈하는게 생길 수 없어 데이터 파이프라인 구축이 안되는 것”이라며 “주주사들과 적극적으로 바스 전략을 활용한다는 게 다른 컨소시엄하고 가장 큰 차이”라고 전했다.
유뱅크는 중소상공인, 시니어, 외국인의 앱 접근성 및 사용성을 개선하기 위해 AI 활용도 적극적으로 고민하고 있다. 김 대표는 “앱을 열어 필요한 걸 말만 해도 앱이 이를 도와주는 기술이 도입되어야 한다”며 “AI 기술적으로 모든 게 가능한데 지금 금융권이 도입을 못하고 있는 이유는 AI 기술 활용 역량이 떨어지고 그에 맞는 보안성을 갖추지 못했기 때문”이라고 말했다. 이어 “이는 완전하게 가능한 일이기에 유뱅크는 프로토타입을 이미 만들고 있다”고 강조했다.
김 대표는 마지막으로 ‘업의 본질’에 대한 개인의 생각과 바람을 밝히며 앞으로의 포부를 전했다. 그는 “렌딧은 온라인 투자 연계 금융회사 중 유일하게 PF 대출을 안 한 회사”라며 “본질에 맞지 않는다고 생각을 했기 때문”이라고 말했다.
이어 “P2P금융과 국내 인터넷은행 모두 심각한 금리 절벽을 해결하기 위해 시작된 것이기 때문에 본질에 맞춰 혁신을 제공하고 긍정적인 변화를 만들고 싶다”고 전했다.
홍지인 한국금융신문 기자 helena@fntimes.com




















