






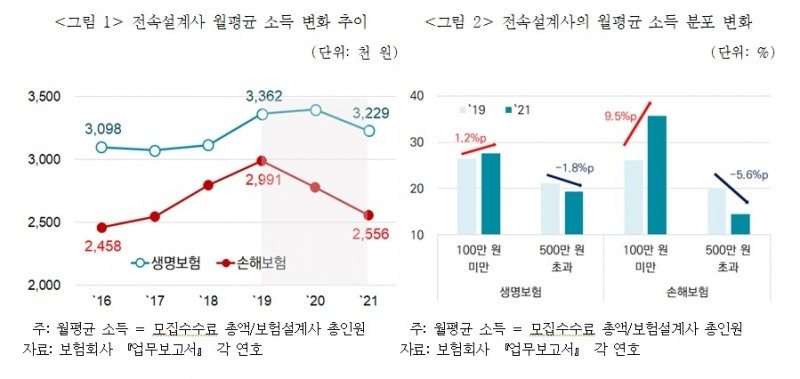
7일 김동겸 보험연구원 연구위원은 '설계사 소득하락 원인과 평가'에서 "지난 2년(’19~’21년) 동안 생명보험 전속설계사의 월평균 소득은 연평균 -2.0% 하락하였으며, 손해보험 전속설계사의 월평균 소득은 연평균 -7.6% 하락했다"라며 "설계사의 생산성 향상을 위해 설계사가 장점을 가질 수 있는 영역에 자원을 집중시키거나 효과적인 인력관리를 통해 부가가치를 증대시켜야 한다"고 밝혔다.
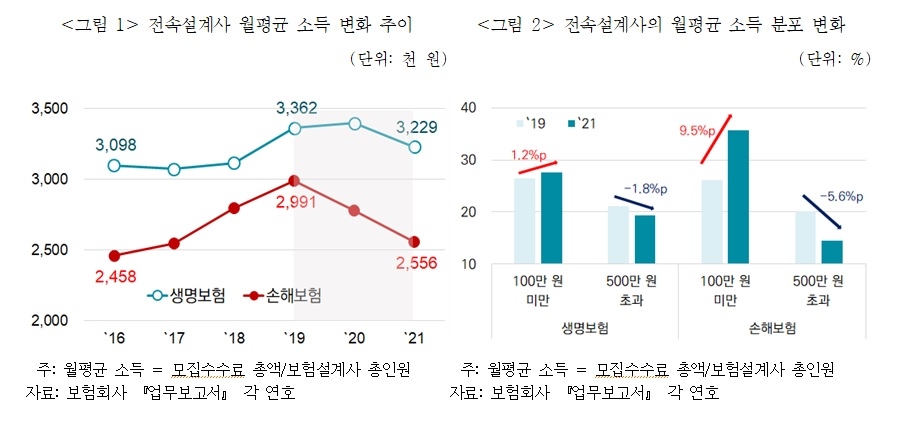
2019~2021년 동안 생명보험 전속설계사 월평균 소득은 2021년 기준 323만원으로 2019년 대비 약 13만원, 손해보험 전속설계사 월평균 소득은 256만원으로 2019년 대비 44만원 감소했다. 월평균 소득이 100만원 미만인 생보사 설계사 비중도 2021년 27.6%로 2019년 대비 1.2%p, 손보 설계사는 35.7%로 2019년 대비 9.5%p 증가했다.
김동겸 연구위원은 코로나19 장기화, 비대면 채널 강화 등으로 설계사 채널이 약화됐다고 진단했다.
김동겸 연구위원은 "생명보험협회 조사 결과, 코로나19 이전 대비 수입이 감소한 설계사는 조사대상자 70.3%"라며 " GA, 방카슈랑스, CM채널 등 판매채널이 다양화되면서, 설계사의 영업경쟁력이 과거에 비해 줄어들었다"고 말했다.
손보 설계사 중심으로 생산성 하락 현상도 나타나고 있다고 말했다. 설계사 1인당 평균소득은 설계사 1인당 매출액과 모집수수료율 곱으로 산출하며 설계사 생산성을 의미한다. 2017~2019년 생명보험 설계사는 생산성이 상승했다가 감소하고 있으며 손해보험 설계사 생산성은 2017년부터 지속적으로 하락하고 있다.
김 연구위원은 설계사 생산성 하락이 고연령화 영향이 있다고 지적했다.
그는 "2021년 기준 생명보험 설계사와 손해보험 설계사의 평균연령은 각각 49.1세 47.5세로 지난 10년 동안 각각 5.9세, 3.8세 증가했다"라며 "설계사 입직 초기인 젊은 시절에는 지인을 대상으로 신계약 판매가 활발히 나타날 수 있으나, 이후에는 판매 대상이 소진되기 때문에 특정 연령을 넘어서면 신계약 판매가 둔화된다"라고 밝혔다
수입보험료 성장을 동반하지 않은 판매인력 충원도 생산성 하락, 소득감소로 이어졌다. 손해보험 전속설계사는 2016년 8만1331명에서 2021년 10만3219명으로 연평균 4.9% 증가했다.
1200%룰 등 수수료 정책으로 일시적인 감소 영향이 있다고 진단했다. 생보사와 손보사 간 설계사 소득감소 차이가 나는 데에는 상품 판매 차이도 있다고 분석했다.
김동겸 연구위원은 "보험계약 체결 대가로 설계사에게 지급하는 계약 1차 년도 수수료가 월납입 보험료의 12배를 초과하지 못하는 1200%룰이 시행되고 있어 설계사에게 수수료를 분급하여 지급할 경우 연간수수료는 표준해약공제액의 60% 이하로 설정하고, 분급수수료 총액이 선지급방식 수수료 총액보다 5% 이상 높게 책정되도록 설계하고 있다"라며 "설계사에게 지급하는 수수료 수준은 생명보험의 경우 종신보험과 변액보험이, 손해보험은 보장성보험의 수수료 수준이 타 상품에 비해 상대적으로 높다"고 말했다.
김 연구위원은 설계사 생산성을 향상시킬 수 있는 인력관리가 필요하다고 제언했다.
김동겸 연구위원은 "영업조직 확대를 통한 단기적인 성과개선 추구전략은 저성장 영업환경에서 적합하지 않기에, 자사에 적합한 인력을 충원하고 이들이 전문성을 확보할 수 있도록 지원할 필요가 있다"라며 "설계사의 소득 저하로 인한 영업조직 이탈이 영업통제력 약화와 소비자 피해로 이어지지 않도록 유의할 필요가 있다"고 말했다.
전하경 기자 ceciplus7@fntimes.com





















