





윤호영닫기
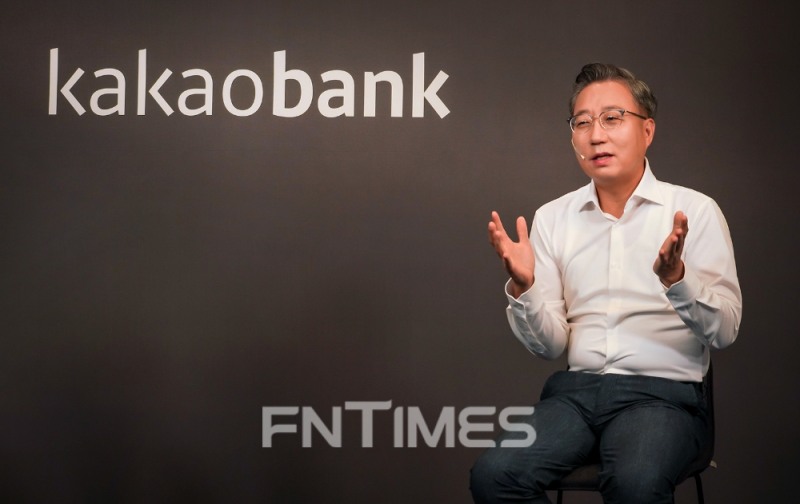
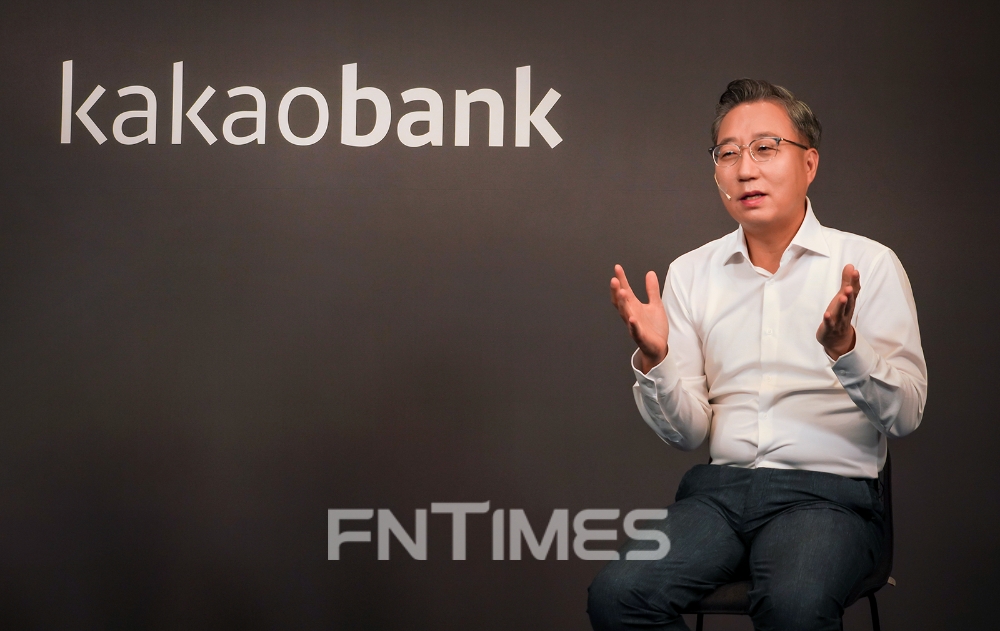
 윤호영기사 모아보기 카카오뱅크 대표가 20일 열린 ‘기업공개(IPO)’ 온라인 기자간담회를 통해 이같이 밝혔다.
카카오뱅크는 다음 달 6일로 예정된 기업공개(IPO)를 통해 6545만주의 신주를 발행한다. 1주당 희망 공모가는 3만 3000원부터 3만9000원 사이다.
이를 통해 최대 약 2조 5526억원 자금을 확보한다. 공모가 확정은 22일이며 청약 일은 26일과 27일이다. 국내 일반 청약자들은 KB증권, 한국투자증권, 하나금융투자, 현대차증권 중 하나로 청약할 수 있다.
IPO를 통해 조달할 자금은 중‧저신용 고객 대상 대출 확대 등을 위한 자본 적정성 확보와 우수 인력 확보, 고객 경험 혁신에 사용할 방침이다. 아울러 금융 소비자 편익 증대를 위한 운영자금으로도 활용하고, 금융기술의 연구개발(R&D), 핀테크 기업의 인수‧합병(M&A), 글로벌 진출 투자에도 사용한다.
◇ IPO 앞둔 카카오뱅크, 이만큼 성장했다
유가증권시장(코스피) 데뷔를 앞둔 윤호영 대표가 처음부터 카카오뱅크의 성장 혹은 성공에 확신했던 것은 아니다.
윤 대표는 “모바일 애플리케이션(앱)만으로는 은행업을 할 수 있다고 생각하지 않았지만, 카카오뱅크는 1615만명 고객과 1년 반만의 흑자 전환 등으로 그 가능성을 증명했다”며 “상장 뒤 카카오뱅크는 대규모 자본을 기반으로 더 진화한 모습을 선보일 것”이라고 강조했다.
카카오뱅크는 지난 2017년 7월 대고객 서비스를 시작했다. 현재 모바일 완결성을 기반으로 새로운 고객 경험과 차별화한 상품‧서비스를 선보이고 있다.
실제로 리서치 전문기관 ‘닐슨미디어’에 따르면 국내 경제활동 인구 대비 57%인 1615만명이 사용하는 금융 모바일앱 부문에서 한 달 동안 해당 서비스를 이용한 순수한 이용자 수(MAU)가 1335만명으로 1위를 기록했다. 지난 4년간 매출은 127% 성장률을 보였다.
카카오뱅크의 이용자 증가와 높은 활동성은 ‘금융거래(Transaction)’로 이어지고 있다. 올 1분기 카카오뱅크 계좌이체 금액은 79조1000억원이다. 지난해 같은 기간 49조3300억원보다 160% 높은 수준이다.
윤 대표는 “상품과 서비스에 관한 이용 경험이 누적되면서 요구불예금 잔액도 증가 추세”라며 “이는 고객이 카카오뱅크를 주 거래계좌로 사용하고 있음을 볼 수 있는 지표”라고 설명했다.
그는 “아울러 10대 청소년과 50대 이상 이용자가 늘면서 카카오뱅크 이용자층이 전 연령으로 확대되고 있다”며 “앞으로 가장 많은 고객이 가장 많이 찾는 ‘넘버원(No.1) 리테일 뱅크, 넘버원 금융 플랫폼’을 성장 지향점으로 꼽고 있다”고 말했다.
지난해 선보인 미니(mini) 서비스로 만 14세부터 19세 인구 중 39%가 카카오뱅크 이용자로 나타났다. 50대 이상이 차지하는 비율은 지난 2017년 9%에서 현재 15%로 증가해 전 연령층 중 가장 많이 올랐다.
또한 영업 개시 1년 만에 620만개 신규 계좌를 개설했다. 이는 2016년까지 16개 기존 은행이 온라인과 모바일 등 디지털로 개설한 전체 계좌의 40배 정도 수준이다. 신용대출 시장에서의 점유율은 출범 4년 만에 7%를 기록하고 있다. 신규 취급액 규모만 놓고 보면 13% 점유율이다.
윤 대표는 “연령별로는 10대부터 60대 이상까지, 신용상태별로는 고신용부터 중‧저신용까지 아우르는 포용적 금융을 선보일 것”이라고 피력했다.
◇ 카카오뱅크의 이유 있는 성장세
카카오뱅크가 높은 성장세는 갑자기 이뤄진 게 아니다. 그만한 이유가 있다.
우선 첫째는 카카오뱅크가 가진 ‘기술 중심 문화’다. 기술을 핵심 역량으로 삼고 100% 자체적으로 개발하는 문화를 갖고 있다. 전체 직원 중 45%가 정보통신기술(IT) 전문 인력이다. 대부분 카카오나 네이버 같은 빅테크(대형 정보기술) 기업 출신이다.
또한 문서작업이나 설계에 집중하던 개발 방식에서 벗어나 좀 더 프로그래밍에 집중하는 개발 방식인 ‘애자일 프로세스’를 도입했다. 상품 개발 단계에서부터 개발자가 논의에 참여하고, 열린 소통을 통해 현업이 아닌 다른 직원들도 의견을 내며 서비스 콘셉트를 만들어 간다. 기존 금융회사가 특정 요건을 만들고 외주 개발사가 개발만 하는 방식에서 차별성을 뒀다.
사업은 뱅킹과 플랫폼, 두 가지로 나눠져 있다. 뱅킹 사업의 안정성과 플랫폼 사업의 성장성을 겸비한 상호보완적 사업구조다.
금융과 IT에 두루 경험을 쌓아온 윤 대표의 역량을 그대로 반영한 것이다. 그는 대한화재에서 직장 생활을 시작해 에르고다음다이렉트와 카카오를 거쳐 카카오뱅크 대표이사에 선임됐다.
윤 대표는 “다른 경쟁사들은 이러한 개발 문화와 펀더멘털 자체가 다르기 때문에 카카오뱅크의 기술 중심 핵심 역량을 따라잡기는 어려울 것”이라고 자신감을 보였다.
다음으로는 카카오의 ‘에코시스템’이다. 카카오 에코시스템은 다양한 라이프스타일 영역에서 1위 플랫폼을 보유하고 있다. 카카오브레인, 카카오엔터프라이즈 등 그룹 계열사를 통해 국내 최고 수준의 IT 기술력을 자랑한다.
윤 대표는 “카카오뱅크는 이러한 독보적인 카카오 에코시스템 내에서 금융섹터를 담당하고 있다”며 “아직 카카오 생태계와 시너지를 내는 초기 단계이지만, 향후 고객 기반 확보와 빅데이터, 비즈니스 모델 등 다양한 분야에서 카카오 에코시스템과 함께 계단식 성장을 이어갈 것”이라고 밝혔다.
마지막으로 꼽을 카카오뱅크 성장세의 이유는 ‘안정적인 수익성’이다.
사업 개시 이후 4년간 카카오뱅크는 64%의 여수신 성장을 기록했다. 이자와 비이자 영업수익 모두 연평균 127%로 증가했다.
특히 지난 2019년 5월 은행 앱 전체 트래픽에서 1위를 달성한 카카오뱅크는 지난해 기준 전체 영업수익 중 비이자수익 25%를 기록했다. 플랫폼 수익의 빠른 성장세가 이익으로 이어진 것이다. 지난 2년간 증권사 주식계좌 개설 서비스와 제휴사 대출 서비스는 각각 4배 성장했다. 제휴 신용카드 발급도 3배 늘었다.
다양한 이종산업과 연결하는 플랫폼 서비스도 활발하게 추진 중이다. 이마트와 마켓컬리 등 유통사와 손잡고 생활 속 금융혜택을 확대한 ‘26주 적금’을 출시했다. 이어 카카오뱅크 앱에서 모바일 게임 ‘오딩’ 아이템을 제공하는 프로모션도 큰 인기를 끌었다.
윤 대표는 “카카오뱅크는 다른 사업자 대비 마케팅 비용을 10% 정도밖에 쓰지 않았다”며 “트래픽 1위는 대규모 마케팅 비용 지출로 달성한 것이 아니라, 오로지 카카오뱅크의 차별화한 고객 경험과 높은 만족도를 통해 이룬 것”이라고 말했다. 상품을 파는 것보다는 문제를 해결하는 방식에 집중했다는 설명이다.
◇ 카카오뱅크가 앞으로 걸어갈 기존에 없던 길
윤호영 대표는 “은행 상품과 서비스의 지속적인 디지털 혁신과 상품 경쟁력을 확대해 ‘고객들이 반드시 이용해야 하는 넘버원(No.1) 리테일 뱅크이자 넘버원 금융 플랫폼으로 성장하겠다”고 포부를 밝혔다.
이어 “기존 50년 이상 된 금융회사들이 상상하지 못한 새로운 서비스를 창출해 이전에 없었던 새로운 비즈니스 모델을 개척할 것”이라고 목소리 높였다.
우선 카카오뱅크가 선보이고 있는 신용카드·주식계좌·연계대출 등의 서비스는 펀드, 보험, 자산관리 등으로 영역을 넓힐 계획이다. 또한 플랫폼을 활용해 전자상거래(e-커머스), 여행 등 다양한 산업과 연계된 금융상품과 서비스도 출시해 고객에게 진화한 금융 경험을 제공할 예정이다.
출시 때부터 줄곧 강조해온 ‘포용 금융’을 올해도 지속한다. 다음 달부터 중‧저신용 고객들을 위한 새로운 신용대출 상품을 선보일 방침이다. 개인사업자(SOHO) 대출 등 다양한 대출 상품도 내놓는다. 신용평가 모형 개선도 지속한다. 휴대폰 소액결제정보와 개인 사업자 매출 데이터에 대한 분석 결과를 반영하고, 카카오페이 등 카카오 계열사와의 데이터 협력도 속도를 더하고 있다.
윤 대표는 “은행업 라이선스를 바탕으로 고객이 좋아할 만한 상품과 편리성을 직접 만들어서 고객을 확보한다”며 “그렇게 카카오뱅크만의 서비스가 좋아서 모인 고객이 늘어나면, 그 고객들이 찾는 다른 금융상품을 카카오뱅크가 직접 만들지 않고, 시장에 존재하는 상품을 편리하게 연결해 드린다”고 말했다. 금융을 넘어 대규모 트래픽 기반의 거대 플랫폼의 강점을 그대로 활용하는 것이다.
그는 “카카오뱅크 자체 기술을 바탕으로 마이데이터 사업과 글로벌 시장 진출, 기업 간 거래(B2B) 설루션 판매 등 다양한 분야에서 사업 가능성을 찾아 나가며 카카오뱅크만의 방식으로 끊임없이 성장해 나갈 계획”이라며 “대규모 모바일 트래픽을 기반으로 뱅킹 커머스 광고 사업 등 플랫폼 기반 사업도 모색 중”이라고 전했다.
금융을 넘어 새로운 혁신을 보여주겠다는 윤호영 카카오뱅크 대표의 다짐.
4년 만에 많은 무기를 만들고 2주 뒤면 코스피 시장에 진입하는 그가 금융 소비자들에게 어떤 신선한 경험을 제공할지 앞으로가 주목된다.
임지윤 기자 dlawldbs20@fntimes.com




















