






◇ 동부화재, 유동성비율 100% 아래로 추락
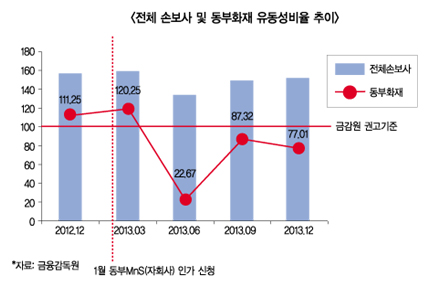
15일 금융감독원에 따르면 FY2013 (2013년 4~12월) 동부화재의 유동성비율은 권고기준인 100%를 훨씬 밑돌고 있다. 특히 1분기에는 유동성비율이 22.67%까지 떨어져 계약자의 보험금 및 제지급금 청구에 적신호가 켜진 것으로 분석된다.
실제 지난해 6월말 이후부터 동부화재의 유동성자산은 평균지급보험금을 훨씬 하회하고 있다. 6월말 유동성자산은 2963억원, 평균지급보험금은 1조3071억원으로 1조원 넘게 차이를 보였다. 9월말 1조1728억원(평균지급보험금 1조3431억원), 12월말에는 1조512억원(1조3651억원)으로 유동성자산이 평균지급보험금을 지속적으로 하회하고 있는 것.
유동성비율은 유동성자산을 평균지급보험금으로 나눈 값으로, 보험계약자의 보험금 및 제지급금(환급금 포함) 청구에 대한 보험사의 지급능력을 나타내는 대표적인 지표다. 즉 현금화가 가능한 자산의 보유현황을 의미하며, 갑작스런 보험금 요구에도 원활한 지급이 가능한지를 가늠할 수 있다.
금감원은 비정상적인 조달비용 상승으로 지급불능이나 손실위험에 놓이는 것을 대비하기 위해 보험사의 재무건전성을 평가하는 경영실태평가(RAAS) 항목에 유동성비율을 포함하고 있으며, 100% 이상 수준을 유지할 것을 권고하고 있다. 때문에 대부분의 보험사들은 100% 이상 수준을 유지하고 있다.
금감원에 따르면 전체 손보사들의 유동성비율은 FY2013 1분기(6월말) 133.88%를 기록했으며, 2분기(9월말) 148.85%, 3분기(12월말, 결산) 151.54%를 기록했다.
반면 동부화재는 같은 기간 22.67%, 87.32%, 77.01%로 전체 손보사 평균의 절반수준에도 미치지 못했다. 손보업계 관계자는 “보험사는 은행이나 제조기업과 달리 보험금 지급의무를 이행하기 위한 책임준비금과 이와 별도로 순자산을 보유하도록 하는 RBC제도를 채택하고 있어 유동성비율이 은행 등과 같이 아주 중요한 지표는 아니지만 감독규정과 금감원 권고사항이기 때문에 이에 준용해 관리하고 있다”고 말했다.
이어 “유동성비율을 일정수준으로 유지하기 위해서는 단기자산을 꾸준히 확보해야하기 때문에 수익성을 일부 포기해야만 하는데, 별도의 제재가 없다고 이를 지키지 않는 것은 형평성 차원에서 문제가 있을 수 있다”고 꼬집었다.
◇ 자회사 인가시기 맞춰 깜짝 상승 후 최하로 떨어져
동부화재의 유동성비율이 흔들린 것은 2012년 상반기부터다. 그러나 하반기에는 다시 회복세를 보이다 이후 다시 급락하는 모습을 보였는데, 시기적으로 자회사 인가를 받기 위한 깜짝 상승이란 지적을 받고 있다.
보험업감독규정상 보험사가 자회사를 소유하기 위해서는 직전 분기말 유동성비율이 100%를 넘어야 하는데, 동부화재가 금감원에 동부MnS라는 자회사 인가 승인 신청을 한 것이 2013년 1월이기 때문. 즉 직전분기인 2012년 12월까지 100% 이상을 맞췄어야 한다는 얘기다.
동부화재는 인가 승인이 난 이후인 2013년 6월말 유동성 비율이 20%까지 떨어진 이후 여전히 100%를 회복하지 못하고 있다.
업계 한 관계자는 “자회사 소유요건인 유동성비율 100%를 넘지 않는데 자회사를 설립하는 것은 명백한 감독규정 위반”이라며, “이에 대한 제재가 없을 경우 금감원도 감독을 소홀히 한 것”이라고 말했다.
금감원 관계자는 “2013년 1월 동부MnS란 이름으로 자회사 승인 신청을 받았으며, 직전분기인 2012년 12월말에는 110%대였기 때문에 자회사 승인에는 문제가 없었다”며, “이후 떨어졌지만 그렇다고 자회사를 팔라거나 할 수는 없기 때문에 인수시 요건으로만 판단하고 있다”고 말했다.
업계 전문가는 “유동성비율이 너무 높으면 저수익 단기자산이 많다는 의미이기 때문에 투자환경이 어려운 지금 같은 시기에는 자산운용이익에 마이너스 요인으로 작용하는 것이 사실”이라면서도 “유동성비율이 낮으면 보험금지급, 제지급금 등 자금관리에 문제가 있을 수 있고, 리스크 관리차원에서 전 보험사가 기준을 준용하고 있기 때문에 이를 지키는 것이 바람직하다”고 지적했다.
이에 동부화재 관계자는 “타사대비 투자포트폴리오 상 대체투자비율이 높다”며, “지난 1분기 유동성비율이 116%로 회복했고, RBC, 책임준비금 등은 높은 편으로 큰 문제가 없다”고 말했다.
김미리내 기자 pannil@fntimes.com





















