





반면 신용조회업의 영업실적은 전년보다 20% 이상 늘어나 대조를 보였다. 개인신용관리에 대한 인식이 높아지면서 관련 유료서비스 수익이 상승해서다. 이에 따라 NICE평가정보(이하 NICE정보), 코리아크레딧뷰로(이하 KCB) 등의 당기순익도 상승했다. 2012년 하락추세에서 1년만에 상승추세로 전환된 상황이다.
◇ 작년 당기순익 500억원 “사실상 악화”… ‘채권추심업↓·신용조회↑’
9일 금융감독원에 따르면 작년 신용정보사들의 총자산은 7901억원으로 전년(7284억원)대비 8.5%(617억원) 늘어났다. 자기자본은 전년(5571억원)보다 6.3%(352억원) 증가한 5923억원을 기록했다. 손익현황은 2012년과 유사한 수준을 보였다. 작년 신용정보·평가사들의 영업수익은 1조411억원으로 전년과 비슷한 수준을 나타냈다. 업종별 구성비는 채권추심업이 전체 영업수익 중 59.5%를 기록, 과반수를 차지했다. 이어 신용조회업(26.6%), 신용조사업(6.8%), 겸업 등 기타(7.1%) 등의 순으로 집계됐다.
주목할 점은 채권추심업무의 영업수익이 줄어든 반면, 신용조회·조사업의 수익은 늘어난 것이다. 작년 신용정보·평가사들의 채권추심업 영억수익은 6193억원을 기록해 전년(6576억원)보다 5.8%(383억원) 감소했다. 이는 추심금액 감소 및 추심수수료율 하락 등이 원인으로 꼽힌다. 지난 3년간 채권추심금액은 11조원 이상을 기록했지만 작년에 추심금액이 줄어들었다. 2011년 11조5000억원, 2012년 12조원으로 5000억원 늘어난 추심금액은 작년에 11조4000억원을 기록했다. 추심수수료율도 2년간 0.6%p 감소했다. 2011년 6.0%였던 추심수수료율은 작년에 5.4%로 줄었다.
반대로 신용조회·조사업의 영업수익은 각각 22.0%, 5.1% 늘어났다. 신용조회업의 작년 영업수익은 2771억원을 기록해 전년(2271억원)보다 500억원 증가했다. 개인신용정보 유로서비스 관련수익 증가 등이 요인이다. NICE정보 측은 “개인신용정보 시장은 신용공여기관의 신용위험관리 강화기조 속에 CB서비스 이용 확대, 개인정보보호 인식 강화 등이 강화됐다”며 “이에 따른 개인회원의 지속적 유입으로 꾸준한 성장세를 기록하고 있다”고 설명했다.
신용조사업도 전년(673억원)보다 34억원 증가한 707억원을 기록했다. 신용정보 조사 및 부동산 임대차 조사 관련수익 등이 늘어났기 때문이다. 하지만 당기순익은 악화된 것으로 파악된다. 작년 신용정보·평가사들의 당기순익은 503억원으로 전년(373억원)대비 34.9%(130억원) 급증했다. 금감원 측은 당기순익이 급증했음에도 불구하고 사실상 악화된 것이라고 분석했다.
금감원 측은 “당기순익이 약 35% 늘어났지만, 솔로몬신용정보의 지분법 평가손실(약 170억원)을 포함한다면 작년보다 줄어든 것으로 봐야 한다”며 “지표상으로만 높은 증가를 나타낸 것”이라고 설명했다. 이어 “주력업종인 채권추심업에서 추심여건 악화 및 불공정추심행위 근절을 위한 감독강화 등으로 향후 추심질서 교란이 우려된다”며 “채무자 권리보호를 위한 불공정 추심행위 엄정 조치, 장기적 영업기반 확충 도모를 위한 제도개선 추진, 개인신용정보 관리실태 및 보안대책 수립·이행 적정성 점검 등을 실시할 계획”이라고 덧붙였다.
◇ NICE·KCB 당기순익 전년比 27%, 15% 증가… KED는 소폭 감소
어려움이 예상되는 채권추심업과 반대로 신용조회업은 지속적인 성장이 예상된다. 최근 NICE정보, KCB, 한국기업데이터(이하 KED)는 작년도 영업실적을 공시했다. 공시에 따르면 국내 대표 CB인 NICE정보와 KCB의 당기순익이 증가했다.
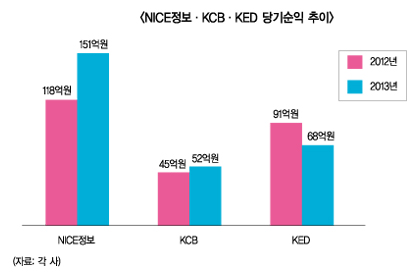
NICE정보의 작년 당기순익은 151억원으로 전년(118억원) 대비 33억원 증가했다. 2012년에 전년보다 당기순익이 감소한 것을 1년만에 회복한 것. 지난 4년간 NICE정보의 당기순익 추이는 증가와 감소를 반복하는 ‘롤러코스터 행보’를 보이는 상황이다. 영업이익 또한 221억원으로 전년(194억원) 보다 27억원 증가했다.
매출액 역시 늘어났다. 작년 NICE정보의 매출액은 2222억원으로 전년(1845억원)보다 20.43%(377억원) 증가했다. 매출증가의 요인으로는 CB사업이 꼽힌다. NICE정보의 CB사업 부분 매출액은 1307억원으로 2012년 947억원 보다 360억원 늘어났다. 전체 매출 증가액의 대다수가 CB사업에서 발생했다. 그 결과 약 50%의 비중을 차지하던 CB사업 매출규모는 작년에 60%(58.6%) 수준까지 확대됐다. 그 외 사업 매출액은 기업정보가 381억원, 채권추심·신용조사 등의 자산관리사업 부분이 495억원, 기타사업이 47억원을 기록했다.
NICE정보 측은 “CB사업 부분의 매출액은 증가하고 있지만 한가지 우려되는 점은 영업이익률 하락이 발생하고 있다는 것”이라며 “기업정보사업의 경우 급격한 매출신장보다 안정적인 매출성장이 예상된다”고 말했다. 이어 “채권추심사업은 관련법 개정에 따라 공공분야 채권추심 위임도 기대되지만 수수료율 하락 등으로 어려움을 겪고 있다”며 “올해는 지난 1월 발생한 카드사 고객정보 유출사고로 인해 작년보다 힘들어질 것”이라고 덧붙였다.
KCB 역시 당기순익이 증가했다. KCB의 2013년 당기순익은 52억원으로 전년(45억원)보다 7억원 증가했다. 영업수·이익도 각각 515억원, 65억원을 기록해 전년(478억원, 52억원) 대비 37억원, 13억원 늘어났다. 영업수익의 경우 개인신용정보서비스 수익이 140억원으로 2012년(110억원) 보다 30억원 증가한 것을 제외하곤, 정보자료판매 및 컨설팅 용역 수수료 등은 전년과 유사한 수준을 나타냈다.
한편, 기업평가사인 KED는 당기순익이 소폭 감소했다. 작년에 68억원의 당기순익을 기록, 전년(91억원)보다 23억원 줄었다. 영업수·이익의 경우 391억원, 58억원을 기록했다. 영업비용은 333억원으로 전년(306억원)보다 27억원 늘어났다.
◇ 고객정보 활용 강화 및 도덕적 해이 증가 속 “작년 같은 실적 어려울 것”
업계에서는 작년 실적에 대해 ‘선방’했다고 평가한다. 채권추심 가이드라인 제시, 국민행복기금 운영 등으로 신용정보업계에 악재들이 많았지만 위임조건 변경 등을 통해 이를 타개했다는 얘기다. 기경민 신용정보협회 본부장은 “채권추심업의 경우 소비자보호 강화기조 및 행복기금 등 채무조정 프로그램 확대로 업황이 어려웠다”며 “현재 협회로 채무자들이 관련 문의가 많은 가운데 이들의 도덕적 해이 발생 가능성이 높아진 것으로 보인다”고 말했다.
이어 “그럼에도 불구하고 채권추심사들이 위임조건 변경 등을 통해 생각 외로 영업적자 폭을 줄였다”며 “올해부터 본격적으로 과세된 채권추심 용역 수수료도 600억원으로 추산되는 가운데 약 6%대의 영업수익 감소는 나름 선방한 것”이라고 덧붙였다.
작년에 선방했음에도 불구하고 올해 신용정보 업계는 암울하다. 지난 1월 발생한 카드사 고객정보 유출사고로 인해 고객정보 활용 방안이 강화되는 기조여서다. 이에 따라 올해는 약 30%의 실적이 감소할 것으로 전망된다.
기 본부장은 “정보유출 방지방안 차원에서 신용조회사들의 고객정보 활용에 대한 규제강화 방안이 지속적으로 논의되고 있다”며 “아직 정해진 바 없지만 신용조회사들에게 올해는 작년 같은 실적을 기대하기 어려울 것”이라고 내다봤다. 이어 “신용조회사들에게 고객정보 활용을 억제한다면 궁극적으로 신용대출·거래에 부작용을 미칠 수 있다”며 “채권추심업권 또한 채무자대리인제도 적용범위에서 빠진 것이 위안일 뿐, 늘어나는 채무자들의 도덕적 해이를 방지하기에는 역부족일 것”이라고 덧붙였다.
〈 신용정보회사의 주요 손익 현황 〉
(단위 : 억원)
(자료 : 금융감독원)
서효문 기자 shm@fntimes.com




















