






◇ ‘노후실손보험’…가입연령 75세로 확대, 보험료는 20~30% 저렴
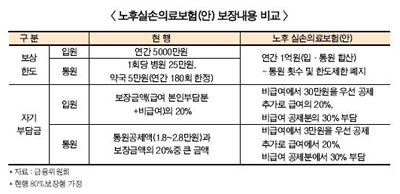
금융위원회는 지난 11일 기재부, 복지부, 고용부 등과 함께 ‘개인연금 정책협의회’를 열고 급속한 고령화와 노후준비 부족문제에 대응하기 위해, 노후실손의료보험 출시, 연금수익률 제고, 종합연금포털 구축 등의 내용을 골자로 한 ‘100세 시대를 대비한 금융의 역할 강화방안’을 발표했다. 당국이 내년 상반기 중에 출시계획을 밝힌 ‘노후실손의료보험’의 경우 가입연령을 기존 65세에서 75세까지 확대하고, 보험료를 현행 상품 대비 70~80% 수준으로 저렴하게 책정하는 방안을 내놨다. 또한 입·통원 구분 없이 연간 1억원으로 보상한도를 상향하는 대신 과잉진료를 막기 위한 방안으로 자기부담금비율을 상향조정했다.
이는 의료비 지출이 많아지는 만 65세 이상 노인의 실손보험 가입률이 1% 남짓으로 의료비 부담이 커짐에 따라 고령자들이 가입할 수 있는 실손보험의 필요성이 대두된 데 따른 것이다. 당국은 이를 통해 보험 사각지대에 놓인 고령자들을 포용하는 한편, 자기부담금을 높여 비급여 의료이용을 줄이고 보험금 지급부담을 축소시켜 보험료 인상을 억제할 수 있을 것으로 내다봤다.
◇ 보험업계 “제2의 치아보험 될 수 있다”
그러나 업계 의견은 다르다. 올해 7월경부터 이어진 노후실손보험 관련 TF에서 당국은 ‘동일한 보장의 최대한 저렴한 보험료의 노인실손보험’을 원한 반면, 보험사들은 질병이나 상해의 위험이 높아 치료비 지출이 많은 고령자를 대상으로 이 같은 상품이 현실적으로 불가능하다는 입장을 내비쳐 논의의 합의점을 찾기 어려웠기 때문.
당국에서 자기부담금 규모를 확대하는 방안을 내놨지만 이는 최소한의 안전장치일 뿐 향후 손해율 상승 예상이나 이후 갱신보험료 충격을 완화시킬 수는 없는 조치라는 지적이다. 업계 한 관계자는 “고령자 실손보험의 경우 축적된 위험률이 없기 때문에 실질적으로 손해율이 얼마나 올라갈지 아무도 예상할 수 없다”며, “향후 의료비 상승률이나 병원이용률이 더 높아질 것인데, 당국에서는 무조건적으로 보험료를 낮추라는 입장이다 보니 이는 결국 향후 갱신보험료 폭탄을 예고하는 꼴”이라고 지적했다. 때문에 서두를 것이 아니라 보다 신중한 검토와 시뮬레이션을 거치는 단계가 필요하다는 것이 업계의 공통된 주장이다.
생보업계 한 관계자는 “아직까지 위험률을 예측하기 힘든 불안한 시장이기 때문에 보험사들이 상품개발에 어려움을 겪을 수밖에 없다”며, “시기를 재촉해 팔 비틀듯이 상품을 짜 낸다고 해서 될 문제가 아니며, 이 경우 오히려 손해율이 급증해 또다른 문제들이 불거질 수 있다”고 말했다.
또 다른 관계자는 “최근 치아보험의 갱신률이 90% 이상 될 것이라는 예측이 나오고 있는데 실상 손해율 예측을 제대로 하지 못한 것”이라며, “손해율이 급증해 갱신보험료가 급격히 오를 경우 가입자들이 보험료부담을 견디지 못하고 해지하는 경우가 발생할 수 있어 정작 보험이 필요할 때 보험혜택을 받지 못하게 될 가능성이 큰데, 노후실손보험도 비슷한 케이스가 될 가능성이 있다”고 말했다.
그는 “초기 보험료가 낮다고 해도 갱신보험료가 높아지면 보험료 납부 여력이 상대적으로 부족한 고령자들의 경우 보험을 장기적으로 이어가지 못해, 정작 연령대가 높아져 보험이 더 필요할 시기에 보험혜택을 받지 못할 수 있다”며, “당국에서 손해율이 높아져도 인위적으로 보험료 인상을 억제할 경우 보험사의 건전성을 떨어트리고, 다른 보험가입자들에게 부담을 가중시키는 등 부작용을 낳을 것”이라고 덧붙였다.
업계 한 전문가는 “당국이 TF 등을 통해 업계의 의견을 수렴한다고 하지만 실상 내놓는 방안들은 업계의 의견이 거의 반영되지 않는 경우가 많다”며, “이러한 논의들이 탁상행정이라는 비판을 피하기 위한 형식적인 절차로 그쳐서는 안되며, 보험산업의 건전성을 해치지 않는 범위에서 충분한 논의와 의견수렴이 필요할 것”이라고 지적했다.
김미리내 기자 pannil@fntimes.com





















