



• 구독신청
  • My스크랩
  • 지면신문
FNTIMES 대한민국 최고 금융 경제지
ad

DQN주택 마진으로 영업익 증가한 DL이앤씨, 플랜트·SMR로 '확장'

조범형 기자

chobh06@fntimes.com

기사입력 : 2026-07-07 17:57

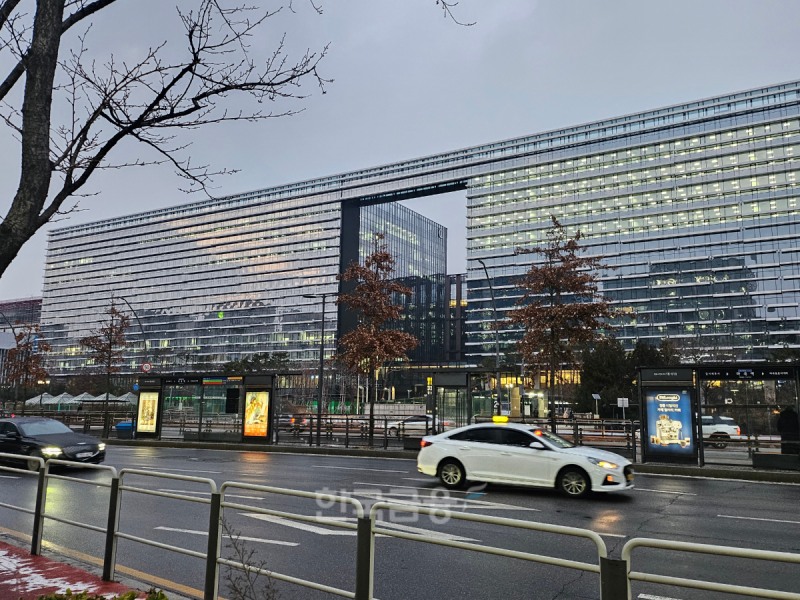
DL이앤씨 마곡 사옥 전경. /사진=조범형 기자

DL이앤씨 마곡 사옥 전경. /사진=조범형 기자

이미지 확대보기
[한국금융신문 조범형 기자] DL이앤씨(대표이사 박상신)가 주택부문 원가율 개선 효과를 바탕으로 수익성을 회복하고 있다. 올해 1분기 영업이익이 전년 동기 대비 두 배 가까이 증가한 가운데 하반기에는 국내 발전과 해외 플랜트 등 비주택 부문의 수주 확대가 외형 회복의 핵심 변수로 꼽힌다.

7일 한국금융신문이 자체 구축한 AI 데이터플랫폼 'THE COMPASS'와 DL이앤씨 공시 자료, 한화투자증권 리포트를 종합 분석한 결과, 올해 DL이앤씨 실적의 핵심은 주택부문 수익성 유지와 비주택 수주 확대 여부로 압축된다.

◇ 주택 원가율 개선에 영업이익 94.3% 증가

DL이앤씨는 지난 4월 발표한 2026년 1분기 잠정 실적에서 연결 기준 매출 1조7252억원, 영업이익 1574억원을 기록했다. 매출은 전년 동기 대비 4.6% 감소했지만 영업이익은 94.3% 증가했다. 영업이익률은 9.1%로 집계됐다.
THE COMPASS 분석에서도 수익성 개선 흐름이 확인됐다. DL이앤씨의 1분기 영업이익률은 9.12%, 자기자본이익률(ROE)은 12.1%로 전년 동기 대비 개선됐다. 매출 확대보다 원가율 개선과 수익성 중심의 사업 관리가 실적 회복을 이끈 것으로 풀이된다.

한화투자증권은 이 같은 주택부문 원가율 개선을 올해 실적의 핵심 요인으로 꼽았다. 송유림 한화투자증권 연구원은 "DL이앤씨와 DL건설 모두 주택부문 마진 개선이 비교적 뚜렷해 이익 감소는 제한적인 것으로 파악된다"고 분석했다.

이 같은 흐름은 2분기에도 이어질 전망이다. 한화투자증권은 DL이앤씨의 2분기 연결 기준 매출을 1조8000억원, 영업이익을 1303억원으로 추정했다. 매출은 플랜트 부문과 DL건설 실적 부진 영향으로 전년 동기 대비 감소하겠지만, 영업이익은 시장 컨센서스 1191억원을 9.4% 웃돌고 전년 동기 대비로도 3.2% 증가할 것으로 전망했다.

◇ 플랜트·SMR로 비주택 사업 확장

하반기에는 비주택 부문의 수주 확대가 실적의 주요 변수로 꼽힌다. DL이앤씨의 1분기 신규 수주는 2조1265억원으로 전년 동기 대비 39.3% 증가했다. 성남신흥1구역과 대전도마13구역 등 도시정비사업, 남부내륙철도 5-1공구와 중봉터널 등 토목사업이 수주 실적에 반영됐다.

증권가는 주택부문의 안정적인 수익성을 기반으로 발전·플랜트 등 비주택 부문의 대형 수주가 외형 회복의 관건이 될 것으로 보고 있다. 특히 SMR 사업은 단기 실적보다는 중장기 성장동력으로 기업가치 제고에 기여할 것으로 평가했다.

한화투자증권은 DL이앤씨가 하반기 국내 발전 3건과 해외 플랜트 1건, 해외 교량 1건의 신규 수주를 추진할 것으로 예상했다. 규모는 국내 발전 약 1조5000억원, 해외 플랜트 약 1조원, 해외 교량 약 1조원 수준으로 제시했다. 주택 외 사업에서 대형 프로젝트를 확보할 경우 외형 회복에도 긍정적인 영향을 줄 수 있다는 분석이다.

실제 발전 분야 수주도 이어지고 있다. DL이앤씨는 지난 6월 한국동서발전과 제주청정에너지 복합발전소 관련 계약을 체결했다. 발전 프로젝트 수주가 이어질 경우 주택 중심의 실적 구조를 보완하는 역할을 할 것으로 보인다.

소형모듈원전(SMR) 사업도 중장기 성장동력으로 거론된다. DL이앤씨는 지난 3월 미국 SMR 기업 엑스에너지와 표준화 설계 계약을 체결했다. 한화투자증권은 SMR을 당장의 실적 기여 요인보다는 플랜트·에너지 사업 포트폴리오를 넓히는 중장기 성장 재료로 보고 있다.

◇ 외형 회복과 저평가 해소가 과제

수익성 개선에도 외형 둔화는 부담 요인이다. 한화투자증권은 플랜트 부문과 DL건설 매출 감소 영향으로 2분기 연결 매출이 전년 동기 대비 두 자릿수 감소할 것으로 전망했다. 다만 주택부문 마진 개선 효과가 이어지면서 영업이익은 증가세를 유지할 것으로 내다봤다.

밸류에이션 측면에서는 저평가 구간이 이어지고 있다는 분석도 나온다. THE COMPASS 분석에서 DL이앤씨의 주가순자산비율(PBR)은 0.48배로 집계됐다. 한화투자증권도 DL이앤씨의 현재 주가가 12개월 선행 기준 PBR 0.46배 수준으로 건설업종 평균을 밑돈다고 평가했다.

송유림 연구원은 "양호한 수익성이 이어지는 가운데 신규수주 증가가 나타나고 있고, SMR 관련 협력도 순조롭게 이뤄지고 있어 DL이앤씨의 밸류에이션 매력은 더욱 높아질 전망"이라고 진단했다.

결국 하반기 대형 발전·플랜트 프로젝트 수주 성과가 주택 중심의 실적 개선을 외형 성장으로 연결할 수 있을지가 DL이앤씨의 핵심 관전 포인트가 될 전망이다.

조범형 한국금융신문 기자 chobh06@fntimes.com

데일리 금융경제뉴스 FNTIMES - 저작권법에 의거 상업적 목적의 무단 전재, 복사, 배포 금지
Copyright ⓒ 한국금융신문 & FNTIMES.com

가장 핫한 경제 소식! 한국금융신문의 ‘추천뉴스’를 받아보세요~

유통·부동산 다른 기사

1 CJ제일제당, ‘햇반 저단백밥’ 구매 지원…환자 부담 낮춘다 CJ제일제당은 지난 7월부터 민·관 협력 체계를 바탕으로 성인 선천성대사이상 환자들이 ‘햇반 저단백밥’을 안정적으로 구매할 수 있도록 지원하고 있다고 12일 밝혔다.이번 지원으로 기존에 해외 직구나 온라인 웃돈 거래에 의존해야 했던 만 19세 이상 환자들은 분기별 사전 주문을 통해 제품을 정기 배송받을 수 있게 됐다. 가격은 개당 1700원이며, 연간 최대 1248개까지 구매할 수 있다.질병관리청은 이번 지원체계로 환자 1인당 연간 최대 848만~1410만 원의 비용 절감 효과가 발생할 것으로 추산했다. 저단백밥 구매에 어려움을 겪는 환자와 가족들의 부담을 덜기 위해 질병관리청이 지원책 마련에 나서면서 민·관 협력 체계가 구축됐다 2 하이트진로, ‘기린 이치방 시보리’ 국내 생산 나선다 하이트진로가 일본 기린의 맥주 브랜드 ‘기린 이치방 시보리’ 캔 제품을 국내에서 생산한다. 수입·유통 중심이던 협력 관계를 기술 제휴와 생산으로 확대해 공급 안정성을 높인다는 계획이다.하이트진로는 ‘기린 이치방 시보리’ 캔제품을 전주공장에서 생산한다고 12일 밝혔다. 일본 기린과 자본 관계가 없는 수입·유통사가 아시아에서 해당 제품을 라이선스 생산하는 것은 이번이 처음이다.기린 이치방 시보리는 맥아에서 추출한 첫 맥즙만 사용해 만드는 맥주다. 보리 원료 본연의 맛과 깔끔한 풍미가 특징이다. 하이트진로는 제품 고유의 맛을 구현하기 위해 기린으로부터 핵심 제조 공법과 효모를 제공받았다.생산 라인 구축에는 1년 이 3 hy, 식이섬유 13g 담은 ‘하루야채 파이버맥싱’ 2종 출시 hy가 과채주스 브랜드 ‘하루야채’의 신제품 ‘하루야채 파이버맥싱’ 2종을 출시했다고 12일 밝혔다. 파이버맥싱(Fibermaxxing)은 식이섬유를 뜻하는 ‘파이버(Fiber)’와 극대화를 의미하는 ‘맥싱(Maxxing)’을 결합한 용어다. 채소와 과일 등을 통해 식이섬유 섭취량을 늘리는 방식으로, 최근 영양 관리 트렌드로 주목받고 있다.신제품은 ‘ABC’와 ‘Green’ 두 종류로, 한 병당 식이섬유 13g을 함유했다. hy는 치커리 식이섬유 등 3종을 조합해 식이섬유 함량을 높였으며, 자사 특허 프리바이오틱스도 넣었다. 회사 측은 국내 과채주스 가운데 최대 수준의 식이섬유 함량이라고 설명했다.‘ABC’는 사과·비트·당근을 중심으로 원물의 풍
ad
ad

한국금융 포럼 사이버관

더보기

FT카드뉴스

더보기
[그래픽 뉴스] ‘순대’가 경제용어라고? 순(純)대외자산, 한국의 진짜 해외자산은 얼마일까?
[그래픽 뉴스] ISA 대개편! 나에게 유리한 계좌는?
[그래픽 뉴스] 미국 증시 새로운 키워드 'MANGOS'
환전·로또·육아휴직까지 하반기부터 달라지는 제도 TOP11
[그래픽 뉴스] 은퇴후 30년 부모님 세대의 생존전략

FT도서

더보기










