





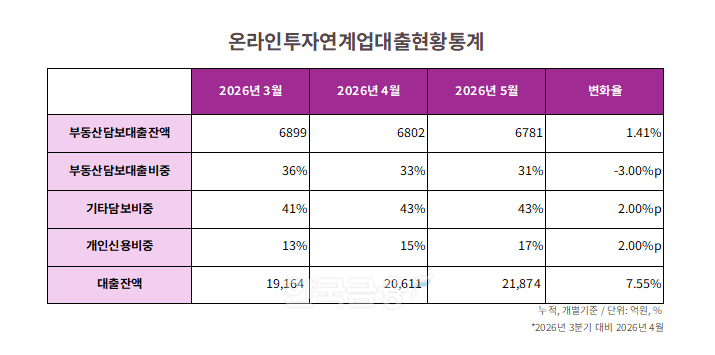
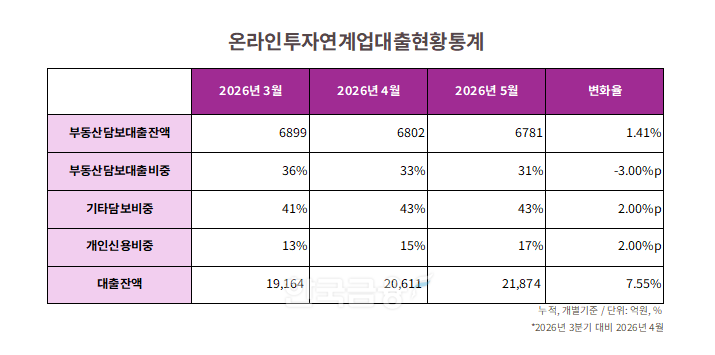
23일 P2P센터에 따르면 온라인투자연계금융업의 5월 대출잔액은 2조1874억원으로 집계됐다.
잔액 증가분의 대부분은 증권계좌 담보대출(스탁론)에서 나온 데다가, 제도화가 시작된 2021년 말(1조1151억원) 대비 2배 가까이 성장했지만, 초기 예상치인 10배 성장에는 크게 못 미친다는 평가다.
P2P업계 관계자는 “업권 전체의 잔액 증가도 스탁론에 기인했으며, 이를 제외하면 장기간 정체에 머물러 있다”고 분석했다.
4월 규제 도입 후 신규 대출 20억원으로 급감
업권에 직접 영향을 미친 것은 올해 4월부터 도입된 규제다. 금융당국은 온투업권에도 주택담보인정비율(LTV) 규제와 주택가격별 대출한도를 적용하기 시작했다.규제 시행 이후 부동산담보 신규 대출은 크게 줄었다.
규제 이전인 올해 3월 업권 전체의 신규 부동산 담보 대출금액은 125억원으로 집계됐으나, 규제 시행 이후인 같은 해 4월에는 97억원 5월에는 20억원으로 신규 부동산 담보 대출금액이 주저앉았다.
연간 추이로 보면 감소세는 더욱 뚜렷하다. 2022년 5월 71%였던 부동산담보대출 비중은 ▲2023년 5월 64% ▲2024년 5월 57% ▲2025년 5월 49%로 매년 하락했고, 올해 5월에는 31%까지 내려왔다.
관련기사
온투업계는 규제가 업권의 특수성을 반영하지 못했다고 주장한다. 온투업의 부동산담보대출은 풍선효과가 일어나는 일반적인 부동산 투자금융과 달리 생활자금·사업운영자금 중심의 서민금융 성격이 강하다는 것이다.
온투업 관계자는 “부동산담보대출은 일반적인 부동산 투자금융과는 성격이 달라 실제 현장에서는 생활자금·사업운영자금 목적 비중이 높으며, 매매 목적 자금 비중은 제한적”이라며 “업계에서는 생활자금 목적 비중이 약 90% 수준에 이르는 것으로 파악 중이다”라고 설명했다.
저축은행 연계 누적 대출 3869억원…기관투자 확대 외 추가 규제완화 한목소리
각종 규제로 성장에 정체됐지만 기관투자자 참여 확대로 숨통은 트인 상태다.온라인투자연계금융협회에 따르면 온투업·저축은행 연계투자는 지난해 5월 서비스 개시 이후 1년 만에 누적 대출실행액 3869억원을 달성했다. 약 2만6200건, 평균금리 연 12.01%, 차입자 평균 신용점수 737점으로, 중·저신용자 대상 중금리 공급 창구로서 기능하고 있다는 평가가 나온다.. 연체율은 0.85%로 관리되고 있다.
현재 6개 온투업체(▲머니무브 ▲모우다 ▲어니스트에이아이 ▲에잇퍼센트 ▲피에프씨테크놀로지스 ▲한패스파이낸셜)와 18개 저축은행이 협업 중이다. 여기에 올해 1월에는 20개 저축은행이 혁신금융서비스에 추가 지정됐고, 지역농협 10개 조합도 신규 지정돼 참여 기관 확대가 예고된 상태다.
기관투자 허용으로 중금리 대출 공급 역할도 일부 하게 됐다는 설명이다.
온라인투자연계협회는 “저축은행 연계 온투업 신용대출은 DSR 규제와 ‘6·27 대출 규제’ 등 금융당국의 정책 방향을 철저히 준수 중이다”라며 “이를 통해 가계부채의 양적 확대가 아닌 질적 개선과 금융 소비자 보호라는 정책 목표를 충실히 이행하며 중금리대출 공급이라는 시장의 실질적 수요에 대응 중이다”라고 밝혔다.
기관투자 확대만으로는 구조적 한계를 넘기 어렵다는 지적도 나온다.
현행 온투업법상 자기계산투자 규제와 투자자 보호 체계가 변화한 시장 환경을 반영하지 못하고 있다는 이유다.
업계에서는 기존 금융권이 충분히 포용하지 못했던 중·저신용자 영역을 담당해 오며 대안신용평가모형과 자동화 플랫폼 고도화에 지속적으로 투자해 왔다고 밝혔다. 하지만 아무리 우수한 신용평가모형을 개발해도 실제 자금 연결로 이어지지 않으면 이론적 검증에 머물 수밖에 없다는 입장을 밝혔다.
업계 관계자는 "아무리 우수한 신용평가 모형을 개발해도 실제 자금 연결로 이어지지 않으면 의미가 없다"며 "기관투자 참여 확대, 자기계산투자 규제 개선 등 제도 정비가 뒷받침돼야 온투업이 중금리 대출 공급이라는 본연의 역할을 수행할 수 있다"고 강조했다.
옥준석 한국금융신문 기자 okmoney@fntimes.com




















