







17일 보험업계에 따르면, 삼성화재·현대해상·DB손해보험·KB손해보험·메리츠화재는 합산 순익은 6조7000억원을 넘는다. 특히 손보 빅5는 누적으로는 순익이 전년동기대비 모두 증가했다.
삼성화재는 3분기에만 순익이 1조8689억원으로 2조원이 육박했다. 삼성화재는 CSM만 14조1813억원으로 보험업계 중에서 CSM이 가장 높았다. GA 중심으로 건강보험을 판매한 점이 실적에 주효했다.
DB손해보험은 순익 1조5780억원으로 전년동기대비 23.7% 증가했다. DB손보도 장기보험 중심 매출 증가가 순익을 견인했다. DB손보 CSM은 13조1750억원을 기록했다.
메리츠화재는 1조4928억원으로 DB손보 다음으로 순익이 높았다. 메리츠화재는 보험손익 1조4043억원, 투자손익 5998억원으로 자체 최대 순익을 달성했다.
현대해상은 누적 3분기 순익은 1조464억원으로 전년동기대비 33.1% 증가했다. CSM은 9조3215억원을 기록했다.
KB손해보험은 7400억원 순익을 기록했다. 일회성 비용인 희망퇴직 비용이 반영돼 이를 제외하면 순익 성장폭이 더 크다고 설명했다. CSM은 9조3050억원을 기록했다.
생보 빅3 중에서는 삼성생명이 실적이 돋보였다. 삼성생명은 연결 기준 누적 순익 2조421억원을 기록했다. 수익성이 높은 건강보험 판매를 늘린 점, 전속설계사 규모를 전년 말 대비 3951명 늘린 점이 주효했다.
관련기사
교보생명도 누적 순익은 8760억원으로 전년동기대비 26.5% 증가했다. 보험이익이 전년동기대비 46.4% 증가한 5459억원을 기록하며 순익 성장을 이끌었다. CSM은 5조9219억원을 기록했다.
한화생명은 누적 당기순익은 별도 기준 5846억원으로 전년동기대비 1.2% 증가했다. IFRS17 제도 변경으로 판매상품 수익성이 낮아지면서 영향을 미친 것으로 분석된다.
3분기까지는 호실적을 기록했으나 4분기 적용되는 IFRS17 제도 변경으로 수익성은 하락할 것으로 보인다. 손보사는 무저해지 해지율 가정 원칙 모형을, 생보업계는 단기납 종신보험 0% 이상 추가 해지 설정이 영향을 미칠 것으로 보인다.
대형사들은 가이드라인 영향이 없다는 입장을 밝히고 있다.
삼성화재는 3분기 실적 컨퍼런스콜에서 "무저해지 해지율 가정 변경 관련 영향은 크지 않고 연말 1000억원 내외 정도 수준으로 예상을 하고 있다"라며 "연령별 손해율은 아직 구체적인 안이 전혀 나와있지 않은 상황으로 전체적인 수준을 보면 현재와 큰 차이는 없을 것으로 예상한다"라고 말했다.
한화생명도 실적 컨퍼런스콜에서 " 무저해지 상품의 기준 강화 시 별도 기준에 당사 영향은 미미할 것으로 예상이 되나 자회사인 한화 선보 영향으로 연결 기준 킥스 비율은 소폭 하락이 예상된다"라며 "단기납 종신은 2024년 설정 시 완납 해지율이 장기납보다 높다는 특성을 기반영해 설정해 이번 무저해지 해약률 개선 효과와 고환급률 상품 추가 해지 증가 효과가 상쇄되어 가이드라인 적용에 따른 CSM과 BELL, RA 재무 영향도는 미미한 수준"이라고 말했다.
삼성생명은 "계리적 가정 변경 관련 CSM이 2000억원 낮아지는 방향이며 K-ICS 비율은 5% 수준으로 전망하고 있다"라며 "단기납 종신 30% 추가 해지율 설정은 통계가 부족한 경우 적용하는 것으로 현재 당사 경험통계를 역산했을 때 30%대 수준으로 예상하고 있어 일부러 보수적으로 40%, 50% 적용하는건 가이드라인과는 맞지 않다"라고 말했다.
김용범닫기 김용범기사 모아보기 메리츠금융지주 부회장 "MG손보 포함 모든 딜 관심 있어"
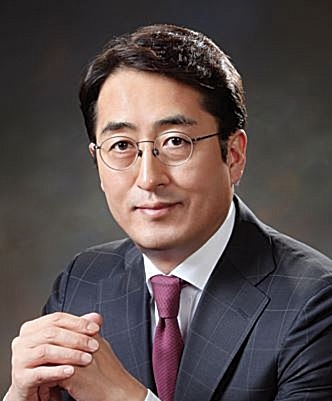
김용범 메리츠금융지주 부회장./사진제공=메리츠금융지주
김용범 메리츠금융지주 부회장은 지난 13일 오후4시에 열린 메리츠금융지주 3분기 실적 컨퍼런스콜에서 "MG손보 관련해서는 매각 절차가 진행중이어서 구체적인 내용을 말씀드리기 어렵다. 유의미한 변화가 있으면 지체 없이 공시 통해 알리겠다"라며 "메리츠는 이번 MG손보를 포함한 국내외 모든 딜들을 관심있게 보고 있다"라고 말했다.
현재 메리츠화재는 MG손보 입찰에 응찰해 결과를 기다리고 있다. MG손보 M&A 참여를 두고 CSM을 확보할 수 있다는 지적이 나온다.
무저해지 해지율 가정 변경은 영향이 없는 만큼 메리츠화재가 M&A에서도 유리할 수 있다는 이야기가 나온다. 메리츠화재는 컨퍼런스콜에서 무저해지 해지율 가정 변경 등 가이드라인 영향이 없다고 밝혔다.
김중현 대표는 "로그-리니어를 적용한 원칙 모형 기준 해지율 가정 조정과 전담보 도달 연령 기준 손해율 가정 조정에 따른 연말 K-ICS 비율과 CSM 변화는 거의 없다"라며 "당사 해지율 가정의 경우 이성적인 계약자의 합리적인 행동 과정을 반영하였고 손해율의 경우 실제 관측되고 있던 고연령 손해율을 가정에 그대로 적용했다. 당사는 몇 달간의 논의를 거쳐 마련된 이번 보험 개혁회의의 가정안이 현실 통계와 합리적인 추론을 바탕으로 한 최선 추정 원칙에 부합하는 것으로 판단하고 있다"라고 밝혔다.
보험금청구권신탁 시장 열렸다…보험사·은행사 뛰어들어
사망보험금 신탁을 허용한 자본시장법 개정안이 12일 시행된 가운데, 보험사들이 관련 상품을 당일 바로 출시하고 있다. 은행까지 뛰어들며 금융권 경쟁이 치열해질 것으로 보인다.

17일 보험업계에 따르면, 지난 12일 미래에셋생명과 삼성생명, 흥국생명은 보험금청구권신탁을 출시했다.
보험금청구권신탁은 보험사가 지급하는 사망보험금을 신탁회사가 운용·관리해 수익자에게 주는 상품이다. 이전까지는 사망보험금과 같은 보험금 청구권은 신탁 대상이 아니었지만 자본시장법 시행령 개정으로 이날부터 보험금청구권신탁이 가능해졌다.
계약자와 피보험자가 동일하며 수익자가 직계존비속 및 배우자 등 일정요건을 갖춘 일반 사망보험금 3000만원 이상 보험 계약이면 누구나 가입할 수 있다. 피보험자는 사망 전 신탁 계약을 체결하면서 수익자가 받게 될 사망보험금의 지급방식, 금액, 시기 등을 수익자의 의사에 따라 맞춤형 설계를 할 수 있다.
삼성생명과 흥국생명은 이날 바로 1호 계약을 체결했다고 밝히기도 했다.
흥국생명에서 1호로 체결한 신탁 계약은 50대 남성의 기업체 임원이 체결했다. 본인의 사망보험금 5억원에 대해 자녀가 40세가 도래하기 전까지는 이자만 지급하다가 자녀가 40세, 45세가 되는 해에 보험금의 50%씩 지급하도록 설계됐다.
삼성생명은 1호 보험금청구권신탁 가입자는 본인의 사망보험금 20억원에 대해 자녀가 35세가 도래하기 전까지는 이자만 지급하다가 자녀가 35세, 40세가 되는 해에 보험금의 50%씩 지급하도록 설계했다고 설명했다.
보험사들은 모두 WM 역량을 강조하며 신탁 고객 확보에 나서고 있다.
삼성생명은 상속·증여, 투자, 세무 등 금융전문가로 구성된 WM팀에서 고객에게 전문적이고 종합 컨설팅을 제공하고 있다.
흥국생명은 상속·증여, 투자, 세무 등 금융전문가로 구성된 보험금청구권신탁 태스크포스(TFT)를 구성하고 신상품 개발과 운영 관리 및 마케팅을 담당하고 있다. 고객의 가입 문의에 응대할 수 있는 전용 전화상담 채널도 운영하고 있다.
교보생명, 한화생명도 조만간 상품 출시에 나설 것으로 보인다. 교보생명은 재산신탁업 인가를 받고 보험금청구권 신탁까지 범위를 늘릴 계획이다. 한화생명도 상품 출시를 검토하고 있다.
은행권에서도 진출을 꾀하고 있다. 하나은행은 은행 최초로 사망보험금을 신탁 재산으로 하는 유언대용신탁 상품을 출시하고 2호 계약을 체결했다.
전하경 한국금융신문 기자 ceciplus7@fntimes.com




















