





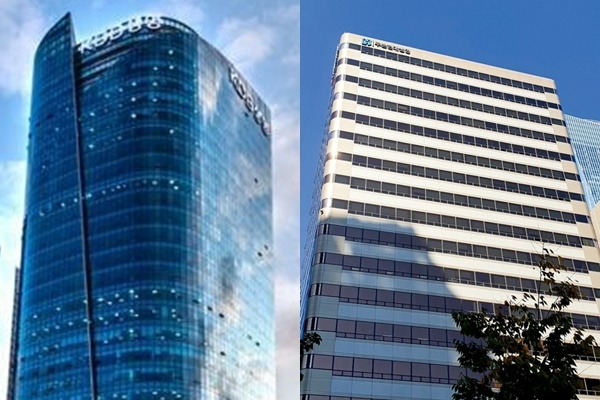
KDB생명과 푸본현대생명이 K-ICS 비율 법적 요건을 충족한 가운데 자본성증권 발행 등을 통해 자본적정성 제고를 노리고 있다./사진제공=각사
 김형기사 모아보기일 기자] KDB생명(대표이사 임승태닫기
 임승태기사 모아보기)과 푸본현대생명(대표이사 이재원닫기
 이재원기사 모아보기)이 신지급여력(K-ICS) 비율 법적 요건을 충족한 가운데 자본성증권(후순위채‧신종자본성증권) 발행을 통해 자본적정성 제고를 노리고 있다.
5일 보험업계에 따르면 올해 1분기 KDB생명의 경과조치 전‧후 K-ICS 비율은 각각 47.68%, 101.66%로 나타났으며 푸본현대생명의 경과조치 전‧후 K-ICS 비율은 각각 –1, 128%를 조사됐다. 보험업법상 가용자본을 요구자본으로 나눈 지급여력비율이 100% 미만으로 떨어지면 적기시정조치 대상이 된다. 즉 양사는 법적인 요건에 충족한 셈이다.
금융감독원은 지난 1월부터 자산‧부채 시가평가 기반의 K-ICS가 시행됨에 따라 보험업계가 새로운 제도에 연착륙할 수 있도록 지난 3월 경과조치 신청을 받았다. 자본확충 등 재무적인 노력과 상품‧영업‧투자전략에 대한 준비가 필요하다고 판단해서다. 이에 KDB생명, 푸본현대생명을 비롯한 19개 보험사가 신청 의사를 밝혔다.
다만 KDB생명과 푸본현대생명은 재무개선계획을 오는 8월까지 금감원에 제출해야 한다. 금감원은 경과조치 조건으로 경과조치 적용 전 K-ICS 비율 100% 미만 시 보험사는 이를 이행해야 한다고 밝혔다. 또 매년 개선계획 이행실적(변경된 개선계획 포함) 보고해야 한다는 조건을 달았다.
KDB생명 관계자는 “K-ICS 비율 제고를 위해 지난달 말 900억원 규모의 후순위채를 발행했다”며 “‘재보험 솔루션’을 통한 효과도 기대하고 있다”고 말했다. KDB생명은 보험위험액을 이전하는 재보험 솔루션 준비하고 있다. K-ICS는 ▲장수 ▲해지 ▲사업비 ▲대재해 등 보험위험액 등을 새로운 리스크 측정 대상에 포함하는 것을 골자로 한다.
지난달 KDB생명이 900억원 규모의 후순위채 발행 계획을 발표하자 신용평가업계는 비용절감과 자본확충에 모두 성공했다고 평가했다. 대주주인 KDB산업은행이 지급보증을 실시하면서 해당 자본성증권 신용등급이 AAA로 책정돼서다. KDB생명의 신용등급은 A+로 신용등급 상승 시 이자 비용 절감이 가능하다.
KDB생명은 지난 5월에도 2160억원 규모의 신종자본증권을 산업은행이 전액 인수하는 조건으로 발행했다. 해당 자본성증권은 2억 달러(약 2160억원) 규모의 신종자본증권 조기상환권(콜옵션) 이행에 쓰였다.
푸본현대생명도 최근 자본성증권을 발행하는 등 유사한 행보를 이어갔다. 푸본현대생명은 지난 4월 800억원, 지난달 980억원 규모의 후순위채를 발행했으며 특히 오는 9월까지 3925억원 규모의 주주 배정 유상증자를 실시할 예정이다.
지난달 푸본현대생명은 후순위채 발행을 통해 K-ICS 비율을 개선하고 금융환경 변화 등 각종 리스크 요인에 대비하겠다고 밝혔다. 또 영업경쟁력을 확보해 재도약 기반을 공고히하겠다고 보탰다. 푸본현대생명은 자본성증권 발행을 통해 확충된 자금을 ALM(자산부채종합관리) 정책, 국내외 유가증권(주식, 채권 등) 투자‧대출 및 단기금융상품 운용에 사용할 것이라고 했다.
한편, MG손해보험은 올 1분기 경과조치 전‧후 K-ICS 비율이 각각 65.01%, 82.56%로 집계됐다. 하지만 지난 4월 부실금융기관으로 지정됨에 따라 금융당국이 파견한 관리인 체제에서 체질 개선‧매각 추진에 나서고 있다.
금융당국은 지난 3월 경과조치 신청 결과를 발표하며 K—ICS 비율이 경과조치 적용 후 100% 미만이더라도 최대 5년간 적기시정조치를 유예할 수 있다고 밝혔다. 다만 3월 말 기준 구지급여력(RBC) 비율이 100% 이상을 충족해야 한다고 단서조항을 달았다.
김형일 기자 ktripod4@fntimes.com





















