





 김교현기사 모아보기)이 롯데정밀화학과 손잡고 이차전지 소재 등 그린 비즈니스 강화에 돌입했다. 롯데케미칼은 수소·전지·리사이클링 등 그린 비즈니스 육성을 통해 ‘2030년 매출 50조원’을 달성하겠다고 선언했는데, 그린소재 사업을 영위하는 롯데정밀화학이 궁합 잘 맞는 파트너이기 때문이다.
롯데케미칼의 롯데정밀화학 주식 매입
롯데케미칼은 올해 들어 롯데정밀화학 주식을 빠르게 매입하고 있다. 반년 새 전체 주식 6.64%에 해당하는 171만주를 매입했다. 지난 7일 기준 롯데정밀화학 지분 37.77%를 확보했다.롯데케미칼 측은 이에 대해 ‘책임경영 차원’이라고 설명했지만, 또 다른 해석도 있다. 암모니아·셀룰로스 등 그린소재 사업을 전개하는 롯데정밀화학과 손을 잡고 올레핀·에틸렌·ABS 등 석유·플라스틱 원재료 중심 사업 포트폴리오를 다각화하려는 시도라는 게 그것이다.
특히 올레핀 등 기초소재 사업 수익성이 최근 급격히 떨어진 것이 해당 행보의 주된 이유로 꼽힌다.
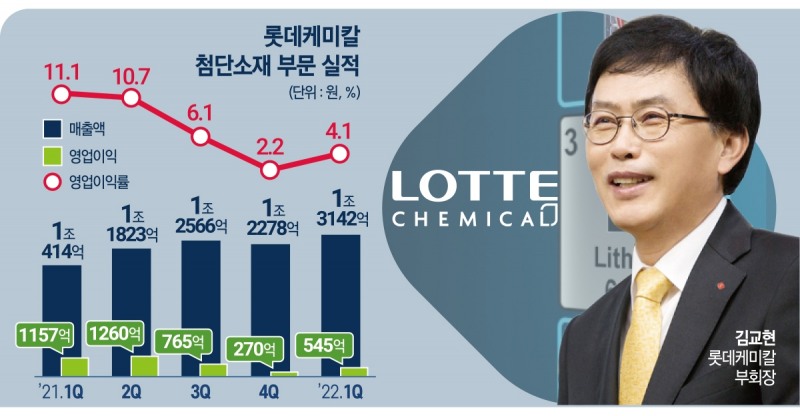
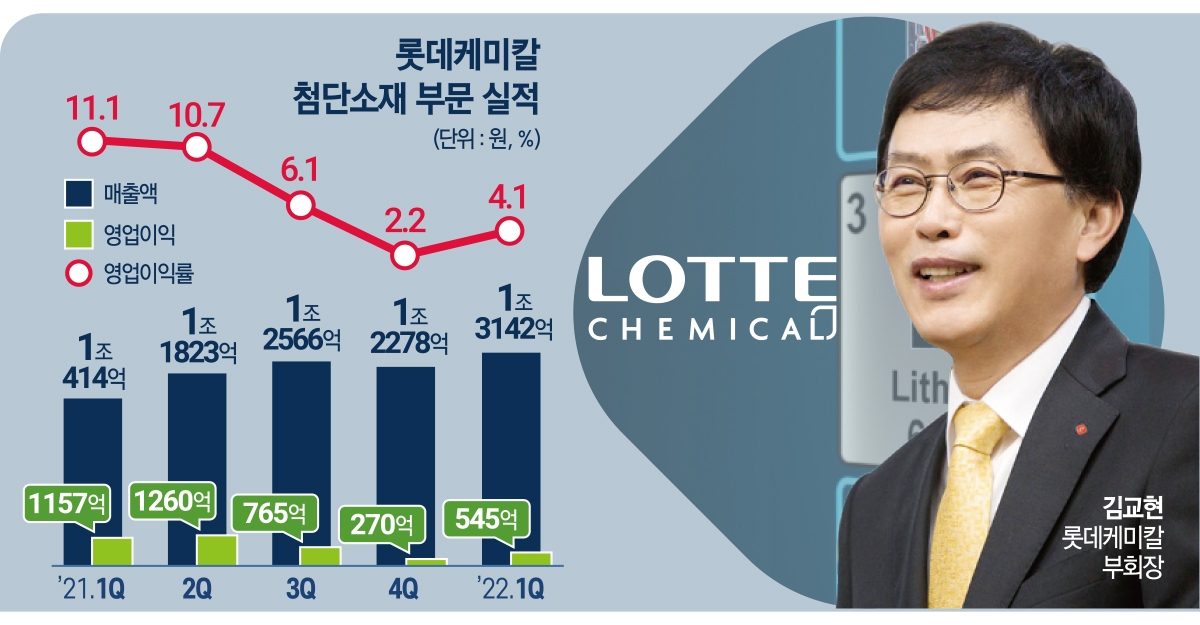
올해 1분기 롯데케미칼 기초소재 부문(아로마틱·올레핀 등) 영업이익률은 0.5%였다. 전분기(0%)보다는 소폭 상승했지만 14.4%를 보였던 전년 동기보다 매우 낮은 이익률이다.
이는 원재료 급등과 중국의 신종 코로나 바이러스 감염증(코로나19) 확산에 따른 봉쇄 여파에 기인한다, 예컨대 기초소재 사업 원재료인 납사의 올 1분기 국내 매입의 경우 1MT(미터톤, 1000kg) 대비 790달러다. 지난해 말 612달러보다 3개월 만에 29.08%(178달러) 올랐다. 2020년(421달러)과 비교하면 2배 가량 급등했다.
롯데케미칼 관계자는 “지난 2월부터 본격화한 러시아-우크라이나 분쟁 이후 러시아산 납사 유입 감소와 전쟁 리스크에 따른 운임 상승으로 납사 가격이 크게 올랐다”며 “유가 또한 러시아산 원유 공급차질로 지속 상승, 원재료 상승에 따른 기초소재 부문 수익성이 줄어들었다”고 말했다.
이런 가운데 롯데정밀화학이 영위하는 그린 비즈니스는 롯데케미칼에 또 다른 성장 동력이 될 수 있다.
관련기사
지난 2015년 롯데그룹에 편입된 롯데정밀화학은 케미칼과 그린소재 부문을 영위하고 있다.
현재 케미칼 부문 비중이 절대적이지만, 그린소재 매출 또한 꾸준히 늘고 있다. 롯데정밀화학은 목재·면화에서 얻어진 셀룰로스를 원료로 애니코트(의약용 캡슐 및 코팅제), 메셀로스(건축용 시멘트 물성 향상제) 등을 생산한다.
올해 1분기 롯데정밀화학 그린소재 부문 매출은 1125억 원으로 전년 동기(911억 원) 대비 23.60%(215억 원) 증가했다. 이는 원재료비 상승 추세에 따른 판가 개선 등에 기인한다.
올 1분기 롯데정밀화학 그린소재 제품 가격은 1MT당 728만3532원으로 2021년(635만2383원)보다 14.66% 급등했다. 이동욱 키움증권 연구원은 “셀룰로스를 활용한 롯데정밀화학의 그린소재 부문은 향후에도 실적 상승이 기대된다”며 “올해도 신의약 부문 생산라인 확대(2000t)에 힘입어 지난해보다 매출이 늘어날 것으로 보인다”고 내다봤다.
그는 이어 “뿐만 아니라 안정적 수소 유통수단으로 꼽히는 암모니아 사업도 롯데정밀화학 그린 비즈니스에 대한 주목도를 높이고 있다”며 “향후 롯데케미칼과의 협력 강화 행보를 감안할 때 매우 높은 성장성이 기대된다”고 덧붙였다.
업계 한 관계자도 “롯데케미칼뿐만 아니라 많은 화학사들에 그린 비즈니스는 선택이 아닌 필수”라며 “롯데케미칼도 리사이클링·전지소재 등에 많은 관심을 보이고 있으며 아직 자회사로 편입하지 않았지만 그린 비즈니스를 영위하는 롯데정밀화학과의 시너지 추진은 필수적”이라고 말했다.
매출 50조 달성 ‘2030 비전’ 발표
롯데케미칼이 롯데정밀화학과 그린비즈니스 협력을 추구하는 근본은 ‘2030 비전’에서 찾을 수 있다.김교현 롯데케미칼 부회장은 수소·전지·리사이클링 등 그린 사업 확장을 통해 2030년 매출 50조 원을 달성하겠다고 지난달 밝혔다.
이 비전에는 수소에너지·전지소재·리사이클·바이오플라스틱 등 그린 사업 육성이 골자다. 사업별로는 수소 에너지 사업이 오는 2030년까지 120만t 청정수소 생산 및 매출액 5조 원, 전지소재사업은 매출액 5조 원, 리사이클·바이오플라스틱 100만t 이상 생산 및 매출액 2조 원 달성이 목표다. 이를 위해 롯데케미칼은 총 6조 원을 투자한다.
이 가운데 가장 발빠른 행보를 보이는 곳은 이차전지 소재다. 롯데케미칼뿐만 아니라 그룹 총수인 신동빈닫기
 신동빈기사 모아보기 롯데그룹 회장이 이차전지 소재 글로벌 거점 투자를 발표하며, 생산능력 강화를 꾀한다.
신 회장은 최근 헝가리 터터바녀 산업단지에 조성된 ‘롯데 클러스터’를 방문, 1100억 원 추가 투자를 발표했다. 이 단지에는 롯데알미늄 공장을 비롯해 롯데정밀화학과 롯데알미늄이 3000억 원을 투자한 솔루스 첨단소재의 음극박 생산공장이 있다. 신 회장은 추가 투자를 통해 현재 연산 1만8000t인 양극박 생산 규모를 2배로 늘린다.
롯데케미칼도 지난 14일 글로벌 석유화학업체인 사솔의 화학부문인 사솔케미칼과 전기자동차용 배터리 소재인 전해액 유기용매 공장건설을 위한 예비타당성 MOU를 맺었다.
국내 최초 전해액 유기용매 공장을 대산에 건설 중인 롯데케미칼은 사솔케미칼과의 파트너십을 통해 단기간에 급성장 중에 있는 미국 및 유럽으로의 글로벌 공급능력 확대를 꾀한다,
롯데케미칼 측은 “오는 2030년까지 총 4조 원 투자 및 연간 매출액 5조 원 달성이 배터리 사업 목표”라며 “구체적으로 리튬이온 배터리(LiB) 4대 소재 솔루션 분야에서 4조 원, 차세대 배터리 분야에서 1조 원을 달성할 것”이라고 밝혔다.
이어 “전기차 수요 증가 및 배터리 제조사의 현지 진출 확대 등으로 전기차 배터리 공급망이 미국 중심으로 재편되는 추세”라며 “헝가리뿐만 아니라 미국 내 전지소재 사업을 총괄하는 현지법인을 곧 설립할 예정이다.
롯데케미칼을 중심으로 화학군 내 계열사 시너지·경쟁력 제고에도 힘쓸 것”이라고 강조했다.
서효문 기자 shm@fntimes.com




















