





강태영 농협은행장
 강태영기사 모아보기 행장이 이끄는 NH농협은행이 지난해 대기업 중심의 대출자산 성장에도 불구하고, 금리인하 영향으로 순이자마진(NIM)의 하락세를 피하지 못했다.
원화대출금은 안정적인 증가세를 보였지만 상당 부분이 주택담보대출 등 가계대출에 쏠려있었고, 중소기업 대출은 상대적으로 증가세가 약했다.
순이자마진과 스프레드가 모두 줄어들며 이자이익도 역성장했다.
이 같은 문제를 해결하기 위해 농협은행은 기업여신의 질적 성장에 집중 할 것으로 보인다.
지주가 추진하는 108조 규모의 생산적금융 프로젝트 가운데 가장 큰 비중인 68조원 규모 투·융자를 담당하는 만큼, 유망 중소기업의 발굴과 지원에 더욱 힘을 쏟을 수 있다는 전망도 나온다.
실제로 올해 농협은행은 지역특화산업, 창업 벤처기업 등을 중심으로 ‘기업 성장지원 대출’을 확대하고, 관세 피해기업 금리 우대 등 금융지원 강화를 예고한 상태다.
원화대출 5.5% 증가…포트폴리오 재편 과정서 중기·SOHO 정체

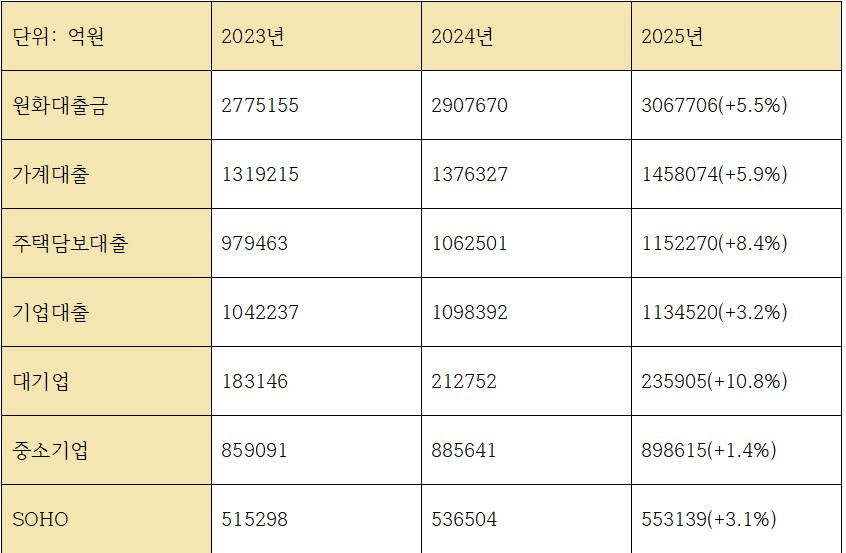
지난해 농협은행의 원화대출금은 직전해 290조7670억원에서 5.5% 늘어난 306조7706억원을 기록하며 안정적인 성장세를 보였다.
기업대출 증가폭은 109조8392억원에서 113조4520억원 규모로 3.2% 늘어나며 가계대출보다 성장폭이 작았다. 대기업대출이 21조2752억원에서 23조5905억원으로 10.8% 늘어 성장폭이 컸던 반면, 중소기업 대출은 88조5641억원에서 89조8615억원으로 1.4% 늘어나는 데 그쳐 성장폭이 크지 않았다. 개인사업자(SOHO) 대출도 53조6504억원에서 55조3139억원으로 3.1%만 늘어 마찬가지로 대기업대출에 비하면 성장폭이 작았다.

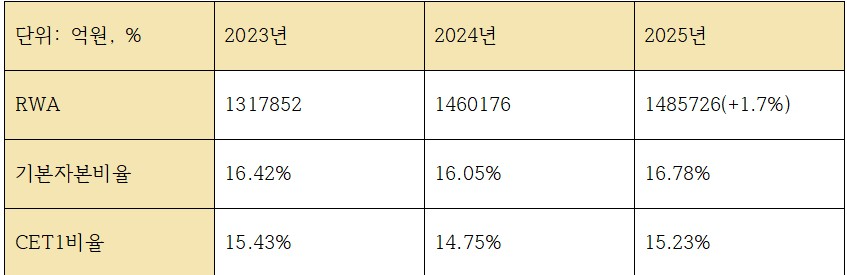
이렇다 보니 위험가중자산(RWA)의 상승폭도 크지 않았다. 지난해 146조176억원 규모에서 148조5726억원으로 1.7% 늘어나는 데 그쳤다.
반면 기본자본비율과 CET1비율은 모두 전년대비 높아진 16.78%, 15.23%로 나타났다. 농협은행은 올해 우량자산 중심의 포트폴리오 재편 작업을 진행했는데, 이 과정에서 중소기업·SOHO대출이 줄어든 반면 상대적으로 리스크가 낮은 대기업대출이 늘어난 것으로 해석된다.
문제는 이 기간 당국의 기준금리 인하 기조 속에서 순이자마진(NIM)이 역성장했다는 점이다. 2023년 1.83%에서 2024년 1.74%, 지난해에는 1.54%까지 꾸준하게 NIM이 우하향하고 있다. 이 기간 순이자스프레드 역시 1.85%에서 1.66%까지 내려왔다.
대기업 대출은 리스크는 낮지만 통상 금리가 낮고 스프레드가 얇은 특성이 있어, 여신 구조가 대기업 중심으로 재편될수록 마진은 더 압박받는 구조다.
농협은행의 과제는 향후 생산적금융 이행 과정에서 중소기업·SOHO 부문의 질적 성장을 병행하고, 금리 하락기에도 방어 가능한 수익구조를 설계하는 것이 될 전망이다. 농협은행은 “자산 건전성 위주의 내실 경영을 통해 단기적 수익추구가 아닌 지속 가능한 성장 기반을 확보하는 것이 목표”라고 설명했다.
NIM 1.54%까지 하락, 이자이익 회복 숙제로

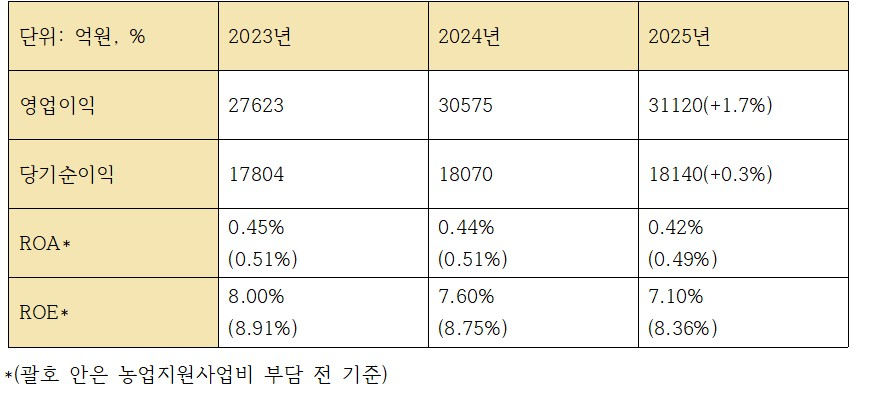
순이자마진 급감 여파로 농협은행의 지난해 영업이익은 3조1120억원으로 전년대비 1.7% 늘어나는데 그쳤다. 같은 기간 당기순이익은 더더욱 상승폭이 작아 0.3% 늘어난 1조8140억원 수준으로 전년과 거의 유사한 성적을 냈다. 특히 이자이익이 2024년 7조6579억원에서 지난해 7조4594억원으로 2.5% 감소했다.
여기에 농협은행은 매년 농업지원사업비를 지출해야 하는데, 이 부분이 지난해 3702억원에서 4387억원으로 늘었다. 농업지원사업비 부담 전 ROA는 0.49%, ROE는 8.36%였지만 반영 후에는 0.42%, 7.10%으로 더 낮은 수치를 기록했다. 모두 직전해보다 소폭이지만 낮아진 수치다.
다만 대손충당금이 2024년 3조4996억원에서 지난해 3조1113억원으로 3000억원가량 줄어들며 순이익이 방어됐다.

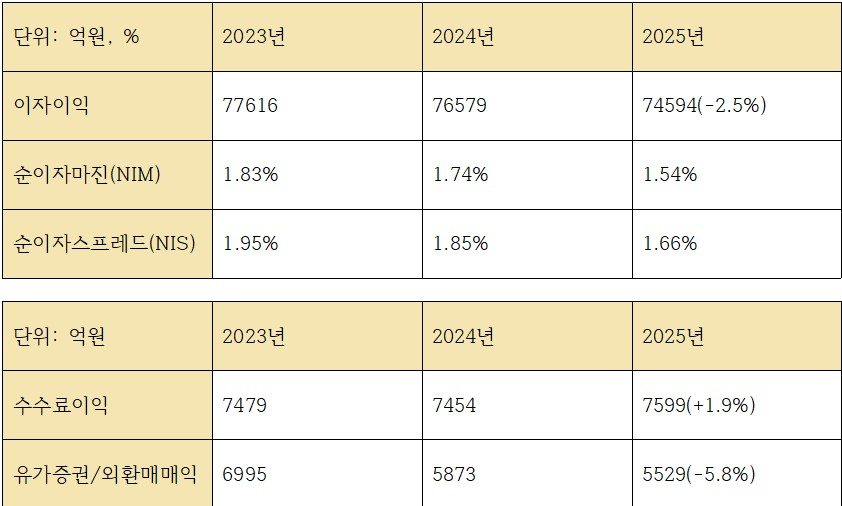
비이자이익의 경우 핵심인 수수료이익이 전년동기 대비 1.9% 늘어나며 7599억원을 기록했지만, 유가증권·외환매매 수익 등이 5873억원에서 5529억원으로 5.8% 줄어들며 힘을 보태지 못했다.

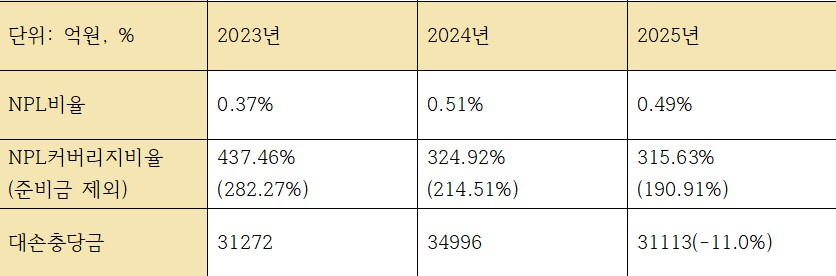
우량자산 위주로의 포트폴리오 재편 결과 고정이하여신(NPL) 비율은 0.51%에서 0.49%로 낮아지며 건전성은 개선됐다. 대손준비금 반영 전 NPL커버리지 비율은 214.51%에서 190.91%로 다소 낮아졌지만, 전체 은행권으로 보면 여전히 최상위 수준을 유지했다.
MMDA 6.5% 증가…조달 기반 확대로 생산적금융 발판 마련

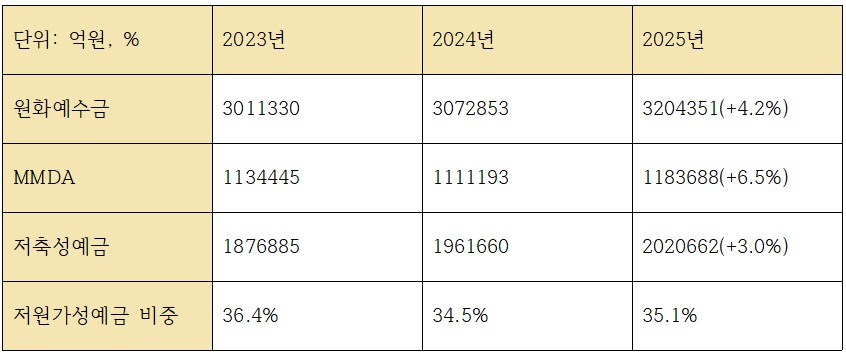
수시입출금식예금(MMDA)의 증가로 조달구조가 개선된 점은 농협은행에 있어서 호재다.
지난해 농협은행의 원화예수금은 직전해 대비 4.2% 늘어난 320조4351억원을 기록했다. 그 중에서도 금리가 낮아 은행의 조달과 수익성 개선에 도움이 되는 MMDA가 전년대비 6.5% 늘어난 118조3688억원을 기록했다. 그 결과 농협은행의 저원가성 예금 비중은 전년대비 0.6%p가량 개선된 35.1%를 나타냈다.
향후 실적 흐름은 금리 환경과 여신 포트폴리오 재편 속도에 따라 갈릴 전망이다. 대부분의 은행들은 올해 기준금리 인하 기조가 멈추고 안정화 사이클에 접어들 것이라는 관측을 내놓고 있다.
농협은행은 2026년을 생산적금융 대전환의 해로 설정하며, 중소기업고객부를 기업성장지원부로 재편해 생산적금융국을 두고, 신속한 자금지원을 위해 여신심사부에 전략산업심사국을 신설했다.
올해 기업 구조조정과 산업 재편 과정에서 성장 잠재력이 있는 기업에 자금이 원활히 공급될 수 있도록, 자체 개발한 인수금융 신용평가모형을 새롭게 도입하며 생산적 금융 지원에 박차를 가한다는 방침이다.
장호성 한국금융신문 기자 hs6776@fntimes.com


















