






 전영묵기사 모아보기 삼성생명 사장이 작년 1분기 1조원 넘는 순익을 냈던 것과 달리 달리 올해 1분기에는 3000억원이 되지 않는 순익 성적을 거뒀다. 삼성전자 특별배당이 사라진 역기저효과와 주식시장 하락이 큰 영향을 미쳤다. 다만 내년 IFRS17에서는 수익성 부분에서 유리한 신계약마진은 증가해 새 회계제도 대비가 착실히 이뤄졌다는 평가다.
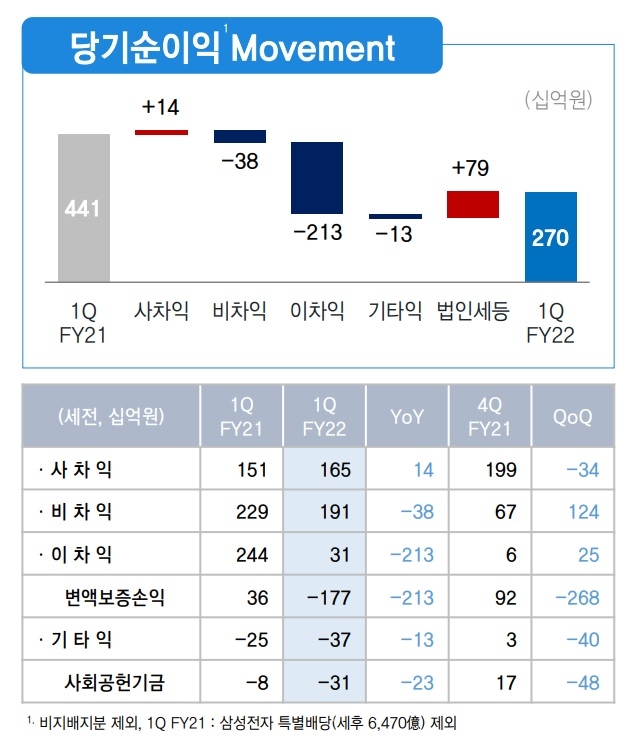
13일 삼성생명 올해 1분기 실적보고서에 따르면, 연결기준 당기순이익은 2697억원으로, 전년 동기(1조 881억원) 대비 75%(8184억) 감소했다. 작년 1분기 순익에 반영된 삼성전자 특별배당이 사라진데다가 주가 하락으로 변액보험손실로 쌓은 보증준비금 1770억원 영향이 컸다. 삼성생명은 작년 1분기 삼성전자 특별배당 6470억원이 순익에 반영되면서 작년 1분기에만 순익이 1조원이 넘는 깜짝 실적을 기록했다.
삼성생명은 "지난해 1분기 삼성전자 특별배당에 의한 기저효과와 주가지수 하락에 따른 변액보증준비금 손실 확대 등으로 인한 결과"라고 설명했다.
신계약가치는 증가했대 신계약 가치는 장래 이익 흐름을 나타내는 지표다. 올해 1분기는 전년동기대비 15.4% 증가한 4000억원을 기록했다.
금리 상승, 건강상품 비중을 확대하고 영업효율이 개선된 영향이라고 설명했다. 신계약마진도 증가했다. 작년 1분기 신계약마진은 51.2%였으나 올해 1분기는 65.1%로 올랐다. 금리 상승에 따라 자산이익률을 3.63%에서 상향한 4.27% 수준을 반영한 경제적 가정을 변경한 결과다.
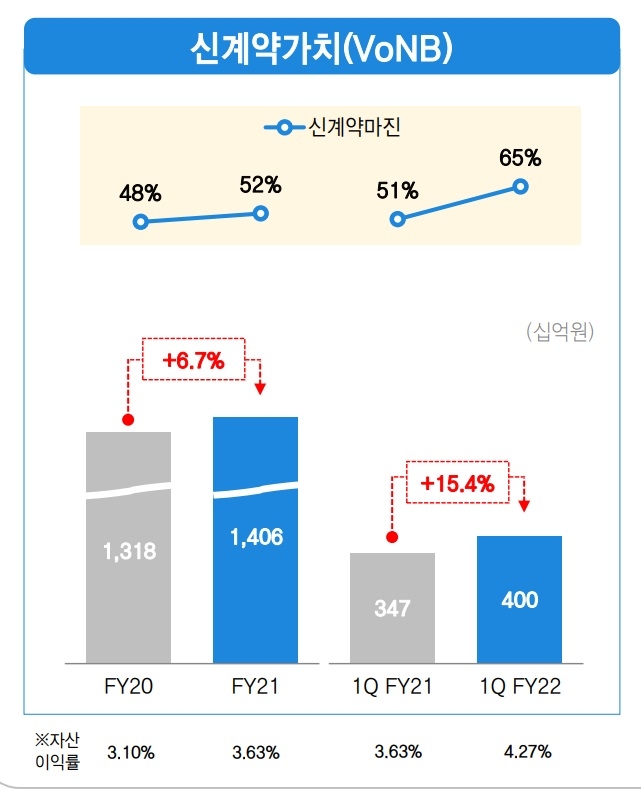
자료 = 삼성생명 실적보고서
삼성생명은 IFRS17 하에서 순익, 건전성 모두 증가할 것으로 전망하고 있다. IFRS17에서는 보장 기간 동안 발생하는 CSM(계약자마진서비스)을 이익으로 잡고 있으며 미래예상이익을 볼 수 있는 지표다.
삼성생명 관계자는 "1년 소급했을 때 전환시점 CSM은 8조 정도를 예상하고 있으며 신계약으로 발생하는 추가 CSM은 3조~3조5000억원 정도 가량"라며 "IFRS17 전환 시점인 2023년 1월 1일 기준 CSM은 보유계약 변동, CSM 상각 등을 고려했을 때 10~10조5000억원 수준으로 예상된다"고 말했다.
금리 상승에 따른 역마진 발생 가능성은 낮다고 지적했다. 삼성생명은 보유계약 중 변동형이 차지하는 비중이 높고 듀레이션갭이 줄어들고 있기 때문이라고 설명했다.
삼성생명 관계자는 "IFRS17이 시행되면 보유계약부담 이율은 3.1%정도이며 회사 자산이익률이 하락한다고 봤을 때 역마진 발생이 가능한 구조인건 맞다"라며 "다만 보유계약 구조가 이미 변동형 중심으로 상당히 많이 바뀐 상태고 듀레이션갭이 급격하게 줄어들어 있는 상태여서 역마진이 크게 증가하는 일은 발생하지 않을 것"이라고 말했다.
그는 "보유하고 이는 이자소득 자산만으로 실제 IFRS17 이후 이원차마진은 10bp 수준으로 줄일 수 있으며 이원차마진 극복하기 위해 회사에서 일반계정 헷지 등 대책을 준비하고 있다"고 덧붙였다.
자료 = 삼성생명 실적보고서
IFRS17 도입 시 변액보험 변액보증손익 대비도 진행하고 있다고 밝혔다.
삼성생명 관계자는 "현재 변액보증손익은 헷지하는 경우 60%, 헷지하지 않는 회계 40% 비중으로 적용하고 있으며 금리나 주가가 급변동할 경우 헷지부분과의 오차가 발생해 손익 영향이 일부 발생하는 상황"이라며 "IFRS17이 시행되면 100% 헷지가 가능한 수준으로 맞춰놓은 상태로 시행 이후 일반적인 금리와 주가 변동에 따른 손익 영향은 거의 없을 것으로 예상된다"고 말했다.
자산운용이익률은 신규투자이원 개선 및 매각익 적기 실현 등으로 3.6%를 기록했다.
급격한 금리 상승으로 삼성생명 RBC비율은 자본건전성을 가늠할 수 있는 RBC비율은 246%로 전년동기대비 86%p 하락했다.
전하경 기자 ceciplus7@fntimes.com





















