





 홍민택기사 모아보기 토스뱅크 대표는 여·수신 상품 경쟁력으로 고객을 적극 유치하고 나선다. 파격적인 혜택과 공격적인 영업을 내세워 초기 가입자를 선점한 후 시장을 적극 공략할 예정이다. 특히 중금리대출을 획기적으로 확대해 업계 판도를 뒤흔들 전망이다.
26일 금융권에 따르면 토스뱅크는 다음달 5일 정식으로 영업을 개시한다. 토스뱅크는 현재 만 17세 이상 모든 토스 사용자를 대상으로 뱅킹 서비스 사전 이용 신청을 받고 있다. 출범 후 파격적인 상품으로 본격적인 고객 몰이에 나설 예정이다.
토스뱅크는 우선 조건 없이 연 2% 금리를 주는 수시 입출금 통장과 월 최대 4만 6500원의 캐시백을 제공하는 체크카드 등의 혜택으로 도전장을 내밀었다. ‘조건 없는 2% 이자’ 통장은 가입 기간이나 예치 금액 등 아무런 제한 없이 연 2% 이자를 지급한다.
타 시중은행의 비슷한 상품 금리가 0%대에 그치는 것을 고려하면 파격적인 혜택이다. 같은 인터넷은행인 케이뱅크나 카카오뱅크의 정기예금 금리가 연 1.40~1.50%와 비교해도 높다.
토스뱅크는 체크카드에도 전월 실적 조건 없이 생활밀착형 가맹점에서 사용할 경우 매일 300원씩, 매달 최대 4만6500원의 캐시백을 제공하는 혜택을 더했다.
홍민택 토스뱅크 대표는 “돈을 맡기는 고객이 어느 은행 어떤 상품이 더 나은지 직접 비교하고 고민할 필요가 없도록 상품을 설계하는데 초점을 맞췄다”고 설명했다.
파격적인 혜택에 반응은 뜨겁다. 사전신청 접수 첫날인 지난 10일 30만명이 넘는 신청자가 몰렸고 사흘 만인 지난 13일에는 50만명을 돌파했다.
토스뱅크는 출범 초기 공격적인 영업으로 이용자를 끌어모아 시장에 안착하는 데 주력할 전망이다. 별도의 앱 개발 없이 기존 토스 앱을 활용하는 ‘원 앱’ 전략을 통해 개발 비용을 아끼고 마케팅 비용을 최소화하는 대신 고객 혜택을 키운다는 전략이다.
관련기사
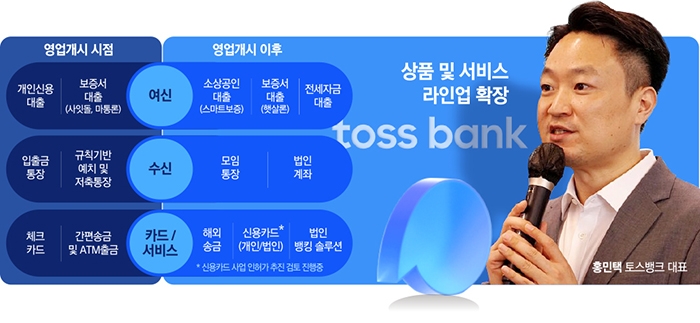
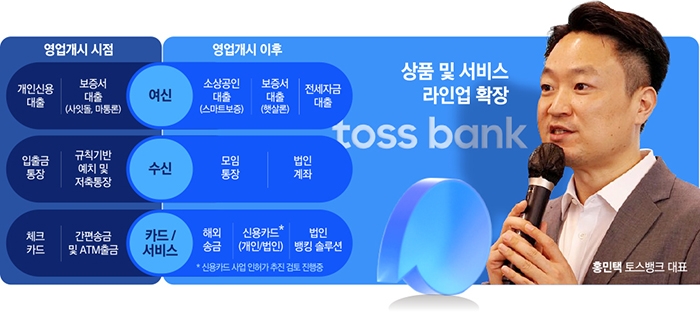
토스뱅크는 개인 신용대출과 입출금통장 위주의 영업에 나선 후 소상공인대출과 전세자금대출, 신용카드 서비스 등으로 상품 라인업을 확장할 것으로 예상된다.
신용대출의 경우 최저 2.5% 금리의 상품을 내놓을 것으로 보인다. 이는 현재 은행권의 1~2등급 평균 대출금리 대비 0.5%포인트 이상 낮은 수준이다.
올해 3월 기준 토스 앱 내 대출 서비스를 통해 실행된 제휴사의 총여신 규모는 2조600억원에 달하는 것으로 알려졌다. 금융권에서는 토스뱅크 출범 이후 대출수요의 상당 부분을 자체적으로 흡수할 것이라는 관측이 나온다.
토스뱅크는 예비인가 전부터 기존 금융권에서 소외된 중·저신용자와 소상공인·중소기업, 금융이력부족자(Thin Filer) 등에 특화된 신규 은행을 표방한 만큼 중금리대출에도 공을 들이고 나선다.
앞서 토스뱅크는 전체 신용대출 중 중·저신용자 대출 비중을 올해 34.9%까지, 2023년에는 44%까지 늘리겠다는 계획을 금융당국에 제출했다. 2023년까지 중·저신용자 대출 비중을 각각 30%와 32%로 늘리겠다고 밝힌 카카오뱅크와 케이뱅크의 계획치를 훌쩍 웃도는 수준이다.
이를 위해 토스뱅크는 신용평가모델(CSS) 고도화를 앞세우고 있다. 현재 기존 신용평가(CB)사 데이터와 함께 금융이력부족자를 포용할 수 있는 자체 CSS를 구축한 상태다. 토스뱅크 내부 시뮬레이션 결과 토스뱅크는 자체 CSS를 활용하면 중·신용자의 33%의 등급이 개선되는 것으로 나타났다.
전배승 이베스트투자증권 연구원은 “토스뱅크는 타 은행의 가계대출 억제와 대출금리 상승환경을 신규고객 확보 및 자산 성장의 기회로 적극 활용할 가능성이 높다”며 “특히 설립초기에는 금융당국의 가계대출 규제에서도 예외적용을 받을 것으로 보여 상대적인 규제차익이 예상된다”고 내다봤다.
한아란 기자 aran@fntimes.com





















