






은행연합회가 자체 대환대출 플랫폼을 구축하는 대안을 제시했지만 이마저도 어려워진 데다 금융결제원을 통한 ‘공공플랫폼’을 구축하는 방안은 빅테크가 반대하고 있어 갈등은 더욱 첨예화되고 있다.
7일 금융권에 따르면 금융위원회는 전날 오후 은행연합회와 주요 시중은행 등 은행권 관계자들과 함께 대환대출 플랫폼 구축을 위한 간담회를 가졌다. 금융위는 10월 통합 플랫폼 구축을 목표로 금융사들과 실무 논의를 진행해왔다.
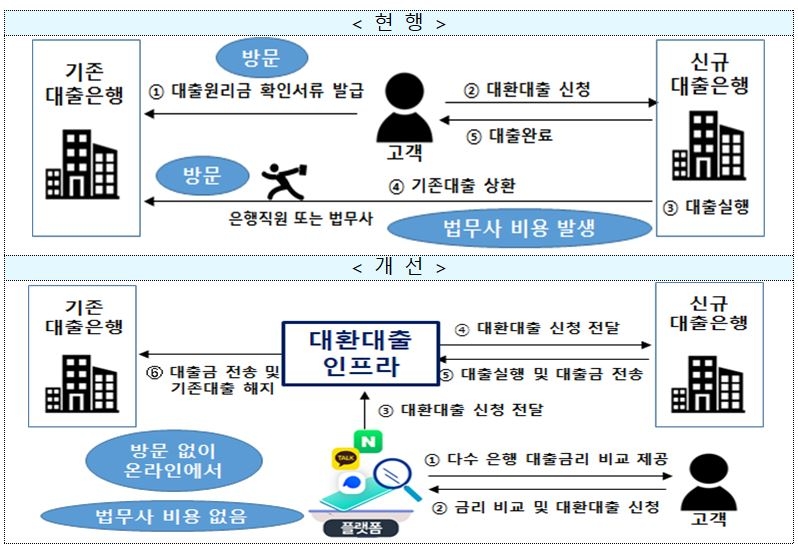
대환대출 플랫폼은 ‘비대면·원스톱’으로 보다 낮은 금리 대출 상품으로 갈아탈 수 있는 대환대출 인프라다. 하나의 애플리케이션(앱)에서 은행 등 여러 금융기관의 대출 상품을 한눈에 비교하고 낮은 금리로 손쉽게 갈아탈 수 있게 하는 서비스를 제공하는 것이다. 카카오페이, 토스, 뱅크샐러드 등 빅테크·핀테크의 ‘금리 비교’ 플랫폼을 금융결제원의 인프라와 연결해 대환대출을 지원하는 방식이다. 금융위는 각 금융사가 경쟁을 통해 낮은 금리를 제공하게 되고, 영업점을 방문할 필요 없어 소비자 편익이 높아질 것으로 기대하고 있다.
은행들은 대환대출 플랫폼 참여에 대해 공식적으로는 “검토 중”이라는 입장을 밝히고 있지만 속내는 복잡한 모습이다. 소비자 편익 제고라는 취지에는 공감하나 ‘빅테크 종속화’를 부추길 수 있다는 점에서 반발심이 커지고 있다. 은행들이 빅테크·핀테크 회사에 대출 상품을 제공만 하는 하청업체로 전락할 수 있다는 우려다. 이렇게 되면 은행은 빅테크와의 플랫폼 주도권 싸움에서 뒤처질 수 있다. 이번 사업이 경쟁 관계인 빅테크 업체에만 유리하다는 불만도 적지 않다. 금융 분야에서 빅테크의 영향력만 키워줄 것이라는 지적이다.
한 은행 관계자는 “빅테크 업체들에 수수료를 주면서 참여하다 보면 플랫폼에 종속될 수 밖에 없다”며 “기업들이 자체 앱을 강화하기 위해 ‘탈 플랫폼’을 추진하고 있는데, 이번 사업이 어떤 결과를 초래할지 알기 때문에 반발할 수밖에 없는 것”이라고 말했다. 다른 은행 관계자는 “이번 사업의 방향성에는 공감하지만 방법론을 어떻게 풀어갈 것이냐가 관건”이라며 ”업계 간의 논의도 계속 이어져야 할 것이고 조율도 필요하다“고 말했다.
빅테크·핀테크에 내야 하는 중개 수수료도 은행 입장에서 부담 요인이다. 플랫폼 수수료는 대출액의 1~2% 수준이다. 금융사 간 금리 경쟁이 치열해질 것이라는 예상도 많다. 또 다른 은행 관계자는 “빅테크와의 형평성 문제뿐만 아니라 저가 출혈경쟁이 벌어질 수 있다는 우려도 크다”며 “은행 금리산출 노하우와 리스크 관리에까지 영향을 미쳐 추후 건전성에도 위협이 될 수 있다”고 내다봤다.
은행들은 은행연합회 등이 주도해서 만드는 플랫폼 참여에는 긍정적인 반응을 보이고 있다. 은행연합회는 최근 금융위에 은행 자체 대환대출 플랫폼을 구축하는 것에 대한 의견을 묻기도 했다. 빅테크 주도의 플랫폼 대신 은행들이 별도 플랫폼을 만들어 대환대출 서비스를 제공하겠다는 것이다. 그러나 금융위는 은행연합회가 주도하는 플랫폼에 대해서는 경쟁력을 갖기 힘들다며 부정적인 입장을 전달한 것으로 알려졌다. 이에 은행연합회는 전날 간담회에서 자체 플랫폼을 구축하겠다는 의견을 철회한 것으로 전해졌다. 금융결제원 주도의 공공플랫폼의 경우 빅테크 업체들이 반대하고 있는 상황이다.
관련기사
업계 한 관계자는 “금결원이 주도하는 별도 플랫폼 구축 등 다양한 아이디어가 오고 가는 것으로 알고 있다”며 “여러 상황을 봤을 때 은행연합회보다는 금융결제원과 같이 시스템을 갖고 있는 곳에서 플랫폼을 주도하는 게 더 적합할 것으로 보인다”고 말했다.
금융당국은 모든 금융사에 빅테크와의 제휴를 강제하거나 유도할 생각은 없다는 입장이다. 다만 시중 은행들이 플랫폼에 참여하지 않을 경우 해당 은행들의 경쟁력이 떨어져 손해일 수 있다는 의견을 내비친 것으로 알려졌다. 은성수닫기
 은성수기사 모아보기 금융위원장은 전날 코로나19 대응 금융정책 평가 심포지엄에 참석한 뒤 기자들과 만나 “(은행들의 대환대출 플랫폼 참여를) 강제할 수 있는 것은 아니다”라며 “소비자한테 좋은 것이니 장점을 살리고 불만을 최소화하도록 노력하겠다”고 말했다.
한아란 기자 aran@fntimes.com




















