





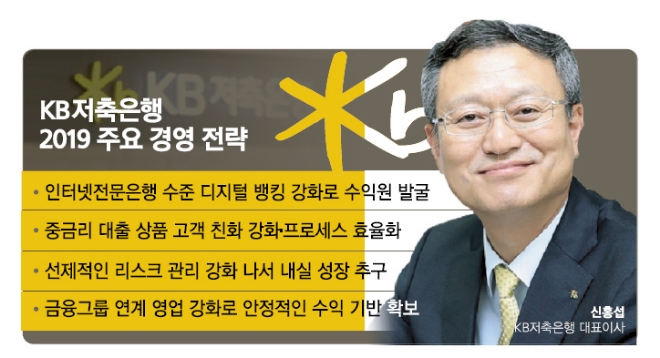
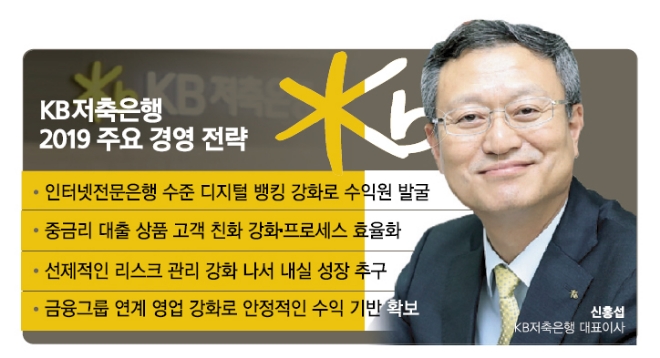
저축은행 디지털 뱅킹 분야에서 선도적 위치인 KB저축은행의 ‘착한뱅킹’은 내년에도 디지털 혁신에 박차를 가할 전망이다. 내년 상반기에 저축은행들의 디지털 뱅킹 경쟁 본격화가 예상돼서다. KB저축은행은 이미 올해만 2건의 모바일 지급결제 관련 특허를 받을 정도로 기술 개발에 열을 올리고 있다. 이 특허를 통해 NFC스마트폰만으로 가맹점 즉시결제와 ATM서비스를 이용할 수 있게 됐다. KB저축은행은 이를 기반으로 올해 7월부터 ‘스마트폰ATM서비스’를 시행하고 있다. 예컨대 모바일 앱에서 가상 현금카드가 발급되면 휴대폰을 ATM 지정된 자리에 올려놓고 기계에서 입금과 출금, 이체, 조회를 할 수 있는 서비스다.
1월에는 신기술을 대거 탑재하기 위해 착한뱅킹의 업그레이드가 예정됐다. 국내 금융권 최초로 전자직인(QR코드)으로 증명서 진위여부를 현장에서 바로 확인하는 서비스를, 또 시니어 고객을 위해서 음성으로 조회나 이체 서비스를 각각 탑재한다. KB저축은행은 이 과정에서 발굴한 스타트업 ‘에잇바이트’를 KB금융그룹 핀테크 지원 조직에 등록시켜 타 계열사와의 협업 기회도 만들어주기도 했다. 스타트업과의 협업을 통해 비대면 채널을 인터넷 전문 은행 수준까지 끌어올리면서 동반 성장 체계를 구축하겠다는 뜻으로 해석된다.
또 비대면으로의 완전 전환을 통한 프로세스 효율화로 비용 절감에 나설 것으로 보인다. 서민금융으로서 수신과 여신을 담당하는 저축은행의 본원적 비즈니스를 키우는 한편, 디지털 전환을 통한 경영 효율화로 비용 절감에 나서겠다는 의미다. 여신 부문에서는 중금리 대출 상품군의 고객 편의성 강화도 예고됐다. 이는 ‘포용적 금융’을 실천하려는 노력과 더불어 향후 법정 최고금리의 추가 하락, 예금 대비 대출 비율 등 각종 규제에 대비해 안정적 수익 기반을 창출하려는 장기적인 계획으로 보인다.
다지털 혁신을 통한 신 수익원 발굴과 동시에 리스크 관리에 돌입해 건전성도 챙길 예정이다. 최근 저축은행 소액대출 연체율이 상승하고 있다. 이는 취약 차주들의 상환 능력이 악화하고 있다는 의미기도 하다. 금융감독원 역시 “가계부채 증가, 경기회복 지연 등 불안 요인이 있어 저축은행의 선제적인 리스크 관리가 필요하다”고 말한 상황이다. 또한 저축은행들은 부동산담보대출이나 부동산 임대업으로 기업금융을 하고 있기 때문에 부동산 경기 둔화 장기화가 전망되는 요즘 같은 시기에는 리스크 관리에 힘써야 할 상황이다. 특히 KB저축은행은 과거 부실 채권이 많아 정리하는 데 애를 먹었던 시기가 있던 만큼, 내년에는 내실을 다지기에 나설 것으로 보인다.
자본잠식 상태인 제일저축은행을 인수하면서 2012년 1월 출범한 KB저축은행은 2014년 1월 예한솔저축은행과 합병하면서 부실 규모가 커졌다. 최근 3년 동안은 채권 매각 등 부실자산 정리에 집중했다. 작년까지 부실자산을 모두 정리하며 이익도 성장 궤도에 올랐다. 공격적 영업으로 볼륨을 키우는 것보다는 지주계 저축은행으로서 안정적 성장에 집중하겠다는 뜻으로 풀이된다.
KB저축은행 관계자는 “올해 대출 취급액은 2000억원 정도로 양적 성장을 이뤘지만, 내년에는 부동산 조짐도 좋지 않고 가계 부채 위기 신호가 오는 만큼 내실을 다질 것”이라며 “경기 전망이 어렵다고 하는 부분 때문에 저축은행의 본원적 비즈니스 분야를 키우고 디지털 신 수익을 발굴하는 두 가지 전략을 모두 가져가는 것”이라고 말했다.
내년에는 그룹과의 연계영업도 보다 강화해 안정적인 수익 기반을 확대한다는 계획도 있다. 금융지주 계열 저축은행들은 계열사 간 연계영업을 통해 그룹 내 시너지를 극대화하고 있다. 신한저축은행은 신한은행에서 대출이 거절된 고객을 대상으로 중금리 대출을 제공하는 상품 ‘신한 허그론’을 운영 중이다. KB저축은행 역시 ‘KB착한대출 개인신용대출’과 ‘KB One Stop Loan 담보대출’의 연계 상품군을 갖고 있다. KB국민은행에서 KB저축은행의 대출상품을 연계(대출상담, 조회, 신청)하여 취급하는 개인신용·담보대출 상품이다. 그룹사라는 강점이 있는 만큼, 연계영업을 통해 은행 대면 채널도 확보해 고객 접점을 높일 수 있다.
유선희 기자 ysh@fntimes.com




















