






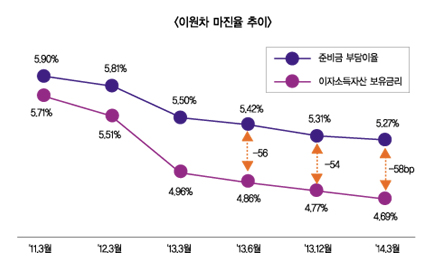
삼성생명의 이번 1분기(1~3월) 실적에서 주목할 점은 이원차 마진율의 악화다. 준비금 부채와 금리자산의 이율 차익인 이원차 마진율이 -58bp(-0.58%p)로 다시 벌어졌다. 전분기에 -54bp로 축소돼 개선의 기미가 보이나 했더니 도로 아미타불이 된 것.
고객에게 줘야할 준비금 부채의 부담이율은 그동안 하락세를 이어왔지만 지급재원이 되는 이자소득자산의 수익률 하락이 더 컸기 때문이다. 역마진은 오랫동안 대형생보사들의 수익성을 발목 잡는 요소로 지목돼 왔으며 최근 삼성생명이 구조조정을 한 이유도 이와 무관치 않다.
◇ 6% 이상 확정형 부채 23조…부담금리 7% 넘어
삼성생명은 과거에 팔았던 확정금리 상품의 부담을 꾸준히 줄여왔다. 전년 동기만 해도 50%를 넘던 고정금리 준비금의 비중을 47.8%까지 낮췄다. 이 중에서 가장 문제 되는 6% 이상의 확정금리형 비중도 40.9%에서 38.3%로 감소했고 평균 부담이율 역시 7.43%에서 7.41%로 낮아졌다. 삼성생명의 준비금 131조원을 대입해보면 고정금리 부채는 62조원 정도다. 이 가운데 23조원이 6% 이상의 금리를 줘야하는 부채로 이자만 대략 1조3000억원에 달한다.
이처럼 고정금리 부채의 비중이 낮아졌음에도 불구하고 이를 갚아야하는 부담은 오히려 더 커졌다. 준비금 부담이율이 5.5%에서 0.23%p 떨어진 사이에 이자소득자산 보유금리는 4.96%에서 0.27%p 더 내려갔기 때문이다. 쉽게 말해서 이자소득이 49만6000원에서 46만9000원으로 떨어진 사이에 빚진 돈은 55만원에서 52만7000원으로 밖에 낮아지지 않아 5만8000원이 모자란다는 뜻이다.
책임준비금을 모두 이자소득자산으로 운용하고 있다고 가정하면 연간 7600억원이 넘는 역마진 손실을 부담해야 한다는 계산이 나온다. 삼성생명이 즉시연금 등 금리연동형 상품을 꾸준히 판매해 금리부담을 줄이려 했던 노력을 저금리 고착화가 무색하게 만든 상황이다.
이율 측면만 보면 이같은 리스크가 지속되는 것은 삼성생명에게 큰 부담이 된다는 사실은 자명하다. 다행히 운용자산 규모(155조원)가 준비금 규모보다 크고 이자소득자산 외에도 주식, 부동산, 대체투자 등에 따른 부가수익이 더해져 현실에서는 역마진이 상당히 커버가 되는 것으로 알려졌다.
◇ 투자역량 제고 총력, ‘삼성자산운용’ 편입 도움될까
최근 삼성생명이 삼성자산운용 지분 100%를 인수하기로 한 것을 두고 금융지주사 재편과 자산운용역량 강화라는 해석이 우세하다. 수익성 제고와 역마진 완화를 위해선 자산운용능력을 높이는 게 무엇보다 중요한 일이다.
현재 생·손보사를 막론하고 자산운용 기조는 대출과 해외채권 등 고수익자산 중심으로 움직이고 있다. 리스크 증가에 따른 RBC 영향을 고려해 밸런스를 유지하는 차원에서 대규모 투자를 못하고 있을 뿐이다. 실제로 운용자산 중에서 대출과 해외유가증권이 5~6%의 수익률을 내고 있으며 그밖에 대부분 자산은 책임준비금으로 저위험 저수익 채권에 투자돼 있다.
저성장 저금리에서 자산을 운용하기가 쉽지 않다는 것은 삼성생명도 마찬가지다. 그나마 수익이 나는 해외투자를 위해서는 운용역량을 보다 강화할 필요가 있다. 글로벌 보험사의 상당수가 자산운용사를 자회사로 두고 있는 것도 같은 이유에서다.
인력조정은 당장의 비용절감에는 도움이 될지 몰라도 장기성장 동력은 따로 확보해야 한다. 이미 자회사로 둔 삼성SRA자산운용을 통해 해외부동산 투자를 꾀하고 삼성자산운용을 증권 및 펀드운용에 활용한다면 구색은 잘 갖춰진 셈이다.
업계 관계자는 “삼성생명의 변액보험 펀드들을 보면 해외투자 비중이 2% 정도로 의외로 낮은데 보수적인 운용에 따른 것이라고는 하지만 글로벌 펀드를 편입하고 있는 중소형사 및 외국계의 기조와 대조되는 모양새”라며 “삼성생명이 성장동력 확보와 영토 확장을 위해선 해외투자 등 자산운용능력 제고는 필수요소”라고 말했다.
원충희 기자 wch@fntimes.com





















