





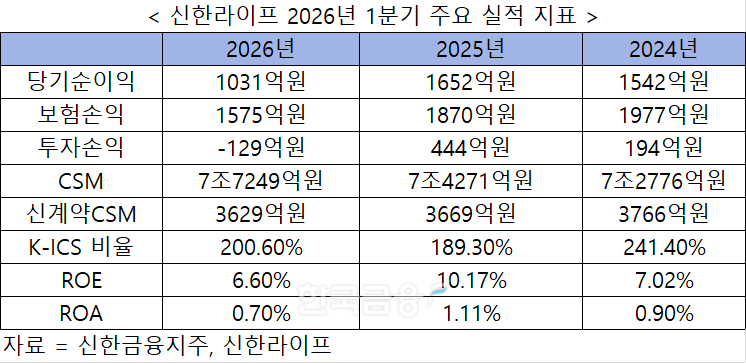
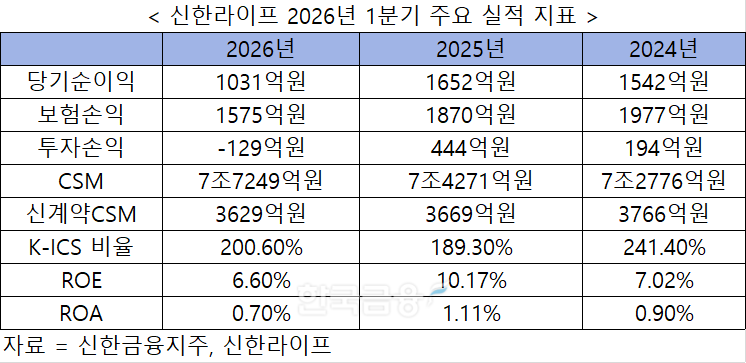
24일 신한금융지주 1분기 실적보고서에 따르면, 신한라이프 보험손익은 전년동기대비 15.8% 감소한 1575억원을 기록했다. 투자손익은 작년1분기 444억원에서 올해 1분기는 -129억원으로 적자를 기록했다.
보험손익 감소, 금리 상승에 따른 금융손익 감소로 투자손익이 하락하며 당기순익은 전년동기대비 37.6% 감소한 1031억원을 기록했다.
신한라이프 관계자는 "보험금 예실차 확대로 보험손익이 감소했지만 전년도 가정 변경 영향 소멸 효과 140억원을 제외하면 작년 수준을 기록했다"라며 "시장 금리 상승에 따른 금융손익이 감소했다"라고 말했다.
손해율 증가 가시화 불구 안정적 CSM 창출
이번 보험손익 감소는 예실차 확대에 따른 것으로, 손해율 상승에 기인한 것으로 풀이된다.보험업계에서는 건강보험 판매가 증가한 보험사를 중심으로 손해율이 높아지고 있다. 특히 손해보험사들은 작년 간병인입원사용일당을 공격적으로 판매했다가 높은 손해율로 관리가 어려운 것으로 알려졌다. 생보사들이 손보사들이 판매를 중단한 특약에 대해 판매를 시작하는 등 생보사들도 손해율이 높아지고 있는 상황이다.
신한라이프도 건강보험을 적극적으로 판매해온 만큼, 판매한 건강보험 보험금 지급, 손해율 증가 영향을 받았을 것으로 풀이된다.
신한라이프 보험영업수익은 8526억원으로 전년동기대비 11.3% 증가했으나 보험영업비용이 2025년 1분기 5593억원에서 올해1분기는 21.1% 증가한 6753억원을 기록했다. 보험영업비용에서 보험서비스비용이 6411억원으로 전년동기대비 20.1% 증가했다.
관련기사
작년에는 보험손익 감소를 투자손익 제고로 방어한 측면이 있었으나, 올해는 급격한 금리 인상 등 글로벌 금융시장 변동성으로 1분기 투자손익도 주춤했다.
신한라이프 1분기 투자손익은 -128억원으로 보험금융비용증가로 주춤했다. 올해 1분기 보험금융비용은 8902억원으로 작년 1분기 보험금융비용(5114억원) 대비 74% 증가했다.
보험계약마진(CSM)에선 안정적인 성장세를 보였다.
CSM)은 7조7249조원으로 전년 말 대비 2.2%(1700억원) 증가했다. 작년 1분기(7조4271억원)와 비교했을 때도 약 3000억원 가량 증가했다. 신계약 CSM은 3629억원으로 전년동기와 비슷한 수준을 기록했다.
기존에 공격적으로 판매했던 저마진 상품을 관리하는 등 포트폴리오를 조정한 영향으로 풀이된다.
신한라이프는 작년까지 CSM이 적은 연금보험과 저축성보험은 판매를 지양하고 보장성 보험을 적극적으로 판매해 APE가 전년동기대비 20~30% 성장하는 등 증가율이 높았으나 올해 1분기에는 보장성보험은 크게 증가하지 않은 양상을 보였다.
1분기 보장성보험APE는 3564억원으로 전년동기대비 0.4% 감소한 반면, 저축성보험과 연금보험은 585억원으로 작년 1분기 246억원 대비 138.1% 증가했다
신한라이ㅍ, 관계자는 "상품 포트폴리오 조정 등 지속가능한 이익 창출 전략으로 견조한 CSM 성장 흐름을 나타냈다"라고 말했다.
또 상품 포트폴리오 조정 등 지속가능한 이익 창출 전략으로 26년 1분기 신계약 CSM은 전년 동기와 비슷한 3629억원을 달성하며 견조한 CSM 성장 흐름을 나타내고 있다"라며 "보장성보험은 중장기적 수익성 제고를 위한 상품 전략으로 감소했다"라고 말했다.
2026년 1분기 말 기준 총 자산은 약 58조원으로 금리상승에 따른 보유채권 평가손실이 확대되며 전년 말 대비 2.7%(1.6조) 감소했고, K-ICS 비율은 201%(잠정치)로 중장기적 관점의 자산부채관리(ALM) 전략을 이어가며 견고한 재무건전성을 유지하고 있다.
포트폴리오 조정 지속 … 내실다지기 집중
신한라이프는 올해 천상영 대표 취임 후 포트폴리오 조정 등 내부 체질개선에 집중하고 있다.작년에는 매출 중심 외형성장에 주력했다면 올해는 지속가능한 수익이 발생할 수 있도록 보유계약 조정, 재무건전성 강화 등을 추진하고 있다. 실제로 시장에서는 신한라이프가 작년보다는 상품에서 공격적인 모습이 줄었다고 입을 모으고 있다.
보험업계 관계자는 "신한라이프가 공격적으로 상품을 판매했으나, 올해는 줄어든 모습을 보였다"라며 "수익성을 고려해 숨고르기에 들어간 것으로 보인다"라고 말했다.
올해는 손해율 가정 변경, 전쟁으로 인한 금리 변동성 등 대외적 불확실성이 커진 만큼 리스크 관리에 주력할 것으로 전망된다.
천상영 대표는 취임하며 올해 리스크 관리를 강화하는 조직개편을 단행하기도 했다.
신한라이프는 'TRUST FIRST, Balanced Growth 2026' 이라는 전략 슬로건으로 재무적 성과를 넘어 회사의 현재와 미래, 고객 가치와 회사 가치 간의 균형 있는 성장을 추진하고 있다고 설명했다.
신한라이프 관계자는 “불안정한 대외 경영 환경을 극복하고 중장기 성장 기반을 더욱 강화하기 위해 내실 중심의 체질 개선에 주력하고 있다”며 “단기적 성과가 아닌 건전성과 미래수익성이 높은 회사를 만들어 고객과의 신뢰를 지속해 나갈 수 있도록 최선의 노력을 다하겠다”고 밝혔다.
전하경 한국금융신문 기자 ceciplus7@fntimes.com





















