





우리금융그룹 체제에 편입된 동양생명이 지난 1년간 상품 포트폴리오와 판매 채널, 자본 관리 전략 전반을 재정비하며 본업 경쟁력 강화에 속도를 내고 있다. 건강보험 비중을 줄이고 장기납 종신보험 중심으로 상품 구성을 조정하는 한편, 판매 채널 다변화와 자산·부채관리(ALM) 고도화를 병행하며 장기 수익성과 자본 효율성 확보에 무게를 두는 모습이다.
17일 보험업계에 따르면, 동양생명은 우리금융지주에 편입된 이후 지난 1년간 수익성을 제고하기 위한 포트폴리오 리밸런싱을 최우선 과제로 삼고 전사적 역량을 집중 전개했다.
동양생명 관계자는 “당사는 재무 건전성과 지속가능한 수익성 강화를 최우선 과제로 삼고 상품 포트폴리오를 다각도로 재편해 왔다”며 “단기적인 외형 성장이나 단순 매출 확대보다는 장기적인 기업 가치 창출에 초점을 맞춰 최근 장기납 중심의 보장성 상품 비중을 전략적으로 확대하고 있다”고 말했다.
건강보험 줄이고 장기납 종신 확대…상품 포트폴리오 수익성 재조정
동양생명은 우리금융 편입 후, 외형 확대보다 수익성 제고와 손해율 관리에 집중해왔다. 이를 위해 ‘손해율 관리체계 강화에 따른 건강보험 축소’를 추진하고 종신보험 중심으로 포트폴리오를 재편했다.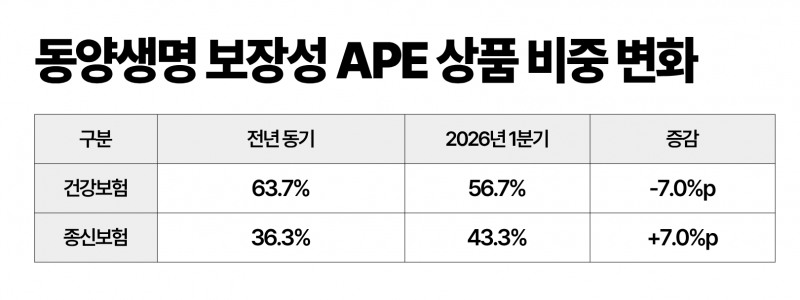
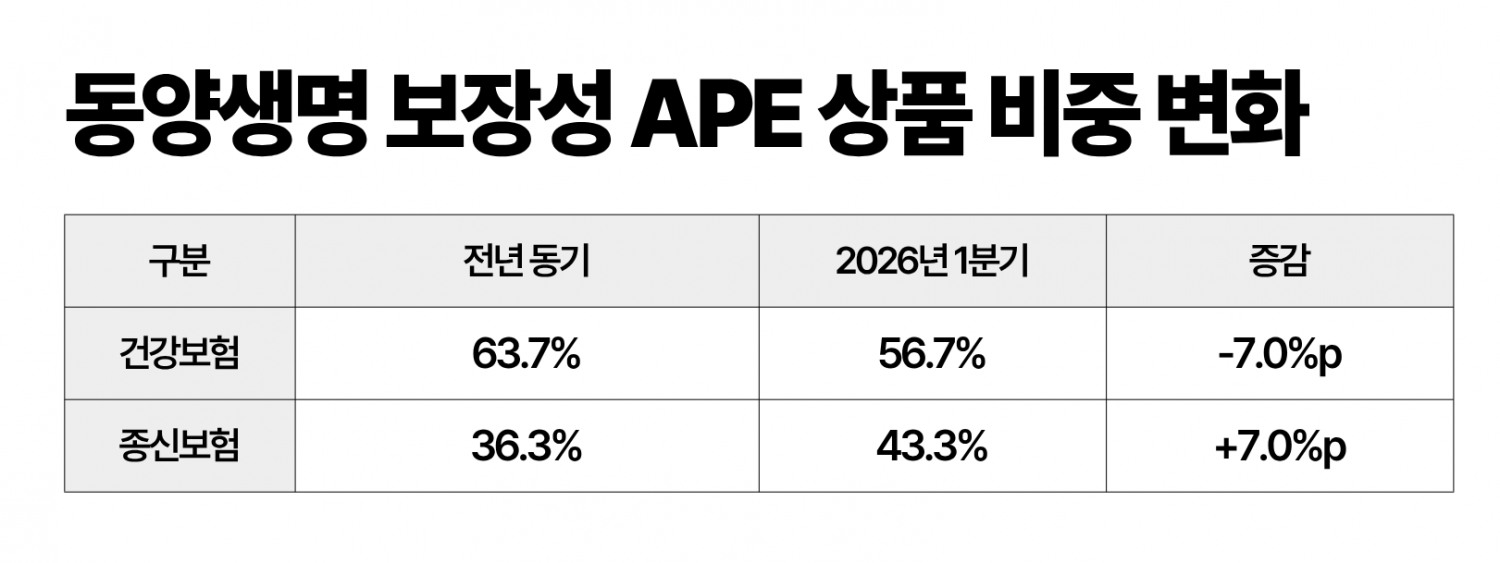
건강보험은 일반적으로 초기 CSM 확보 측면에서는 유리할 수 있지만 보험금 지급 변동성이 크고 손해율 관리 부담이 상대적으로 높은 상품군으로 분류된다. 실제 의료 이용량 증가 등 외부 환경 변화가 발생할 경우 손익 변동성이 확대될 수 있다는 평가가 나온다.
반면 종신보험은 상대적으로 장기적인 현금흐름 예측이 가능하고 자산·부채관리(ALM) 측면에서도 활용도가 높다는 평가다. 특히 장기납 상품 확대는 장기 부채 구조를 가진 생명보험사의 자산·부채 듀레이션 관리와 자본 안정성 확보에 긍정적으로 작용할 수 있다.
종신보험 내에서도 수익성을 중심으로 상품 구성을 조정했다. 동양생명은 수익성이 낮은 단기납 종신보험 판매 규모를 줄이는 대신 장기납 중심 판매를 확대했다. 대표적으로 단기납 상품인 ‘알뜰플러스종신’ 비중을 축소하고 장기납 상품인 ‘5배더행복한플러스종신’ 판매를 늘리며 상품 구성 비율을 조정했다.
이 같은 전략 변화는 수익성 지표에도 반영됐다.
올해 포트폴리오 재편에 들어가며 1분기 기준 동양생명의 신계약 연납화보험료(APE)는 1392억원으로 전년 동기 대비 24.5% 감소했고, 신계약 보험계약마진(CSM)도 945억원으로 줄었다.
전체적인 실적은 줄었지만, 종신보험 중심 판매를 진행하며 1분기 종신보험 신계약 CSM은 321억원으로 전년 동기 대비 31.9% 증가했다. 전체 신계약 CSM에서 종신보험이 차지하는 비중 역시 같은 기간 12.8%에서 34.0%로 확대됐다.
동양생명은 상품 포트폴리오 재편과 함께 판매 채널 구조 조정도 병행하고 있다. 기존 대형 법인보험대리점(GA) 중심 영업 의존도를 낮추고 방카슈랑스와 전속 채널 비중을 확대하는 방향이다.
올해 1분기 기준 보장성 신계약 보험계약마진(CSM) 구성에서 GA 채널 비중은 51.5%로 전년 동기 대비 18.3%포인트(p) 감소했다. 반면 방카슈랑스 채널 비중은 23.8%로 10.8%p 확대됐다. 온라인·다이렉트마케팅(DM)과 전속 보험설계사(FC) 채널 역시 늘어나며 판매 구조 다변화가 진행되고 있다.
전속 채널 경쟁력 강화에도 힘을 싣고 있다. 전속 설계사 조직 확대와 신입 설계사 육성을 위해 수수료 체계와 리크루팅 성과 제도를 조정했으며 FC교육센터를 신설해 교육 인프라도 강화했다. 특정 채널 의존도를 낮추는 동시에 안정적인 영업 기반을 확보하겠다는 전략이다.
요구자본 3460억 줄이고 보험손익 개선…본업 수익·건전성 동반 강화
동양생명은 요구자본 감소, 부동산 프로젝트파이낸싱(PF) 익스포저 축소와 위험자산 관리, ALM 전략 등을 추진해 건전성 제고에도 노력했다.올해 1분기 요구자본은 2조3168억원으로 전년 동기(2조6628억원) 대비 3460억원(13.0%) 감소했다. 부동산 PF 대출 규모를 전체 대출채권 잔액의 21.2%(약 9540억원) 수준으로 관리하고 국내외 채권 비중을 70.0%까지 높이며 변동성 대응력을 강화한 결과다. 이 과정에서 대출 익스포저 관련 요구자본 역시 2492억원에서 2265억원으로 줄었다.
자산과 부채의 듀레이션 갭도 줄이며 지난해 1분기 -2.3년에서 지난해 말 -0.3년으로 축소된 데 이어 올해 1분기에는 +0.2년까지 개선됐다.
앞서 진행한 상품 포트폴리오 조정과 자산·부채관리(ALM) 전략은 보험손익과 자본건전성 지표 개선으로 이어지고 있다.
수익성 개선 흐름과 함께 자본 건전성 지표도 개선됐다. 올해 1분기 경과조치 후 지급여력(K-ICS) 비율은 전년 동기 대비 58.6%포인트(p) 상승한 185.8%를 기록하며 금융당국 권고 기준인 130%를 웃돌았다.
올해 1분기 동양생명의 보험손익은 224억원으로 전년 동기(41억원) 대비 약 4.5배 증가했다. 상품 포트폴리오 조정과 CSM 기반 수익 구조 안정화가 반영되며 보험 본업 중심의 이익 체력이 강화됐다는 평가다.
시장에서는 우리금융그룹 편입 이후 브랜드 신뢰도 제고와 조달 여건 개선 효과가 점차 나타나고 있다고 보고 있다.
동양생명 관계자는 “은행·보험 간 협업 확대와 고객 접점 강화를 통해 그룹 차원의 시너지를 적극 창출할 계획”이라고 말했다.
강혜린 한국금융신문 기자 hazi99@fntimes.com




















