





여기에 희망으로 여겼던 로봇 사업마저 중국 기업들과의 가격 경쟁이 새로운 과제로 부상하고 있다. 업계에서는 현대모비스가 시장에서 PBR 1.0배 이상의 리레이팅을 인정받으려면 중국의 저가 공세를 극복할 수 있는 공정 기술력과 대량 양산 신뢰성을 입증해야 한다고 분석한다.
현대모비스, 로봇 입었지만 PBR 1배 이하 여전
9일 금융투자업계에 따르면 현대모비스의 PBR은 2024년 말 0.48배로 10년래 최저점 수준을 기록한 이후, 적극적인 자사주 매입·소각 등 총주주환원율(TSR) 제고 정책과 로보틱스 부품 진출 기대감이 반영되며 올해 상반기 말 기준 0.77배 수준까지 회복했다.하지만 이는 여전히 PBR 1.0배를 크게 밑도는 수치다. 덴소(Denso), 콘티넨탈(Continental) 등 글로벌 주요 부품사들이 PBR 1.0배 이상에서 거래되는 것과 비교하면 밸류에이션 디스카운트가 깊다.
PBR는 기업 주가가 자산 대비 어느 정도 수준인지를 나타내는 지표다. PBR이 1보다 낮으면 주가가 장부상 가치보다 낮게 평가되고 있다는 의미다. 해당 주식은 투자자들에게 매력적 투자 대상이 될 수 있다.
현대모비스 시가총액은 37조5001억 원으로 국내 부품사 중 1위다. 현대차그룹 내에서도 현대차(79조2413억 원), 기아(49조4653억 원) 등 핵심 완성차 제조사에 이어 3위에 자리 잡고 있다.
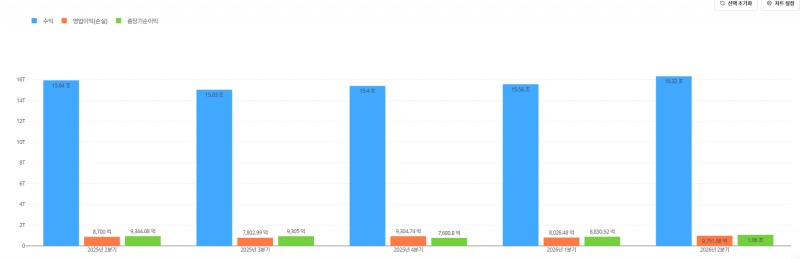
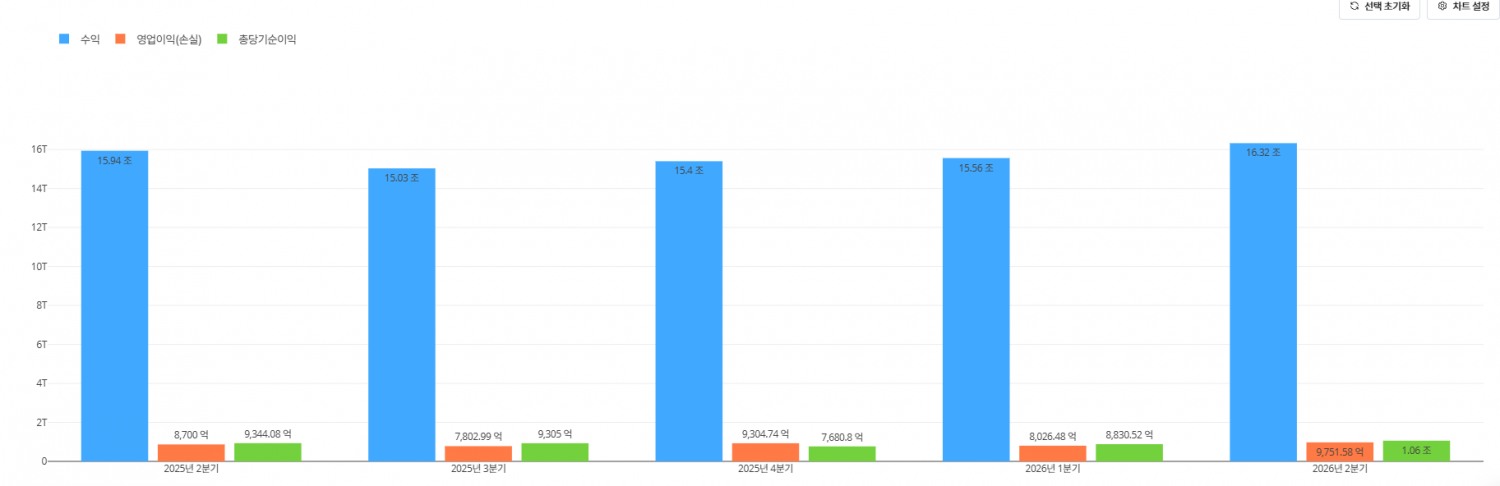
올해 현대모비스 상반기 실적도 견조하다. 현대모비스의 상반기 매출은 31조8852억 원으로 3.9% 증가했고 영업이익은 1조7778억 원으로 8.0%가 늘었다.
현대모비스가 업계 최고 시가총액과 견조한 실적에도 저평가 굴레를 벗어나지 못하고 있다. 현대모비스 PBR은 2021년 0.66배, 2022년 0.49배, 2023년 0.53배, 2024년 0.46배, 2025년 0.68배로 최근 5년 간 1배 이상을 넘어선 적이 없다.
지배구조 리스크‧높은 캡티브 매출 ‘발목’
현대모비스의 저평가 배경에는 과거부터 지적받은 지배구조 리스크가 있다. 현대모비스는 '현대모비스→현대차→기아→현대모비스'로 이어지는 그룹 순환출자 고리의 핵심 축이다. 지배구조 개편 지연에 따른 불확실성이 상존해왔다.순환출자형 계열사 가운데 어느 하나라도 외부 세력 공격을 받을 경우 지배구조 연결고리 전체가 무너질 수 있다는 게 큰 리스크다. 또한 그룹 총수가 적은 지분으로 그룹 전체에 대한 지배권을 행사할 수 있기도 하지만 바로 그 이유로 총수 책임 회피와 비효율적 의사결정이라는 문제점도 갖고 있다.
이 때문에 지난해 이재명 정부가 기업 지배구조 선진화 기조를 강조하면서 현대차그룹 순환출자 해소가 가속할 것이란 기대감 때문에 현대모비스가 주목을 받았다. 실제 현대모비스 주가는 지난 7월 3일 상법개정안 국회 통과를 기점으로 올해 처음 종가 기준 30만원 선을 돌파하는 등 상승세를 탔다.
그룹사 의존도도 현대모비스 저평가의 핵심 요인이다. 현대모비스는 현대차와 기아 완성차 성장과 함께 안정적 일감을 보장받으며 성장했다. 하지만 이러한 내부거래형 성장은 완성차 실적 곡선에 부품사 운명이 온전히 귀속되는 치명적 한계를 안고 있다. 독자 마진율 확보와 국제 경쟁력 평가에서 제약받는 이유다.
현대모비스 사업보고서 등에 따르면 이 회사 최근 5년간 현대자동차, 기아 등 캡티브 매출 비중은 매년 증가하는 추세다. 현대모비스 캡티브 매출 비중은 ▲2021년 82.1% ▲2022년 83.9% ▲2023년 84.4% ▲2024년 88.7%로 지속적으로 상승했다. 그나마 2025년 88.2%로 0.5%포인트 감소했다. 올해 2분기에도 약 81% 수준이다.
로봇 장착했지만, 중국 공세가 변수
이러한 구조적 한계를 극복하기 위해 현대모비스가 꺼내 든 구원투수는 로봇이다. 전통적인 자동차 부품(램프, 범퍼 등) 라인업을 정비하는 한편 로봇의 핵심 구동계인 액추에이터(Actuator)와 핸드 모듈 등 고부가가치 부품 중심으로 체질 개선을 추진하고 있다.액추에이터는 인간의 관절과 근육에 해당하는 핵심 부품으로, 휴머노이드 로봇 전체 제조원가의 40~50%를 차지할 정도로 비중과 마진율이 높다.
현대모비스는 그룹 로보틱스 계열사 보스턴다이나믹스가 개발한 휴머노이드 ‘아틀라스’에 액추에이터를 공급한다. 보스턴다이나믹스는 2028년부터 아틀라스 연간 3만 대를 생산해 현대차그룹 주요 글로벌 생산 거점에 투입한다는 계획이다.
글로벌 로봇 부품사로 도약을 꿈꾸는 현대모비스로서는 든든한 고객사를 확보한 셈이다. 이후 다양한 로봇 제조사를 고객사로 확대해 간다는 구상이다.
문제는 로봇 부품 시장이 본격적인 성장기 진입과 동시에 치열한 치킨게임 국면으로 접어들고 있다는 점이다.
투오푸(Tuopu), 민쓰(Minth) 등 중국 주요 자동차 부품사들은 이미 자체 로봇 액추에이터 대량 양산 체제를 발 빠르게 구축하며 글로벌 시장 선점에 나섰다. 중국 로봇 밸류체인 특유의 압도적인 단가 경쟁력과 수직계열화는 현대모비스에 상당한 위협요인이다.
단기적으로는 미국 정부의 중국산 로봇·부품 수입 규제에 따른 반사이익이 기대되지만, 향후 글로벌 로봇 제조사로 캡티브 바깥 외연을 확장하는 과정에서는 중국계 부품사들과의 격렬한 가격 파괴 경쟁이 피할 수 없는 산이다.
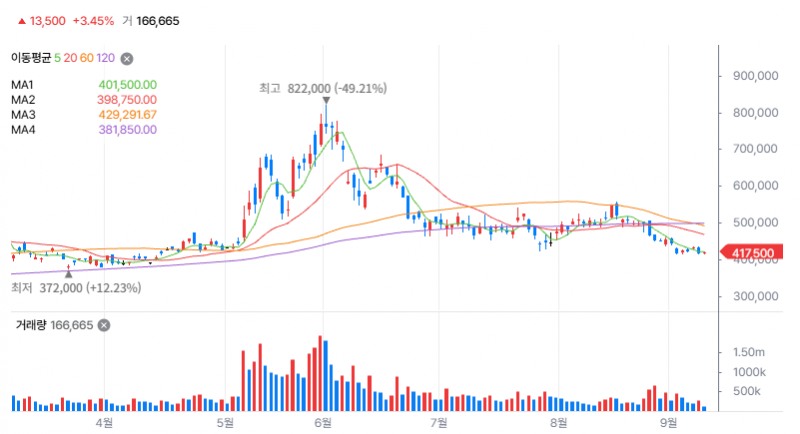
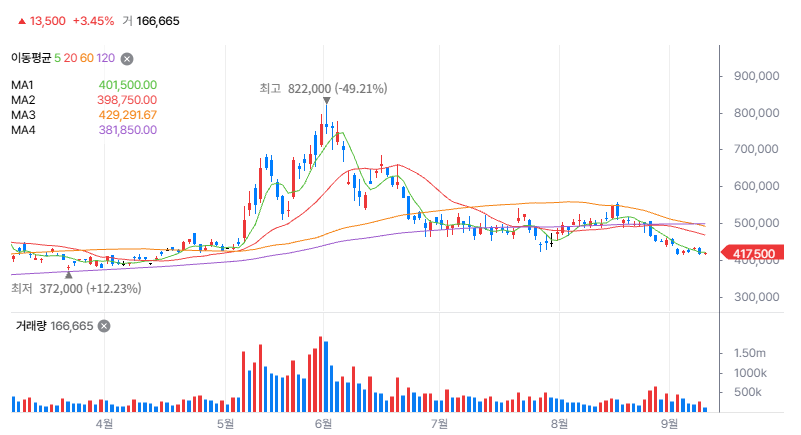
이러한 우려 때문에 현대모비스의 로봇 프리미엄도 옅어진 상황이다. 현대모비스 주가는 올해 1월 로봇 사업 전환 선언 이후 6월까지 약 82만 원까지 상승했다. 하지만 현재는 약 50% 급감한 41만 원 선에 거래 중이다.
증권가 관계자는 "보스턴 다이나믹스향 물량 확보는 의미가 크지만, 시장에서 PBR 1.0배 이상의 리레이팅을 인정받으려면 중국의 저가 공세를 극복할 수 있는 공정 기술력과 대량 양산 신뢰성을 입증해야 한다"며 "지배구조 개편에 대한 명확한 방향성 제시와 함께, 외부 완성차 및 로봇 제조사로의 수주 다변화가 이뤄져야 비로소 저PBR 굴레를 벗어날 것"이라고 분석했다.
김재훈 한국금융신문 기자 rlqm93@fntimes.com





















