





 이환주기사 모아보기 행장이 이끄는 KB국민은행이 2분기 가계대출을 1조7000억원 넘게 늘리며 자산 성장세를 회복했지만 당기순이익과 자본수익성은 과제로 남게 됐다.
주택담보대출이 가계대출 증가를 주도한 가운데 신용대출과 생활자금 등이 포함된 가계 일반자금도 1분기 감소세에서 벗어나 반등했다. 가계대출 총량을 관리하면서도 중·저신용자와 취약차주의 금융 접근성을 유지해야 하는 이 행장의 포용금융 전략이 시험대에 오른 셈이다.
국민은행은 저원가성 핵심예금과 자산관리(WM) 수수료를 확대하며 순이자마진(NIM) 하락을 방어하고 있다. 다만 충당금 적립 전 영업이익과 자기자본이익률(ROE)이 하락하고 비용효율성도 악화한 만큼 하반기에는 대출 성장의 양보다 수익성과 공급 대상을 함께 관리해야 할 것으로 보인다.
가계대출 1.8조 반등…소호대출 감소 속 포용금융 ‘선별 공급’ 과제
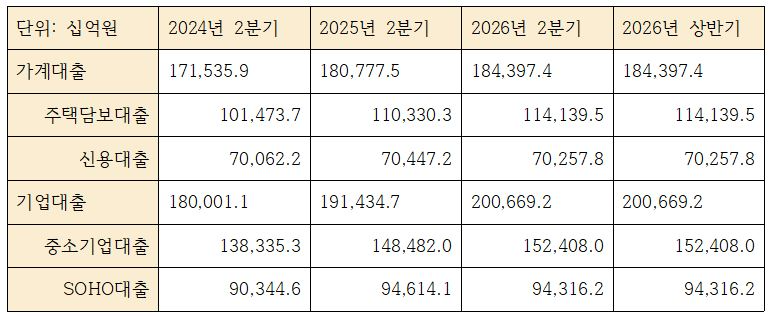
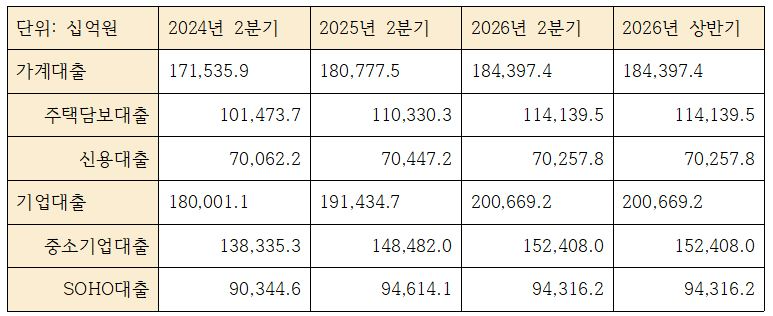
국민은행의 6월 말 원화대출금은 385조665억원으로 3월 말보다 6조391억원, 지난해 말보다 7조5951억원 증가했다.
가계대출은 184조3974억원으로 1분기 말보다 1조7451억원 늘었다. 1분기에는 지난해 말보다 7610억원 감소했지만 2분기 들어 증가세로 돌아섰다.
주택담보대출은 114조1395억원으로 3개월 동안 1조2765억원 증가했다. 전년 동기와 비교하면 3조8092억원, 3.5% 늘었다. 2024년 6월 101조5000억원과 비교하면 2년 만에 약 12조7000억원 확대됐다.
신용대출로 분류되는 가계 일반자금은 70조2578억원으로 1분기 말보다 4685억원 늘었다. 다만 지난해 6월과 비교하면 1894억원, 0.3% 감소했다.
관련기사
반면 소호대출은 94조3162억원으로 지난해 6월보다 2979억원, 0.3% 감소했다. 중소기업대출 전체는 늘었지만 자영업자와 소상공인을 대상으로 하는 소호대출은 1년 전 수준을 밑돈 것이다.
국민은행으로서는 건전성이 양호한 우량 기업대출을 확대해 수익성과 자본효율성을 확보하는 동시에 경기 둔화와 내수 부진의 영향을 크게 받는 소상공인에게 필요한 금융 공급은 유지해야 하는 상황이다.
KB금융은 올해 상반기 포용금융과 동반성장을 통해 총 1조6626억원의 사회적 가치를 창출했다고 밝혔다. 중소기업의 인공지능 전환과 녹색전환, 산업안전 개선을 지원하고 소상공인 대상 보증출연과 금리 지원도 확대하고 있다.
금융 취약계층의 재기를 지원하기 위해 상반기 1531억원 규모의 장기연체채권을 소각했으며, 하반기에는 3135억원을 추가로 정리해 연간 소각 규모를 4666억원까지 확대할 계획이다. 그룹의 핵심 대출 공급 창구인 국민은행이 이 같은 포용금융을 실제 여신 정책으로 연결할 수 있을지가 관건이다.
순이자익 5.2% 늘었지만 순익 3.2%↓…CIR 41%대로 상승
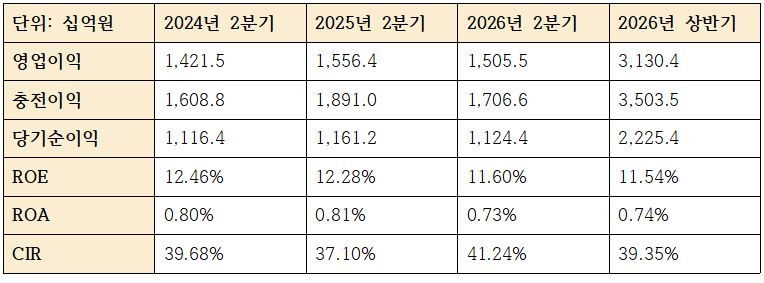
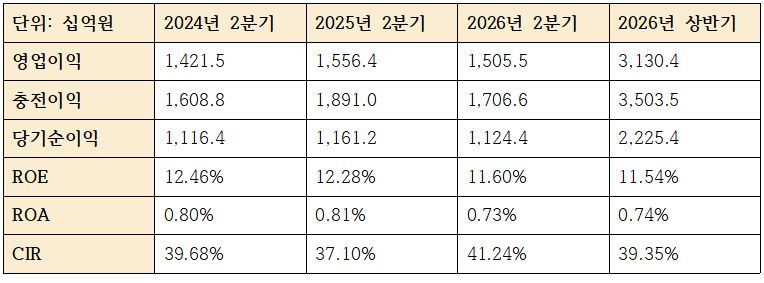
국민은행의 올해 2분기 당기순이익은 1조1244억원으로 지난해 2분기 1조1612억원보다 368억원, 3.2% 감소했다.
2분기 영업이익은 1조5055억원으로 전년 동기보다 3.3% 줄었다. 은행의 본원적인 영업력을 보여주는 충당금적립전영업이익도 1조7066억원으로 같은 기간 9.8% 감소했다.
수익성 지표도 전년보다 낮아졌다. 2분기 ROE는 지난해 12.28%에서 올해 11.60%로 0.68%p 하락했다. 총자산이익률(ROA)은 0.81%에서 0.73%로 0.08%p 내려갔다.
비용효율성 지표인 영업이익경비율(CIR)은 지난해 2분기 37.10%에서 올해 41.24%로 4.14%p 상승했다. 2024년 2분기 39.68%와 비교해도 높은 수준이다. 이익 창출 규모보다 비용 부담이 빠르게 늘면서 분기 수익성에 부담을 준 것으로 풀이된다.
상반기 누적으로는 당기순이익이 2조2254억원으로 전년 동기보다 1.7% 증가했다. 영업이익도 3조1304억원으로 6.3% 늘었다.
다만 상반기 충당금적립전영업이익은 3조5035억원으로 전년 동기보다 1.8% 감소했다. 상반기 ROE는 11.54%, ROA는 0.74%로 각각 전년보다 0.09%p, 0.03%p 하락했다. CIR 역시 37.92%에서 39.35%로 1.43%p 높아졌다.
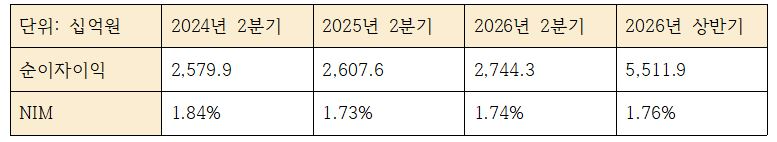
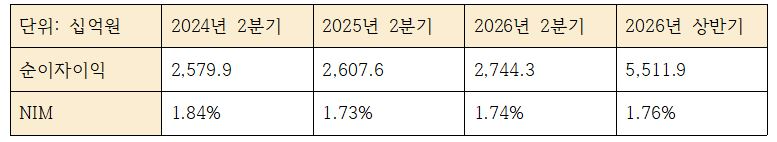
이자이익은 견조한 흐름을 이어갔다. 국민은행의 2분기 순이자이익은 2조7443억원으로 전년 동기보다 5.2% 증가했다. 상반기 누적 순이자이익도 5조5119억원으로 5.9% 늘었다.
2분기 NIM은 1.74%로 지난해 2분기 1.73%보다 소폭 상승했다. 그러나 올해 1분기 1.77%와 비교하면 0.03%p 하락했다. 기업대출 경쟁으로 자산 수익률이 정체된 가운데 시장금리 상승에 대비해 자금을 선제적으로 확보하면서 조달비용이 늘어난 영향이다.
국민은행은 NIM 하락을 비이자이익과 저원가성 수신 확대로 보완하고 있다.
신탁이익과 증권대행수수료, 방카슈랑스 판매수수료 등을 합산한 은행 WM 수수료이익은 지난해 상반기 2560억원에서 올해 상반기 4460억원으로 74.2% 증가했다. 국민은행이 대출 중심의 이자수익 구조에서 벗어나 고객의 예금과 투자·연금자산을 함께 관리하는 방식으로 수익원을 넓힌 결과다.
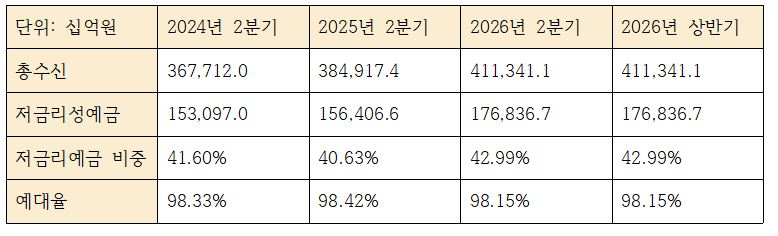
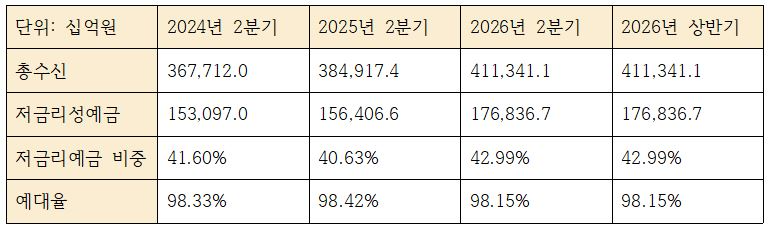
6월 말 국민은행의 원화수신은 411조3411억원으로 전년 동기보다 26조4237억원, 6.9% 증가했다.
이 가운데 저원가성 핵심예금은 176조8367억원으로 1년 만에 20조4301억원, 13.1% 늘었다. 전체 원화수신에서 핵심예금이 차지하는 비중도 40.6%에서 43.0%로 2.4%p 높아졌다. 핵심예금은 2024년 6월 153조원에서 2025년 156조4000억원, 올해 176조8000억원으로 증가 속도가 가팔라졌다.
예대율은 지난해 6월 98.4%에서 올해 98.1%로 0.3%p 낮아졌다. 대출보다 수신이 빠르게 늘면서 추가적인 여신 공급과 유동성 관리에 활용할 여력이 확대된 것으로 해석된다.
건전성·자본비율은 개선…하반기 포용금융 선별공급 숙제
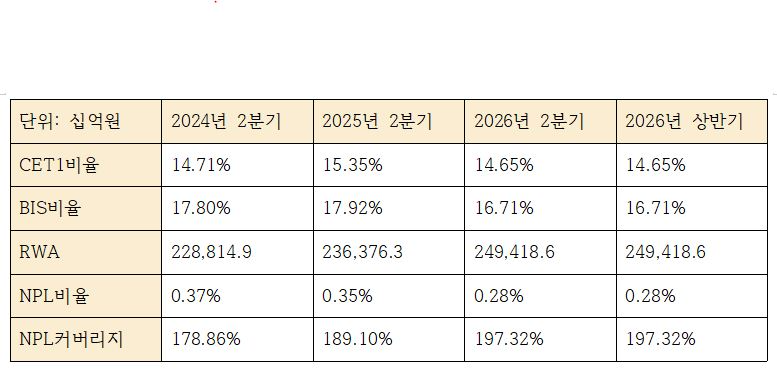
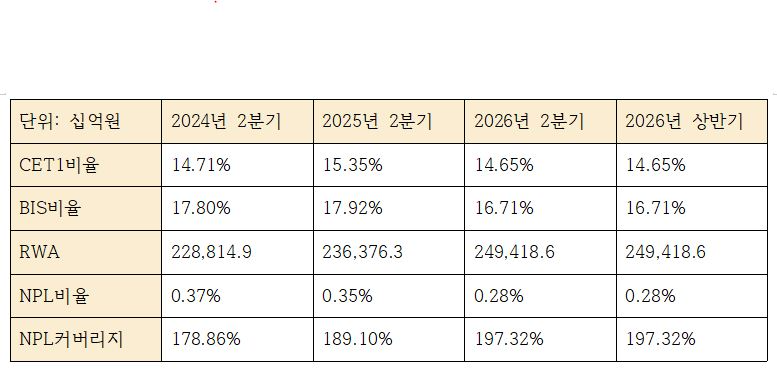
건전성은 개선됐다. 국민은행의 고정이하여신(NPL) 비율은 2024년 6월 0.37%, 지난해 6월 0.35%에서 올해 6월 0.28%로 낮아졌다. NPL커버리지비율은 같은 기간 178.9%에서 189.1%, 197.3%로 상승했다.
다만 자본비율은 하락했다. 6월 말 보통주자본(CET1)비율은 14.65%로 전년 동기보다 0.70%p 낮아졌고, BIS자기자본비율도 17.92%에서 16.71%로 1.21%p 하락했다.
위험가중자산(RWA)은 249조4186억원으로 1년 전보다 13조423억원, 5.5% 증가했다. 기업대출을 중심으로 자산이 성장하면서 자본비율의 분모가 빠르게 확대된 영향으로 풀이된다.
결국 이환주 행장의 하반기 과제는 대출을 얼마나 늘리느냐보다 누구에게 어떤 조건으로 공급하느냐에 있다.
핵심예금과 WM을 통해 확보한 수익·조달 기반을 바탕으로 과도한 투자 목적 차입은 관리하되, 생활자금과 중금리·서민금융, 소상공인 자금 공급은 유지해야 한다. 포용금융을 외형적인 공급액이 아니라 차주의 상환 부담과 재기 가능성까지 관리하는 구조로 연결할 수 있을지가 국민은행의 하반기 성적표를 가를 전망이다.
장호성 한국금융신문 기자 hs6776@fntimes.com





















