





이호성 하나은행장 / 사진제공 = 하나은행
 이호성기사 모아보기 행장이 이끄는 하나은행이 지난해 고유동성자산(HQLA)을 확대하고 유동성커버리지비율(LCR)을 끌어올리며 단기 유동성 대응력을 한층 강화한 것으로 나타났다. 안정적 예금 기반이 확대되고 외화 유동성 지표도 개선되는 등 전반적인 지표는 견조한 흐름을 보였다.
다만 무담보 도매자금조달이 증가하고 순안정자금조달비율(NSFR)이 소폭 하락하는 등 자금조달 구조 측면에서는 일부 부담 요인도 감지된다. 미국과 이란 전쟁으로 인한 중동 정세 불안 및 유가상승 등 향후 대외 환경 변화에 따른 유동성 관리 역량이 시험대에 오를 전망이다.
LCR 105.48%, 불안정예금 큰 폭 감소
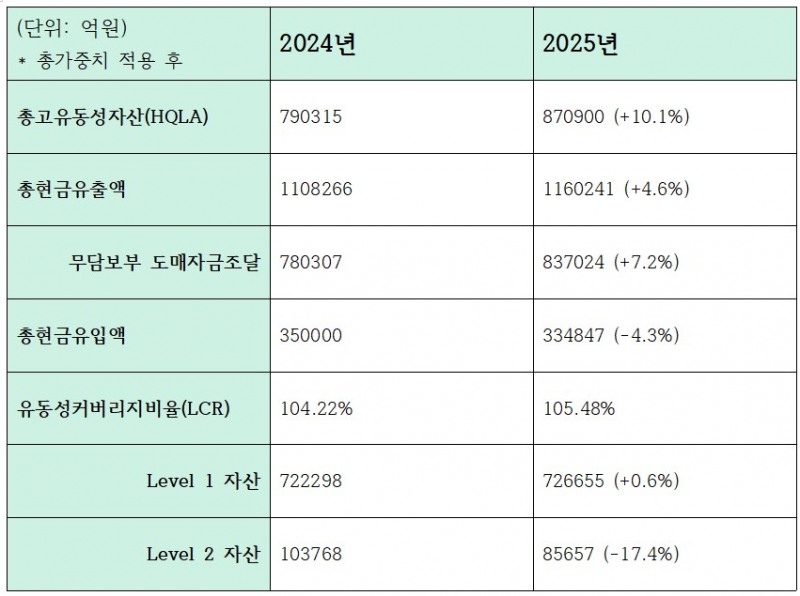
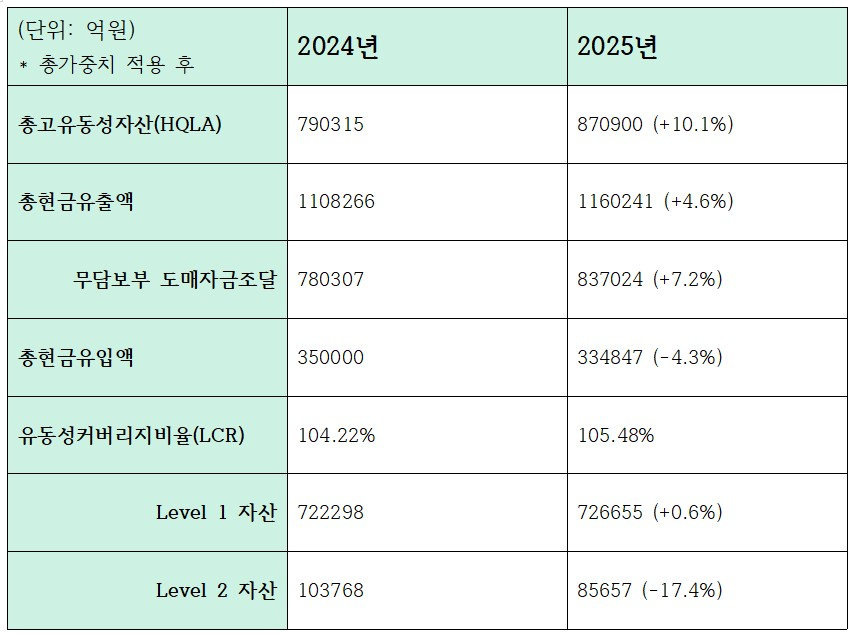
HQLA는 금융기관이 30일간의 심각한 유동성 위기(뱅크런 등) 상황에서도 즉시 현금화해 대응할 수 있는 고품질 자산을 의미한다. 은행의 기 유동성의 안정성을 측정하는 지표로 활용된다.
그 결과 같은 기간 유동성커버리지비율(LCR)은 104.22%에서 105.48%로 소폭이지만 개선됐다.
연말 기준으로 가장 유동성이 높은 Level 1 자산도 2024년 72조2298억원에서 2025년 72조6655억원으로 늘었고, 회사채·일부 금융채 등 시장 상황의 영향을 받는 Level 2 자산은 10조3768억원에서 8조5657억원으로 17.4%가량 감소하며 질적으로 안정됐다.
순현금유출액이 116조241억원으로 전년동기 대비 4.6%가량 증가했지만, 불안정예금이 8조4307억원에서 7조5309억원으로 줄어든 영향이 커 자금 유출 구조의 질적 측면에서는 오히려 안정성이 개선된 것으로 나타났다.
관련기사
‘외환 강자’ 하나, 업계 최상위 외화 LCR
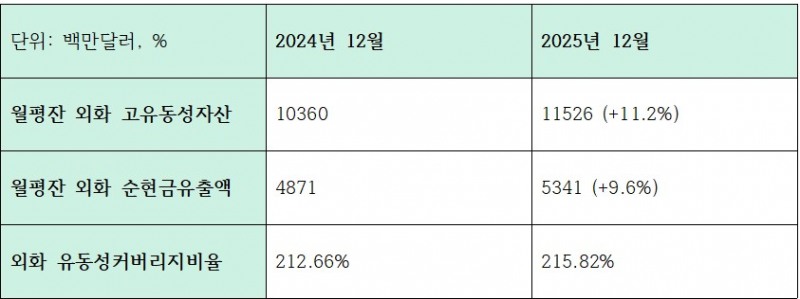
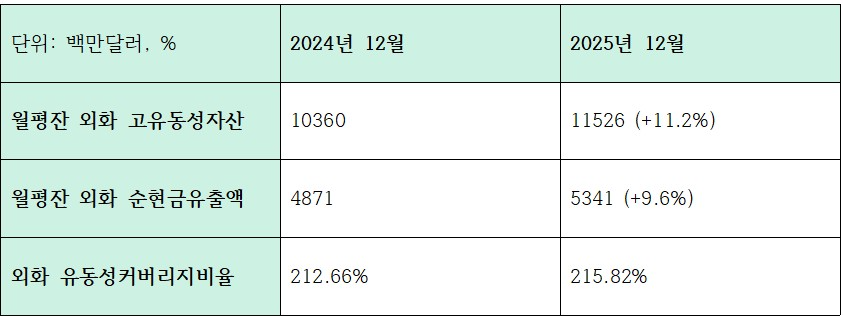
외환전문 은행이라는 강점을 지닌 하나은행답게 외화 LCR은 업계 최상위 수준을 유지했다. 2024년 말에도 212.66%로 높았지만, 2025년 말에는 215.82%로 추가 상승하며 대외 충격에 대한 외화 대응 여력을 더욱 확충한 모습이다.
이 같은 개선은 외화 고유동성자산 확충에 기반한다. 월평잔 외화 HQLA는 103억6000만달러에서 115억2600만달러로 11.2% 증가했다. 다만 같은 기간 월평잔 외화 순현금유출액도 48억7100만달러에서 53억4100만달러로 9.6% 늘어나, 외화 수요 확대에 따른 유출 압력 역시 동시에 커진 것으로 나타났다.
하나은행은 국외점포를 포함한 외화 유동성 관리지표를 월 1회 이상 점검하며 한도 준수 여부를 상시 모니터링하는 등 체계적인 관리 기조를 유지하고 있다.
이러한 관리 하에 외화 자금조달 규모는 2024년 60조244억원에서 2025년 63조6454억원으로 확대됐으며, 평균 조달금리는 3.25%에서 2.70%로 하락해 비용 측면에서도 부담이 완화된 것으로 분석된다. 특히 외화자금 가운데 상대적으로 안정성이 높은 외화예수금 비중이 가장 큰 축을 형성하며 조달 기반의 안정성을 뒷받침하고 있다.
운용 측면에서도 안정성 중심의 포트폴리오가 유지되고 있다. 외화 운용자산은 64조1916억원에서 67조4118억원으로 증가한 가운데, 외화예치금과 유가증권 등 유동성이 높은 자산이 각각 13조3302억원, 18조8737억원 규모로 주요 비중을 차지했다.
반면 단기 시장성 자금인 외화 콜론은 5조8401억원에서 4조9829억원으로 감소해, 단기 유동성 의존도를 점진적으로 낮추려는 움직임도 감지됐다.
ASF보다 RSF 증가 빨라…장기관리 강화 과제
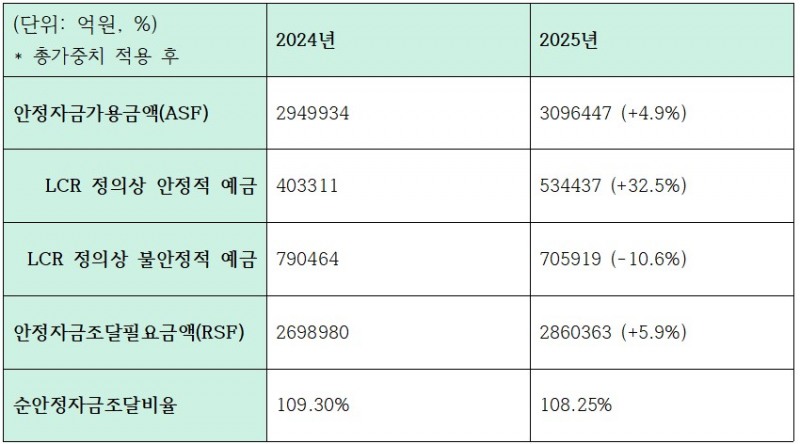
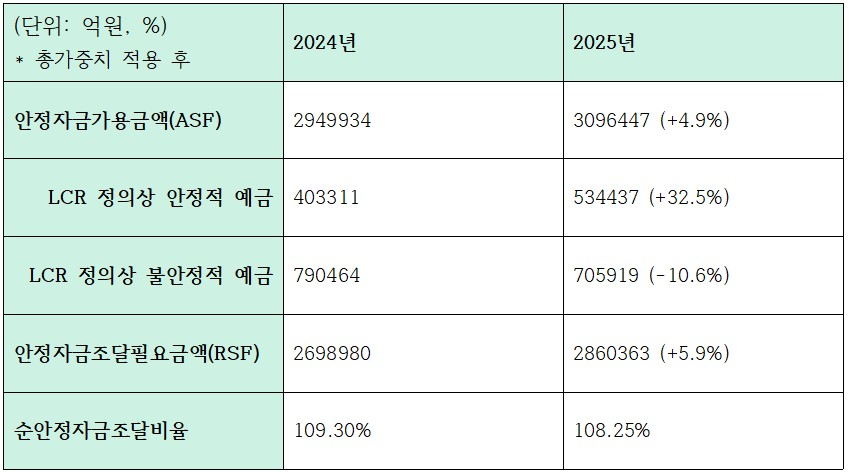
하나은행의 총 안정자금가용금액(ASF)은 2024년 294조9934억원에서 2025년 309조6447억원 규모로 4.9% 늘었다.
특히 LCR 정의상 안정적 예금 비중을 크게 늘리고, 불안정적 예금을 그만큼 줄여나가 조달 구조를 질적으로 개선했다. 안정적 예금은 2024년 40조3311억원 규모에서 지난해 53조4437억원으로 32.5% 늘었고, 불안정적 예금은 같은 기간 79조464억원에서 70조5919억원 규모로 10.6% 줄었다.
하나은행의 안정자금조달필요금액(RSF)은 2024년 269조8980억원에서 2025년 286조363억원 규모로 약 5.9% 늘어났다. 이는 대출 등 장기자산 확대에 따라 안정적으로 조달해야 할 자금 수요가 함께 늘어난 데 따른 것으로, 자산 성장과 맞물린 자연스러운 증가로 볼 수 있다.
다만 ASF 증가율(4.9%)보다 RSF 증가율(5.9%)이 더 높게 나타나면서 순안정자금조달비율(NSFR)이 소폭 하락한 점은 눈여겨볼 필요가 있다. 하나은행의 NSFR은 2024년 109.30%에서 2025년 108.25%로 줄었다. 규제기준은 여전히 상회하는 수준이나, 일부 자산 증가 속도가 조달 기반 확대를 앞지르고 있다는 점에서 장기 유동성 측면에서는 추가적인 관리 필요성이 제기된다.
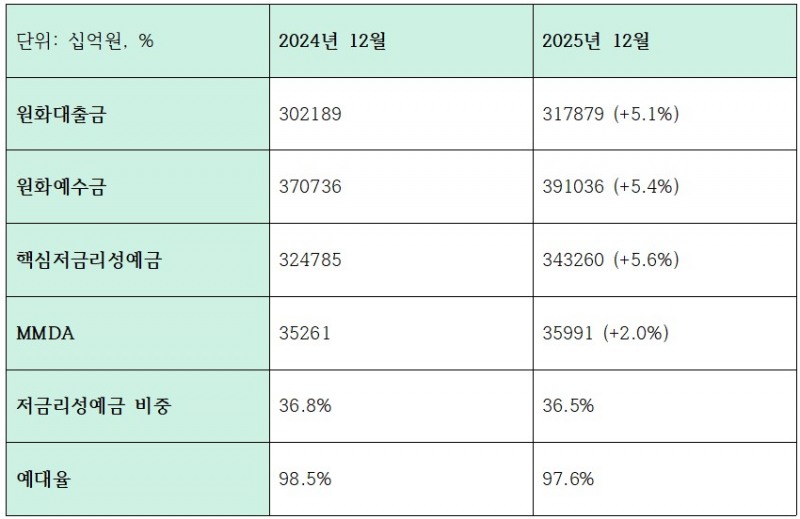
하나은행의 원화예수금은 2024년 말 370조7360억원 규모에서 지난해 말 391조360억원 규모로 약 5.4% 늘었는데, 이 중 핵심저금리성예금이 전년대비 5.6% 늘어난 한편 MMDA(수시입출금식 예금)는 2.0% 늘어나는데 그쳤다. 결과적으로 하나은행의 저금리성 예금 비중은 같은 기간 36.8%에서 36.5%로 소폭 줄었다.
다만 예대율은 98.5%에서 97.6%로 낮아지며 여전히 안정적인 범위 내에서 관리되고 있어, 전체적인 유동성 운용 여력은 유지되고 있는 것으로 평가된다.
장호성 한국금융신문 기자 hs6776@fntimes.com




















