





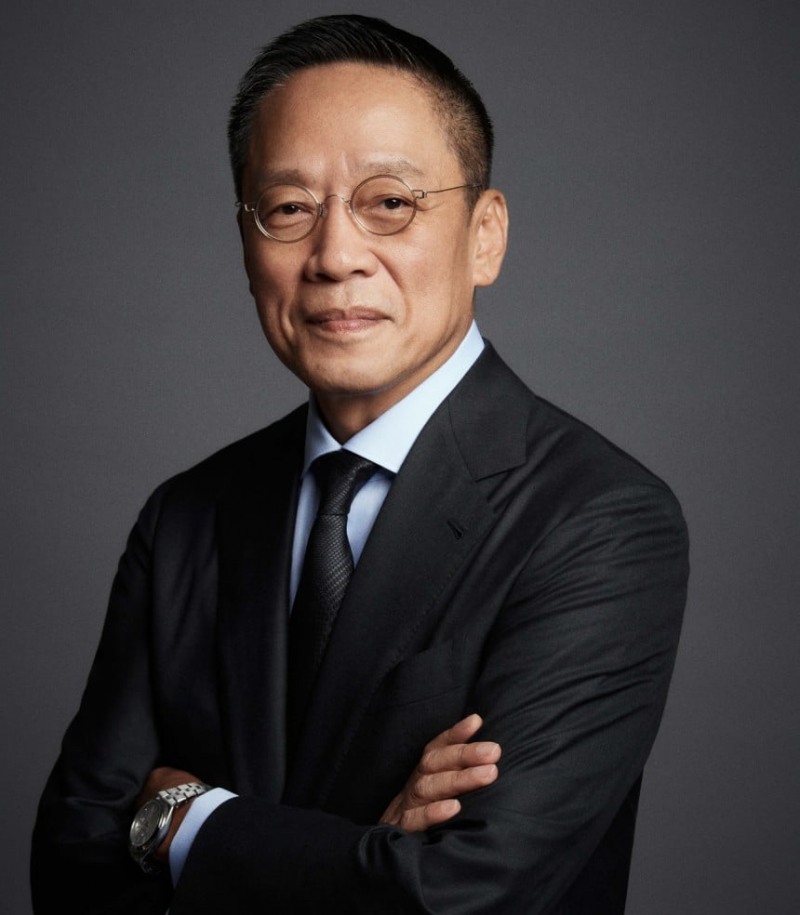

 정태영기사 모아보기 현대카드 부회장이 결제·데이터 경쟁력을 앞세워 외형 성장과 수익성 개선을 동시에 이끌었다. 금융 환경 불확실성 속에서도 현대카드는 연체율 0%대를 유지하며 건전성을 방어했고, 신용판매 효율화와 금융자산 확대로 이자수익을 확대했다.
29일 카드업계에 따르면, 현대카드는 2025년 연간 누적 당기순이익 3503억원을 기록했다. 이는 전년 대비 10.7% 증가한 수준이다.
현대카드 관계자는 “지난해 회원의 라이프스타일에 맞춘 상품 라인업 강화를 통해 상품경쟁력을 높인 결과, 영업이익과 당기순이익을 비롯해 전 영역에서 고른 성장을 이뤘다”고 설명했다.
불확실성 속 건전성 방어… 수익성도 개선
지난해 카드업계는 금융 환경 불확실성 등으로 인해 차주의 상환 능력 저하로 연체율이 크게 상승했다. 이러한 상황 속에서도 현대카드는 0%대 연체율을 유지하면서 안정적인 건전성을 보였다.지난해 말 기준 현대카드의 1개월 이상 연체채권 비율은 0.79%로 전년 말과 비교해 0.01%p 소폭 상승하는 데 그쳤다. 장기적으로 이어 온 건전성 중심의 경영을 바탕으로 안정적으로 리스크 관리를 했다는 것이 현대카드의 설명이다.
실제 경기 침체 상황 속에서 리스크 관리 차원에서 대손비용을 추가로 적립했다. 지난해 말 기준 대손비용은 6142억원으로 전년 말 대비 1.6%를 추가 적립했다. 대손비용을 포함한 전체적인 영업비용은 전년 대비 0.3% 증가한 3조 5685억원을 기록했다. 전체적인 비용 중 대손비용 증가 폭이 가장 적었다.
당기순이익을 비롯한 전 부문에서 수익이 성장하면서 관련 지표도 전년 대비 개선된 모습이다. 지난해 말 기준 ROA(총자산수익률)와 ROE(자기자본이익률)은 전년 말 대비 각각 0.4%p, 0.1%p 상승한 8.3%, 1.5%로 나타났다.
현대카드 관계자는 “실수요자 중심의 금융상품 운영과 선제적 리스크 관리로 5년 연속 업계 최저 수준 연체율을 기록하고 있다”며 건전성 중심의 경영을 강조했다.

영업수익 4조 돌파… 카드·이자수익 동반 성장
현대카드는 신용판매 효율성 강화를 통해 카드수익과 금융자산이 늘면서 이자수익이 증가했다고 설명했다.지난해 말 기준 현대카드의 영업수익은 4조78억원으로 전년 말 대비 1.1% 증가했다. 부문별로 보면, 카드수익은 전년 말 대비 2.3% 증가한 1조7936억원을 거뒀다. 이자수익은 1조6676억원으로 전년 말 대비 11.0% 증가해 영업수익 성장을 견인했다.
같은 기간 본인회원 기준 회원 수는 1267만명으로 전년 말 대비 3.4%(42만명) 증가했다. 회원 수 확대를 기반으로 카드 총 취급액은 전년 말 대비 5.5% 증가한 189조8331억원을 기록했다.
특히, 현대카드에 따르면 애플페이 등을 활용한 높은 결제 편의성 및 ‘해외모드’, ‘일본 제휴 서비스’ 등 해외 서비스 고도화를 통해 해외 신용판매액이 늘었다고 강조했다. 지난해 말 기준 현대카드의 해외 신용판매액은 3조9379억원으로 나타났다.
지난해 11월 현대카드는 일본 여행객을 대상으로 ‘일본 제휴 서비스’에 ‘우버 택시(Uber Taxi)’와 ‘디스크 유니온(disk union)’ 혜택을 추가했다. ‘일본 제휴 서비스’는 일본을 여행하는 현대카드 고객에게 일본을 대표하는 쇼핑·문화·트래블 브랜드 및 미술관 등 13곳에서의 할인 및 무료 혜택을 제공하고 있다.
현대카드는 지난해 4분기 중 현대해상·DB손보 등과 제휴를 맺고 PLCC 상품을 선보인 데 이어, 대표적인 프리미엄 카드인 ‘현대 아메리칸 익스프레스 카드 Edition2’의 국내 바우처 서비스를 개편하며 고객 확보에 힘썼다.
아울러 현대카드는 독보적인 데이터 사이언스 역량과 결합해 고객들의 월 평균 이용액(인당액) 상승을 이끌었다. 현대카드에 따르면, 지난해 월 평균 이용액은 124만 5309원으로 집계됐다.
현대카드는 카드론 등 개인관련 규제 강화 속에서도 금융자산 성장세를 안정적으로 유지했다. 지난해 말 기준 현대카드의 상품자산은 23조7000억원으로 전년 말 대비 1.2% 증가했다.
강은영 한국금융신문 기자 eykang@fntimes.com




















