





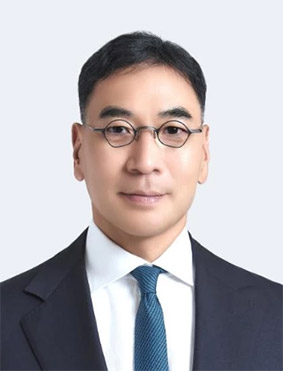
이광희 SC제일은행장 / 사진=SC제일은행
SC제일은행의 올해 1분기 당기순이익은 홍콩 ELS 기저효과에 힘입어 전년 대비 무려 174.3% 급증했다. 다만 보통주자본(CET1)비율과 BIS비율은 소폭 하락하며 건전성 확보는 향후 과제로 남았다.
이 행장은 올해 초 취임사에서 “글로벌 눈높이의 자산관리 서비스를 중심으로 소매금융 비즈니스를 새롭게 도약시키겠다”며 “SC제일은행만이 제공할 수 있는 세계적인 서비스로 차별화를 이루겠다”고 밝힌 바 있다.
이에 따라 SC제일은행은 글로벌 네트워크와 디지털 경쟁력을 기반으로 자산관리(WM)와 기업금융을 양대 축으로 삼아 사업 경쟁력을 강화할 방침이다.
순익 1119억원으로 급반등…영업이익은 감소


16일 SC제일은행이 발표한 2025년 1분기 실적에 따르면 SC제일은행의 올해 1분기 당기순이익은 1119억원으로, 전년 동기(408억원) 대비 174.3% 급증했다.
이는 지난해 홍콩 H지수 ELS 상품의 배상 추정액(1329억원)을 일회성 영업외비용으로 반영한 데 따른 기저효과로 해석된다.
같은 기간 영업이익은 1366억원으로, 전년 동기(1775억원) 대비 23.0% 감소했다.
SC제일은행의 1분기 ROE는 8.23%로, 전년(3.09%) 대비 5.14%p 상승했다. ROA 역시 0.32%p 오른 0.51%를 기록했다.
1분기 이자이익의 경우 3073억원으로, 전년(3216억원) 대비 4.45% 하락했다. 고객여신 규모 증가에도 불구하고 시장금리 하락으로 인한 순이자마진(NIM) 축소의 영향이 컸다. NIM은 전년(1.65%) 대비 0.13%p 하락한 1.52%로 나타났다.


비이자이익은 자산관리 부문의 판매수수료 하락과 외환·파생 관련 이익이 감소로 전년 동기(990억원) 11.1% 줄어든 880억원을 기록했다.
영업비용은 철저한 관리와 절감 노력에 힘입어 전년 동기(2282억원) 대비 1.0% 감소했다. 반면 충당금전입액의 경우 티몬·위메프 사태 관련 충당금 추가 적립으로 인해 전년 동기(150억원)보다 118.0% 증가한 327억원에 달했다.
올해 3월 말 기준 총자산 규모는 106조8756억원으로, 전년(101조6337억원) 대비 5.16% 증가했다. 이는 주택담보대출 및 외환파생상품 자산 증가에 기인한 것으로 풀이된다.


CET1·BIS비율 하락…NPL비율은 선방


SC제일은행의 1분기 고정이하여신(NPL)비율은 0.41%로, 전년 동기(0.43%) 대비 0.02%p 감소했다.
대손충당금적립률은 전년 대비 6.34%p 상승한 211.24%를 기록했다.
지속적이고 선제적인 리스크 관리를 통해 어려운 경제 여건 속에서도 자산건전성은 견실한 수준을 유지하고 있다는 평가다.
다만 보통주자본(CET1)비율과 BIS비율은 다소 악화해 개선 과제로 꼽힌다.
CET1은 15.09%로, 전년 대비 1.05%p 감소했으며 BIS비율은 19.08%를 기록해 전년 대비 2.02%p 하락했다.
이에 SC제일은행 관계자는 “감독당국의 요건을 상회하면서 충분한 손실 흡수력 및 자본 건전성을 유지하고 있다”고 설명했다.
1분기 연체율은 0.36%로, 전년보다 0.01%p 상승하는 데 그쳤다.
SC제일은행의 총여신 규모는 42조7784억원으로 집계됐다. 이 중 기업대출은 15조7326억원, 가계대출은 27조11억원으로, 두 부문 모두 2조원가량 고르게 증가했다.


글로벌 네트워크 기반…자산관리·기업금융 투트랙
SC제일은행은 글로벌 네트워크와 디지털 경쟁력을 기반으로 자산관리(WM)와 기업금융 부문에서 차별화된 전략을 펼치고 있다.소매금융 부문에서는 모기업인 스탠다드차타드(SC)그룹과 연계해 글로벌 자산관리 비즈니스를 선진화하고 있다.
SC그룹의 투자 전문 인력들이 도출한 투자 테마에 따라 국내에서도 차별화된 글로벌 투자전략과 최신의 시장전망을 제공하고 있다.
매년 1월과 7월에는 자산관리 고객을 대상으로 시장전망 및 투자전략 세미나도 열고 있다. 또한 ‘집합투자상품카운슬’ 운영을 통해 안정적인 운용사 및 상품 선정 프로세스를 확립하고, 글로벌 자산 비중을 확대한 수익률 다각화 전략에도 앞장서고 있다.
기업금융 부문에서는 53개국에 걸쳐 있는 SC그룹의 글로벌 네트워크를 활용해 해외 투자 및 교역을 모색하는 국내 기업들에게 국제적 수준의 맞춤형 금융 서비스를 제공하고 있다.
SC그룹의 글로벌 거시경제 전문가들은 매년 ‘글로벌 리서치 브리핑(GRB)’을 개최해 국내 기업들을 대상으로 세계 주요 지역의 경제전망 및 시장동향을 소개하고 있다.
아울러 ESG(환경·사회·지배구조) 정책 방침에 따라 지속 가능한 성장 전략을 추진 중이다. SC제일은행은 2019년부터 2024년까지 6년 연속 은행권 최초로 한국ESG기준원(KCGS)의 지배구조 A+ 등급을 획득했으며 2020년과 2021년 연속 지배구조 우수기업 대상, 2022년부터는 3년 연속 지배구조 명예기업으로도 선정됐다.
SC제일은행 측은 “모기업인 SC그룹의 글로벌 역량과 95년 넘게 국내에서 쌓아 올린 견고한 영업 기반 위에서 자산관리 서비스에 대한 지속적 투자와 디지털 인프라 구축, 글로벌시장을 선도하는 기업금융 서비스의 차별화 및 전문성 강화를 통해 고객이 언제나 신뢰하고 제일 먼저 찾을 수 있는 금융 파트너가 되겠다”고 말했다.
우한나 한국금융신문 기자 hanna@fntimes.com


















