





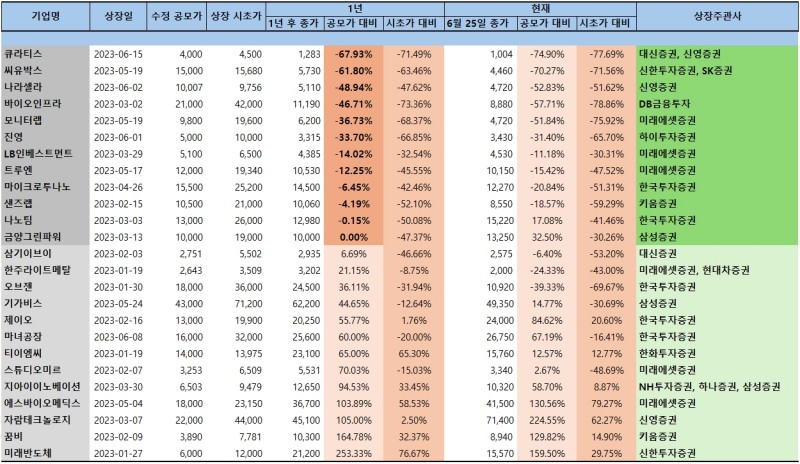

26일 한국금융신문이 한국거래소 데이터를 바탕으로 지난 2023년 1월 이후 국내 시장에 상장된 기업들의 공모가 대비 1개월, 3개월, 1년 그리고 현재(6월 25일 종가기준) 주가수익률을 분석한 결과 상장 초기 과열 양상이 상당한 것으로 나타났다.
금융투자업계에 따르면 기업공개(IPO) 새내기주들의 경우 짧게는 1개월 혹은 3개월내 상장 시초가 수준으로 회귀 혹은 하회하거나 더 심한 경우 공모가를 밑도는 사례가 다수 포착된다.
조사대상 기간 동안 1개월 내 공모가를 하회한 기업수는 97개사중 3분의 1 수준이 31개사로 나타났다. 또 3개월 내 공모가 수준에도 미치지 못한 기업은 88개사 중 38개사가 해당됐다. 1년으로 기간을 확대하면 25개사중 12개사가 공모가를 밑도는 등 성장에 대한 기대감은 완전히 사라지는 분위기다.
가장 근본적인 원인은 성장에 대한 과도한 기대감이다. 상장 이후 시초가 수익률 평균(공모가 대비, 이하 동일)은 무려 2배(96.76%)로 나타났다. 상장 1개월 후 수익률 평균은 58.79%, 3개월 후 수익률 평균은 42.40%로 급격히 낮아졌다. 또 1년 후 수익률 평균은 29.92%를 기록했다.
공모가 대비 수익률은 양호한 편이다. 시초가를 기준을 하면 1개월 후 수익률 평균은 -12.63%, 3개월 후 수익률 평균은 -21.42%, 1년 후에는 -21.03%로 나타났다. 시초가 대비 최근 종가(6월 25일 기준) 수익률은 -33.39%로 더 악화되는 모양새다.
시장 상황을 탓할 수 있다. 하지만 전일 기준 코스피와 코스닥 지수 모두 지난 2023년 1월 대비 상승했다. 그만큼 IPO 기업들에 대한 초기 거품이 상당했다는 것을 방증한다.
IPO는 상장기업이 자본형태로 자금을 조달해 본격적인 성장 기반을 마련하는 단계다. 기업(발행사) 입장에서는 최대한 높은 평가를 받기 원한다. 상장 업무를 담당하는 입장에서도 높은 밸류을 받아야 수수료 수익을 높일 수 있다.
따라서 발행사와 주관사 모두 해당 기업이 가장 주목을 받을 수 있는 타이밍을 노리게 된다. 예를 들어 인공지능(AI) 기업의 상장 시기는 AI산업에 대한 장밋빛 전망이 즐비한 시점이 된다.
기업 가치를 산정하는 과정은 크게 현금흐름할인모형(DCF) 등 절대평가와 주가수익비율(PER) 등을 비교해 구하는 상대평가로 나뉜다. 이중 IPO 과정에서 주로 쓰이는 방법은 상대평가다. 상장 초기 기업들은 대부분 마이너스(-) 현금흐름을 보이기 때문에 DCF 등의 모형을 적용할 수 없는 탓이다.
한편, 해당 산업 전망이 긍정적이라면 비교대상 기업들의 PER이 상승하기 시작한다. 기업 상장까지 각종 프로세스를 거치는 만큼 시간이 흐를수록 산업 PER은 더욱 높게 형성될 가능성이 높아진다. 결국 실제 상장 시점에는 PER이 극도로 올라 일부 거품이 형성된 단계라 할 수 있다.
주관사들도 이를 고려해 상대평가를 통한 기업가치 산정 후 할인율(통상 20~30%)을 적용한다. 그나마 공모가 대비 수익률이 시초가 대비 높은 이유다. 반면 시초가는 과도한 성장 기대감이 반영되면서 향후 수익률을 보장하기 어렵다.
한 증권사 프랍 트레이더는 “투자시장에서 소위 말하는 ‘선수’들은 돈이 회전하는 규모가 큰 곳에 눈을 돌리기 마련”이라며 “이제 막 상장된 기업은 주식 거래량이 상당하기 때문에 주요 타겟 중 하나가 된다”고 말했다. 그는 “개인투자자가 공모주 청약으로 주식을 받으면 그나마 다행이지만 상장 초기에 투자해 수익을 낼 수 있는 확률은 제로(0)에 가깝다”며 “통상 상장 이후 짧게는 1년에서 길게는 3년 동안 해당 기업에 관심을 갖지 않아야 한다”고 권고했다.
1~3년간 관심을 가지지 말라는 이유는 정보의 진실성에 있다. 비상장 기업은 상장 이후 기업정보를 공개적으로 내놓는다. 적어도 1~3년간 관련 데이터가 쌓여야 그나마 제대로 된 분석이 가능하다.
‘파두 사태’가 대표적이다. 당시 상장 주관을 맡은 NH투자증권과 한국투자증권은 상장 시점까지 매출 공백을 예상할 수 없었다며 억울함을 호소했다. 파두 측이 매출 부진을 감췄는지, 주관사단이 알면서도 묵인했는지 여부보다 중요한 것은 바로 데이터의 진실성이다. 상장 초기 기업이 공개하는 데이터만으로는 미래를 판단하기 어려운 것이다.
또 다른 문제점은 비교대상군 설정이었다. 지난해 파두가 제출한 투자설명서를 보면 작년 1분기 기준 파두의 매출액 비중은 국내 Nand사 A가 64.16%(113억원), SSD 고객사 B가 34.66%(61억원)을 차지했다.
기업가치 산정을 위한 기준으로는 Broadcom Inc, Microchip Technology, Maxlinear 등 3개 기업이 선정됐다. 하지만 이 기업들과 비교해 파두의 고객군은 현저히 적은 수준이다. 비교대상 기업 산정을 위한 지표인 PER을 적용하기 어렵다는 뜻이다.
믿지 못할 증권사 전망 VS 증권사도 알 수 없는 미래
증권사는 크게 리서치 조직인 리서치센터와 각종 실무를 담당하는 여러 사업부로 나뉜다. 하는 일은 다르지만 공통점은 ‘미래 예측’이다. 미래는 알 수 없지만 타당한 논리로 ‘정답’에 가까운 결과를 현 시점에 도출해내는 것이다.정보 공개가 한정돼 있는 만큼 증권사가 내놓는 전망치도 정확하지 않은 것이 사실이다. 다만 주관사가 내놓은 기업에 대한 실적 전망은 무조건 ‘장기 우상향’이다. 하지만 현실은 그렇지 않은 탓에 주관사들도 일부 책임이 있다는 얘기가 나온다.
상장 이후 1년이 넘은 기업 중 공모가 대비 무려 67.93%(1년 후 종가 기준) 폭락한 큐라티스(주관사 대신증권, 신영증권)의 올해 1분기 매출액은 전년동기 대비 81.8% 폭락한 1억원에 그쳤다. 같은 기간 손실률 2위(-61.80%)를 기록한 씨유박스(주관사 신한투자증권, SK증권)의 1분기 매출액 역시 전년동기대비 6.6% 하락했으며 영업손실은 26억원에서 35억원으로 확대됐다.
공모가 대비 1년 후 종가 기준 주가가 하락한 기업의 상장 주관사 중에서는 미래에셋증권이 3곳(모니터랩, LB인베스트먼트, 투루엔)을 맡았다. 다만 미래에셋증권은 대형하우스로 계약이 많다는 점, 주관 업무를 맡은 에스바이오메딕스(103.89%)와 한주라이트메탈(21.15%)이 선전했다는 점을 고려하면 양호한 편이다.
신영증권이 주관을 담당한 자람테크놀로지(105%)와 나라셀라(-48.94%)도 극과극의 수익률을 보였다는 점에서 ‘하우스뷰’의 불확실성을 엿볼 수 있는 사례다.
‘파두 사태’로 따가운 눈총을 받고 있는 한국투자증권과 NH투자증권은 오히려 선방했다. 한국투자증권이 주관한 마이크로투나노의 공모가 대비 1년후 수익률은 -6.45%에 그쳤으며 마녀공장(60.0%), 제이오(55.77%), 오브젠(36.11%) 등이 높은 수익률을 기록했다.
NH투자증권은 하나증권, 삼성증권과 함께 공동주관한 지아이이노베이션이 공모가 대비 1년후 수익률이 94.54%를 기록하면서 체면을 세웠다.
한편, 상장 후 1년 시점(플러스 수익률 기록한 기업 기준)과 비교할 때 현재(6월 25일 종가 기준) 주가가 상승한 기업은 자람테크놀로지, 에스바이오메딕스, 마녀공장, 제이오 등 4곳에 불과하다.
이성규 한국금융신문 기자 lsk0603@fntimes.com




















