



• 구독신청
  • My스크랩
  • 지면신문
FNTIMES 대한민국 최고 금융 경제지
ad

[THE COMPASS] SK케미칼, SK바사 ‘골머리’…주주환원·가치평가 기준서 제외

이성규 기자

lsk0603@fntimes.com

기사입력 : 2026-10-12 06:30

적자 불구 대표이사 성과급 지급…"본체 아닌 자회사 탓"
중복상장 비율 50.7%...가치제고 전략 유효성 의문

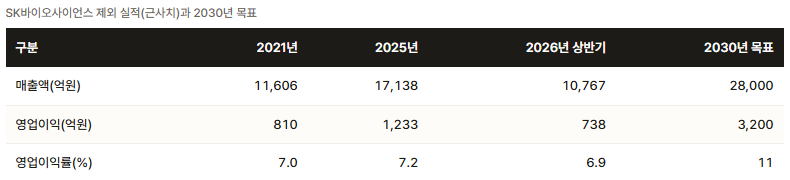
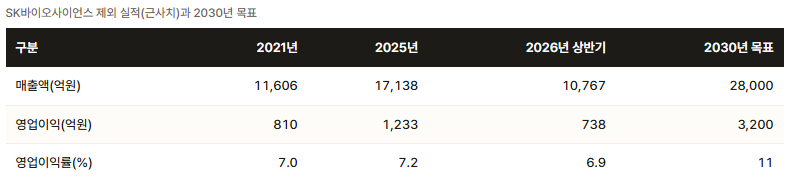
SK바이오사이언스 제외 SK케미칼 실적 및 2030년 목표./출처=더 컴퍼스(THE COMPASS)

SK바이오사이언스 제외 SK케미칼 실적 및 2030년 목표./출처=더 컴퍼스(THE COMPASS)

이미지 확대보기
[한국금융신문 이성규 기자] SK케미칼이 주력 자회사인 SK바이오사이언스를 제외한 중장기 재무목표와 주주환원 정책을 발표했다. SK바이오사이언스 적자가 지속되면서 본업 펀더멘탈 훼손과 시장 우려를 고려한 조치로 풀이된다. 50%가 넘는 중복상장비율도 SK케미칼 시장 가치를 갉아먹는 요인 중 하나다. SK케미칼이 제시한 실적을 달성하더라도 ‘밸류다운’ 꼬리표를 떼어내기 쉽지 않을 전망이다.

12일 SK케미칼은 지난 8일 ‘CEO Investor Day’에서 중장기 재무목표와 주주환원 정책을 발표했다. 오는 2030년까지 매출액 2조8000억원, 영업이익 3200억원으로 영업이익률 11%를 달성한다는 계획이다.

투자자본수익률(ROIC)과 자기자본이익률(ROE)을 10% 이상, 총주주환원율은 30% 이상으로 정했다.

눈에 띄는 점은 주력 자회사인 SK바이오사이언스를 제외한 실적이다. 과거 ‘별도 또는 본업 기준’ 목표를 제시한 전례가 있지만 자회사를 명시적으로 제시한 것은 이례적이다.

SK바이오사이언스 연결 실적을 단순 차감한 수치를 보면 2025년을 기준으로 2030년까지 매출은 1.63배, 영업이익은 2.60배로 늘어야 한다. 연평균 매출 10.3%, 영업이익 21.0% 성장을 각각 요구하는 수치다.

SK바이오사이언스를 제외하지 않으면 목표달성을 위한 부담은 더 커진다. 지난해 SK케미칼의 연결 영업이익은 -2억1000만원이다. SK바이오사이언스 제외 영업이익은 1233억원으로 확연히 다르기 때문이다.

SK케미칼도 연결 실적 악화 원인이 SK바이오사이언스라는 점을 부인하지 않는다. 본업 가치를 SK바이오사이언스가 갉아먹고 있다는 점을 인정하는 것이다.

실제로 SK케미칼은 내부 평가 기준에서도 SK바이오사이언스 적자 영향을 경영진 책임과 분리하고 있다. 작년 기준 대표 이사 등 보수 산정 내역에도 이를 반영해 8억원을 지급했다.

자회사 실적 부진으로 모회사 경영진이 부당한 대우나 평가를 받아서는 안 된다. 다만, SK케미칼이 SK바이오사이언스에 대해 유독 박한 평가를 내리는 점이 주목된다. 그만큼 SK바이오사이언스에 대한 기대가 내부적으로도 낮은 상황으로 풀이된다.

SK케미칼이 SK바이오사이언스를 제외한 실적 등을 달성해도 문제는 남는다. SK케미칼 주가를 끌어내리는 요인은 SK바이오사이언스 실적 부진과 함께 50.7%에 달하는 막대한 중복상장 비율이다.

지난해 SK케미칼은 SK바이오사이언스 보유 지분 일부(382만주)를 교환대상으로 하는 2200억원 규모 사모 교환사채(EB)를 발행했다. 조달한 자금은 SK케미칼 빚을 갚는데 사용하는 등 재무구조 개선과 동시에 중복상장 늪에서 벗어나려는 움직임으로 해석된다.

하지만 EB가 교환되더라도 SK케미칼의 SK바이오사이언스 지분율은 61.48에 달한다. SK케미칼이 제시한 목표치는 SK바이오사이언스를 제외한 실적 기준으로도 달성하지 못한 역대 최고 수준이다. 설령 달성을 해도 과도한 중복상장 비율과 SK바이오사이언스 실적 개선이 받쳐주지 않으면 SK케미칼 가치 제고는 기대하기 어렵다.

투자은행(IB) 관계자는 “SK바이오사이언스가 SK케미칼 가치를 갉아먹고 있다는 것은 시장도, 기업도 모두가 아는 일”이라며 “하지만 SK케미칼이 중장기 계획에서 SK바이오사이언스를 공개적으로 제외한다는 점에 놀랐고 그만큼 심각한 수준이라는 것을 방증하는 것 아닌가”라고 반문했다. 그는 “SK디스커버리그룹 내에서 바이오 부문 지배구조 개편이 이뤄질 가능성을 배제할 수 없는 상황”이라고 진단했다.

이성규 한국금융신문 기자 lsk0603@fntimes.com

데일리 금융경제뉴스 FNTIMES - 저작권법에 의거 상업적 목적의 무단 전재, 복사, 배포 금지
Copyright ⓒ 한국금융신문 & FNTIMES.com

가장 핫한 경제 소식! 한국금융신문의 ‘추천뉴스’를 받아보세요~

증권 다른 기사

1 KB 선두 내줬다…NH, 신종자본증권 앞세워 1위 탈환 [3분기 리뷰③] 올해 3분기 공모 회사채 대표주관 시장에서 NH투자증권이 대형 딜을 휩쓸며 분기 기준 1위에 올랐다. 상반기 누적 1위였던 KB증권은 3분기 실적이 감소하며 2위로 한 계단 내려갔다. 1~9월 누적 기준 두 회사 간 격차는 206억 원에 불과해 4분기에도 순위 경쟁이 치열해질 전망이다.한국금융신문이 금융감독원 전자공시시스템(DART) 공시 자료를 분석한 결과에 따르면 2026년 3분기 공모사채 대표주관 실적에서 NH투자증권이 총 28개 트랜치, 2조 1393억 원으로 1위를 차지했다. 대표주관실적은 트랜치별 최종 발행금액을 대표주관사 간 인수 비중에 따라 안분해 산출했으며, 은행채·전단채·수요예측 미실시·직접공모 딜은 제외했다.3분기 순위 2 SK케미칼, SK바사 ‘골머리’…주주환원·가치평가 기준서 제외 SK케미칼이 주력 자회사인 SK바이오사이언스를 제외한 중장기 재무목표와 주주환원 정책을 발표했다. SK바이오사이언스 적자가 지속되면서 본업 펀더멘탈 훼손과 시장 우려를 고려한 조치로 풀이된다. 50%가 넘는 중복상장비율도 SK케미칼 시장 가치를 갉아먹는 요인 중 하나다. SK케미칼이 제시한 실적을 달성하더라도 ‘밸류다운’ 꼬리표를 떼어내기 쉽지 않을 전망이다.12일 SK케미칼은 지난 8일 ‘CEO Investor Day’에서 중장기 재무목표와 주주환원 정책을 발표했다. 오는 2030년까지 매출액 2조8000억원, 영업이익 3200억원으로 영업이익률 11%를 달성한다는 계획이다.투자자본수익률(ROIC)과 자기자본이익률(ROE)을 10% 이상, 총주주환원 3 '붕어빵' 토큰화 펀드 안 돼…"상품 설계가 승부처" [토큰화 깃발꽂는 운용사들 (하)] 정부의 토큰증권(STO) 정책 방향이 정형증권의 토큰화, 향후 온체인(on-chain) 결제까지 아우르는 '큰 그림'을 확정하면서 자산운용업계도 레이스에 속도를 내고 있다. 토큰화 상품의 경우 글로벌 운용사들이 첫 발을 뗐고, 국내에서도 대응을 높여가는 모습이다. 토큰화 상품의 현황, 전망을 살펴보고, 미래 투자지형도 가늠해 본다. <편집자 주>금융상품을 만드는 플레이어인 자산운용사는 '어떤 펀드를 토큰화(Tokenization)할 것인가'라는 질문에 따라 토큰화에 적합한 상품을 선별하는 게 핵심 역할이다.이 때 모든 상품을 토큰화해야 한다는 것은 아니다. 비슷한 기초자산을 바탕으로 한 상품을 무더기로 양산할 필요도 없다.블
ad
ad

한국금융 포럼 사이버관

더보기

FT카드뉴스

더보기
[그래픽 뉴스] ‘순대’가 경제용어라고? 순(純)대외자산, 한국의 진짜 해외자산은 얼마일까?
[그래픽 뉴스] ISA 대개편! 나에게 유리한 계좌는?
[그래픽 뉴스] 미국 증시 새로운 키워드 'MANGOS'
환전·로또·육아휴직까지 하반기부터 달라지는 제도 TOP11
[그래픽 뉴스] 은퇴후 30년 부모님 세대의 생존전략

FT도서

더보기










