





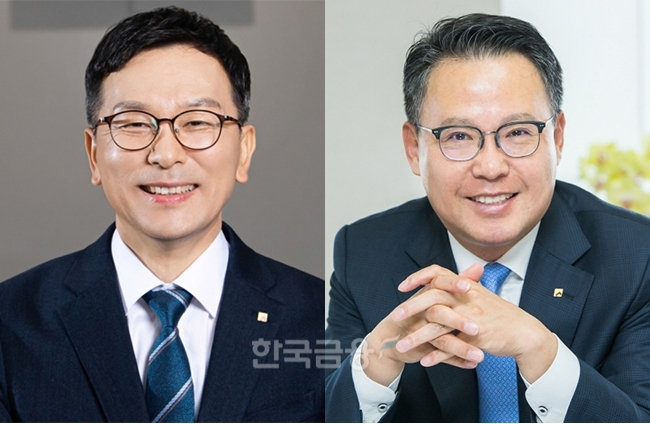
서한국 전북은행 은행장(왼쪽), 송종욱 광주은행 은행장. / 사진제공=각 사
 김기홍기사 모아보기) 은행 계열사인 전북은행(행장 서한국)과 광주은행(행장 송종욱)이 올 3분기 당기순이익을 1년 전보다 20% 정도 끌어올렸다. 고물가·고환율·고금리 등으로 인한 경기 불확실성이 더욱 확대되는 가운데 수익성 중심의 내실경영을 바탕으로 견고한 실적을 이어간 모습이다.
24일 JB금융에 따르면 전북은행은 전년 동기 대비 18.1% 증가한 1595억원의 순이익(연결)을 시현했다. 같은 기간 광주은행도 지난해 3분기보다 25.9% 늘어난 2038억원의 실적을 달성했다.
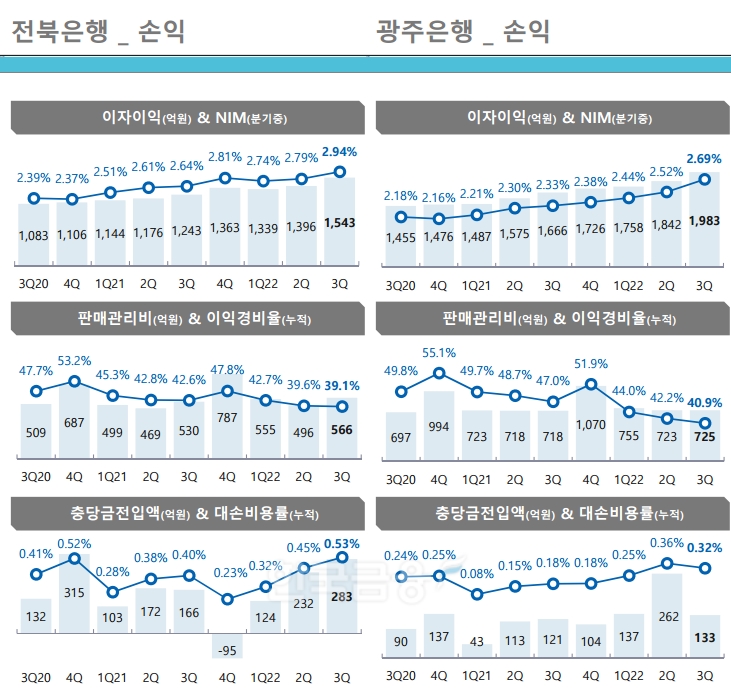

전북은행은 올 들어 3분기까지 누적 이자이익이 4278억원으로 1년 전보다 20.1% 증가했다. 다만 비이자이익 -148억원으로 전년 동기 -92억원에 이어 적자 폭을 키웠다. 같은 기간 판매관리비는 7.9% 늘어난 1617억원이다. 수익성을 알 수 있는 총자산순이익률(ROA)는 0.91% ROE(자기자본순이익률)는 11.7% 수준이다. 충당금전입액은 45% 키운 639억원이다.
광주은행도 마찬가지로 이자이익은 2021년 3분기 대비 18.1% 오른 5582억원을 냈다. 비자이익은 -119억원에서 -181억원으로 적자를 이어갔다. 판관비는 2203억원으로 1년 전보다 2% 뛰었다. ROA와 ROE는 각각 0.93%, 13.2%다. 충당금전입액은 2배 큰 532억원이다.
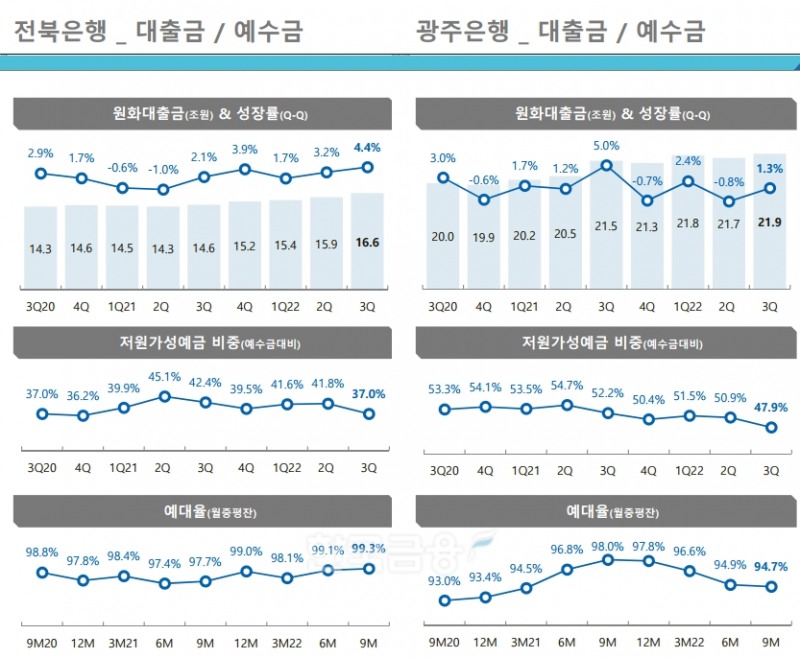
은행 합산 원화대출금은 38조6000억원으로, 리스크 관리를 전제로 한 내실 위주 질적 성장으로 올 상반기 대비 2.6% 증가했다. 전북은행의 경우 원화대출금은 1년 전보다 13.8% 불어난 16조6361억원이다. ▲기업 8조9464억원(+7%) ▲가계 73억88억원(+24.8%) ▲공공 및 기타 3808억원(-6%)으로 구성됐다. 원화대출금 21조9421억원(+2.2%)인 광주은행은 ▲기업 12조7287억원(+11.6%) ▲가계 8조5046억원(-8.4%) ▲공공 및 기타 7088억원(-9.7%)으로 집계됐다.
은행 합산 순이자마진(NIM)도 기준금리 인상과 포트폴리오 조정 영향으로 전분기 대비 16bp 상승한 2.79%다. 전북·광주은행의 NIM은 각각 2.94%와 2.69%로 증가세에 있다.
비용 효율성은 개선세를 보이면서 순이익 증가에 기여했다. 누적 이익경비율(CIR)은 전북과 광주은행 각각 39.1%, 40.9%로 나타났다. 지난해 말 CIR은 전북은행 47.8%, 광주은행 51.9%이었다.
관련기사
누적 대손비용률은 전북은행 0.53%, 광주은행 0.32%로, 안정적이다. 대손비용률은 손실에 대비해 충당금을 얼마나 쌓았는지를 보여준다. 전북은행과 광주은행은 올해 계획치로 각각 0.50%, 0.30%를 세운 바 있다.
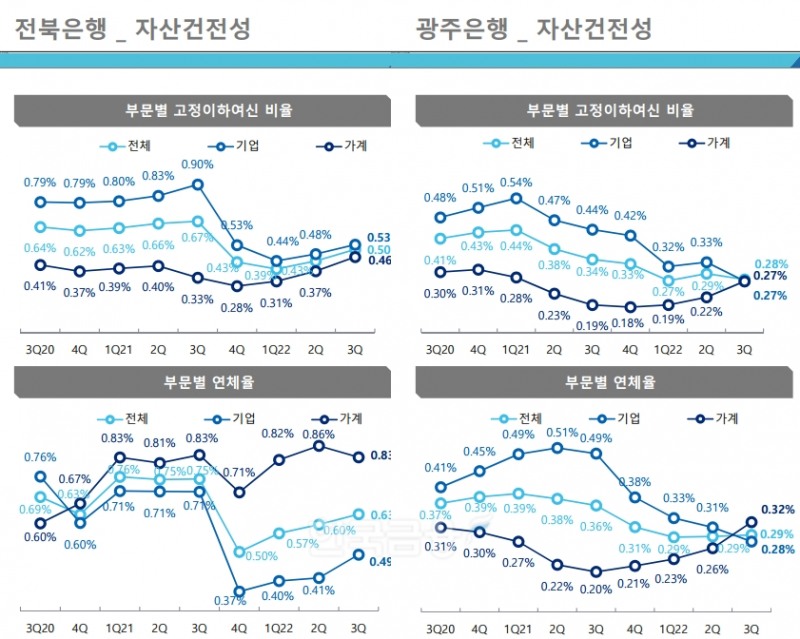
자산건전성 지표도 관리되고 있다. 전북은행의 고정이하여신(NPL)비율은 9월 말 기준 0.50%로 1년 전에 비해 0.17%포인트 하락했다. 광주은행은 0.28%로 0.07%포인트 떨어졌다. NPL은 3개월 이상 연체된 부실대출이다. 연체율은 전북은행이 0.63%, 광주은행이 0.29%다.
전북·광주은행의 BIS비율은 지난해 동기보다 0.44% 떨어진 14.02%다. 금리 상승과 환율 급등 리스크에 영향을 받는 BIS비율은 국제결제은행(BIS)에서 권고하는 금융기관의 위험가중자산 대비 자기자본 비율을 뜻한다. 위험가중자산은 빌려준 돈을 위험 정도에 따라 다시 계산한 것으로 위험이 높을수록 가중치를 높게 적용해 산출한다.

JB금융그룹은 개인신용대출 확대로 인한 리스크 우려에 대해 해명했다.
이날 김기홍 JB금융 회장은 컨퍼런스콜에서 “전북은행이 서민금융진흥원과 함께 설계한 햇살론 뱅크는 올해 중으로 6200억원이 증가했지만 보증이 90%다. 사잇돌 대출도 1000억원 정도 나가 있는데 이는 100% 보증이 붙은 정책금융상품”이라며 “해당 상품들을 제외하면 신용대출은 낮은 수준”이라고 설명했다.
이어 그는 “그럼에도 불구하고 전체 자산 중 개인신용대출 비중이 늘어나고 있다”며 “NPL비율과 연체율 관리를 충분히 할 수 있다. 9월 말부터 승인 기준과 필터링 강화, 한도 축소 등을 통해 리스크 관리를 중점적으로 하고 있다”고 덧붙였다.
연이은 금리 인상과 주택시장 경기 악화로 인해 부동산 프로젝트 파이낸싱(PF) 대출은 은행권에서 큰 이슈다. JB금융 측은 리스크 가능성이 있는 사업장을 지속 관리하겠다는 방침이다. 현재 JB금융에서 부동산 PF 대출은 전북은행 1조4000억원, 광주은행은 3조2000억원 수준이다.
김 회장은 “정부기관의 보증서 대출을 우선적으로 하고 있다. 보증서 비중이 전체 은행권에서 압도적으로 높다”며 “지난 1분기 지주 차원에서 집중적으로 부동산 PF 대출을 모니터링했다. 2분기에는 신규 비즈니스보단 기존 사업장의 리스크를 관리했다. 지금까지 모니터링한 결과, 문제가 있는 사업장은 어디에도 없다”고 강조했다.
특히 올해 전북은행은 부동산 PF 대출의 경우 100% 보증서만 취급했다. 내년에도 이러한 기조를 이어갈 예정이다.

김관주 기자 gjoo@fntimes.com





















